入っている終身保険をやめたほうがいいのか、続けたほうがいいのか。「ここまで払ったのにもったいない」と思って、決められずにいませんか。
 じむにーと
解約すると損をするって聞くし、でもこのまま払い続けるのも迷う。どうやって決めればいいんだろう。
この記事では、終身保険を続けるかやめるかを、数字で判断する手順をまとめました。保険会社に聞いた数字を入れると答えが出る計算機もあります。特定の保険会社や商品をすすめる記事ではありません。数字は2026年10月9日に確認したものです。
結論:すでに払った分は忘れて、これから先だけを比べる
先に結論を書きます。
- すでに払った保険料は、続けてもやめても戻ってきません。比べるのはこれから先だけです
- 保険会社に「今解約したらいくら戻るか」「払込が終わったときにいくら戻るか」を聞き、これから払う保険料と合わせて比べます
- やめた場合は、戻ったお金と、毎月の保険料の差額をNISAで積み立てたと考えます
- 下の計算機に入れると、どちらが多く残るかと、分かれ目の利回りが分かります
- やめるときは、必要な保障を先に用意してから解約します
「もったいない」で決めない理由
「ここまで100万円払ったのに、今やめたら70万円しか戻らない。30万円損するから続けよう」。こう考える人は多いと思います。
でも、払った100万円は、続けても戻ってきません。続けた場合も、やめた場合も、すでに払った100万円は同じように使ってしまったお金です。このように、もう取り戻せない費用のことをサンクコストと言います。
判断に使うのは、次の2つだけです。
- 続けた場合:これから払う保険料と、将来戻ってくる額
- やめた場合:今戻ってくる額と、浮いた保険料をどう使うか
 じむにーと
すでに払った分は、どちらを選んでも変わりません。比べるのは「これから払うお金」と「これから受け取るお金」だけです。
判断の手順
「今解約したら戻る額」「払込が終わったときに戻る額」「毎月の保険料と、払込が終わるまでの残りの年数」。保険会社のマイページかコールセンターで確認します。
子どもの年齢、貯金、遺族年金から考えます。必要なら、その額の掛け捨ての定期保険の保険料を見積もっておきます。
下の計算機に数字を入れて、続けた場合とやめた場合を比べます。
払済保険・延長保険に変える方法もあります(後で説明します)。
解約した保険は元に戻せません。必要な保障を先に用意してから解約します。
計算機:終身保険を続ける?やめる?
保険会社に聞いた数字を入れて、「計算する」を押してください。最初は例の数字が入っています。結果は「どちらが、いくら多く残るか」「利回りごとのグラフ」「いま考えたい行動」の順に出ます。入力した数字はこのページの外に送られず、保存もされません。
計算のしかた
- 続けた場合:払込が終わるときに戻る額(そこで解約したとします)
- やめた場合:今戻る額を運用し、さらに毎月「今の保険料 − 定期保険の保険料」を積み立てた場合の、払込が終わる時点の金額(月ごとに複利で計算)
- 分かれ目の利回り:やめた場合と続けた場合が同じになる運用の利回り
運用の利回りは、全世界株の長期の平均(年7%前後)を目安に、低めに見積もるなら3〜5%で試してください。過去の利回りはインデックス投資の利回りは何%?で説明しています。
例で計算してみる
計算機の最初の数字(例)で計算すると、次のようになります。
- 毎月の保険料 7,775円、払込が終わるまであと20年
- 今解約すると70万円、払込が終わると354万円が戻る
- 代わりに入る定期保険は月1,500円 → 差額の月6,275円を積み立てる
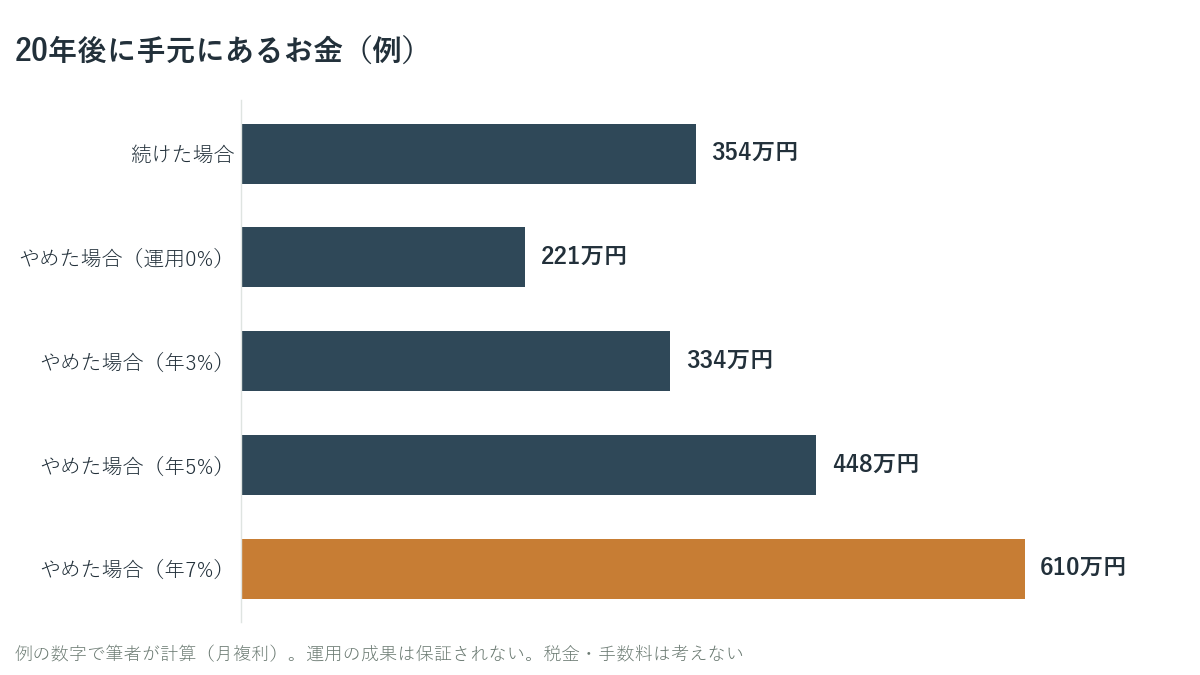
この例の分かれ目は年3.4%です。年3.4%より高く運用できれば、やめて積み立てたほうが多く残ります。全世界株の長期の平均(年7%前後)なら、約256万円の差になります。
 じむにーと
今やめると70万円しか戻らなくても、20年後には逆転することがあるんですね。
続けたほうがいいことが多いケース
- 払込の終わりが近い:残りの年数が短いと、浮いたお金を運用する時間も短くなります
- 払込期間中の返戻金を抑えたタイプ(低解約返戻金型):このタイプは、払込期間中の返戻金が低く、払込が終わると大きく増えます。ある保険会社は、払込期間中の解約返戻金を「低く設定しない場合の70%」と案内しています。払込の終わりが近いなら、終わるまで待ったほうが損が小さいことがあります
- 健康上の理由で、新しい保険に入れない:必要な保障をほかで用意できないなら、続けることも考えます
計算機で、残りの年数を短くして試してみると、続けたほうが有利になる場面が分かります。
解約以外の選択肢
保険料の払い込みをやめる方法は、解約だけではありません。生命保険文化センターは、次の2つを説明しています。
| 払済保険 | 延長(定期)保険 | |
|---|---|---|
| 仕組み | 保険料の払い込みをやめ、その時点の解約返戻金をもとに、保険期間はそのままで保障の小さい保険に変える | 保険料の払い込みをやめ、その時点の解約返戻金をもとに、死亡保障だけの定期保険に変える |
| 保障の額 | 小さくなる | 元の保険と同じ(保険期間が短くなることがある) |
| 特約 | 消える(一部を除く) | 消える |
どちらも、これからの保険料は払わずに、保障を残す方法です。「保障は少し残したいが、保険料は払いたくない」ときの選択肢になります。解約返戻金が少ない場合や、保険の種類によっては変えられないこともあるので、保険会社に確認してください。
なお、解約返戻金の一定の範囲でお金を借りられる「契約者貸付」もありますが、利息がつき、返さないと元利金がふくらみます。保険をやめるかどうかの判断とは別のものと考えてください。
やめるときの順番と注意
1. 新しい保険が決まってから解約する
生命保険文化センターは、「解約した生命保険をもとに戻すことはできないため、新しい生命保険の契約成立後に解約手続きを行う」よう案内しています。年齢が上がると保険料は高くなり、健康状態によっては新しく入れないこともあります。新しい保険に入るときは、健康状態などを正しく告げる義務(告知義務)があります。
2. 解約は書類で行う
解約は、保険会社の所定の書類で手続きします。電話などで「やめたい」と伝えるだけでは、解約したことになりません。必要な書類や、お金が振り込まれるまでの日数は、保険会社の案内で確かめてください。
3. 返戻金が払った額より多いと、税金がかかることがある
自分で保険料を払っていた保険の解約返戻金は、一時所得になります。国税庁の計算方法は次のとおりです。
- 一時所得の金額 = 受け取った額 − 払った保険料 − 特別控除(最高50万円)
- 税金がかかるのは、その金額の2分の1
たとえば、払った保険料が300万円で、510万円戻った場合は、510万 − 300万 − 50万 = 160万円が一時所得で、税金の計算に入るのはその半分の80万円です。戻った額が払った額より少ない場合は、計算するとゼロ以下になるので、税金はかかりません。
すでに払った分は考えない。今戻る額と、これから払う分・将来戻る額だけで比べる。やめるなら、新しい保障を先に用意してから。
浮いたお金を積み立てるには
保険をやめて浮いたお金をNISAで積み立てるには、証券会社で口座を開きます。口座の選び方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
 じむにーと
計算機の結果は概算です。最終的には、保険会社から正確な数字を聞き、保障の空白ができないことを確かめてから決めてください。
まとめ
- 終身保険を続けるかやめるかは、すでに払った保険料(サンクコスト)ではなく、これから先だけで比べる
- 保険会社に「今解約したら戻る額」「払込が終わったときに戻る額」を聞き、計算機に入れる
- 例の条件(あと20年・今70万円・満了時354万円)では、分かれ目は年3.4%。年7%なら、やめて積み立てたほうが約256万円多い
- 払込の終わりが近い、低解約返戻金型、健康上の理由で新しく入れない、といった場合は続けるのが有力
- 解約以外に、払済保険・延長保険に変える方法もある
- やめるなら、新しい保険が決まってから書類で解約する。返戻金が払った額を上回ると一時所得になる
 じむにーと
数字で比べれば、「もったいない」という気持ちに振り回されずに決められます。
次に読む
- 終身保険は必要か?|定期保険+NISAと30年比べた私の答え これから入る人向けに、終身保険と定期保険+NISAを30年で比べています
- 保険料の平均はいくら?|30代の生命保険料と見直すと浮く金額 保険全体の見直しの順番と、私の体験です
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月9日に確認しました。
- 生命保険文化センター「契約内容の変更(延長保険・払済保険)」 https://www.jili.or.jp/knows_learns/basic/continuance/97.html
- 生命保険文化センター「解約」 https://www.jili.or.jp/knows_learns/basic/continuance/cancell.html
- 生命保険文化センター「配当金の引出し・契約者貸付」 https://www.jili.or.jp/knows_learns/basic/continuance/93.html
- 生命保険文化センター「生命保険の契約にあたっての手引 第3章」 https://jili.or.jp/tebiki/chapter3.html
- 生命保険文化センター「告知義務」 https://www.jili.or.jp/knows_learns/basic/point/18.html
- 国税庁「一時所得」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490.htm
- 国税庁「生命保険・損害保険の一時金 申告忘れていませんか?」 https://www.nta.go.jp/publication/pamph/shotoku/0025012-200.pdf