家賃は、毎月の支出の中でいちばん大きな固定費です。一度決めると、引っ越すまで何年も同じ額を払い続けます。だからこそ、最初にいくらまでにするかが大事です。
 じむにーと
家賃は手取りの3分の1までってよく聞くけど、本当にそれで大丈夫なのかな。手取り25万円なら、いくらまでなら貯金や投資もできるんだろう。
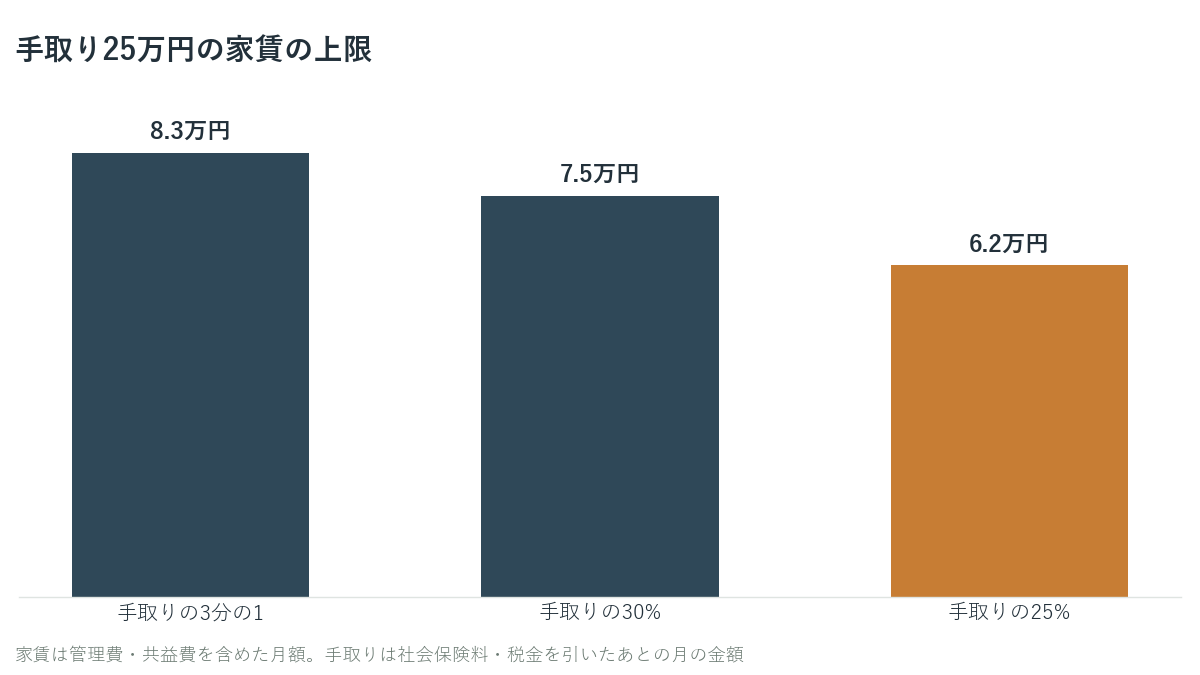
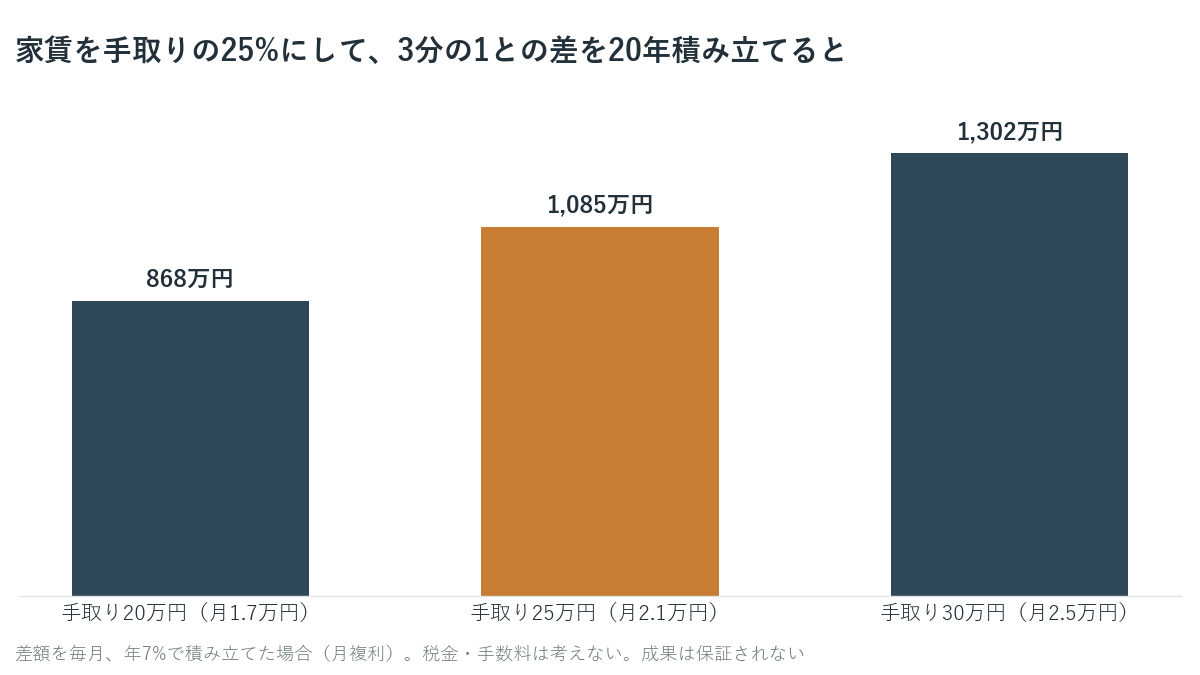
先に答えを書きます。よく言われる「手取りの3分の1」は、暮らせる上限の目安です。資産を作りたいなら、手取りの25%までに抑えるのがおすすめです。手取り25万円なら、3分の1で8.3万円、25%で6.2万円。この差の月約2.1万円を20年積み立てると、約1,085万円になります。
この記事では、手取り15万〜40万円ごとに家賃の上限を出し、上限の決め方で20年後にいくら差がつくかを計算しました。
結論:資産を作るなら、家賃は手取りの25%まで
- 「手取りの3分の1」はよく言われる目安ですが、公的な決まりではありません
- 手取りの3分の1まで家賃に使うと、残りで生活費・貯金・投資をまかなうのは楽ではありません
- 手取りの25%にすると、手取り25万円なら3分の1より月約2.1万円安くなります
- その差を年7%で20年積み立てると、約1,085万円になる計算です
家賃は管理費・共益費を含めた毎月の支払い額です。手取りは、額面の給与から社会保険料・所得税・住民税を引いた、毎月口座に振り込まれる金額です。
手取りに対応する年収の目安は、独身・40歳未満・賞与なしの会社員として、2026年10月時点の制度で計算しました(年収300万の手取りはいくら?と同じ方法)。
手取り別:家賃の上限の早見表
| 手取り(月) | 年収の目安 | 25% | 30% | 3分の1 |
|---|---|---|---|---|
| 15万円 | 約220万円 | 3.8万円 | 4.5万円 | 5.0万円 |
| 20万円 | 約300万円 | 5.0万円 | 6.0万円 | 6.7万円 |
| 25万円 | 約377万円 | 6.2万円 | 7.5万円 | 8.3万円 |
| 30万円 | 約456万円 | 7.5万円 | 9.0万円 | 10.0万円 |
| 35万円 | 約535万円 | 8.8万円 | 10.5万円 | 11.7万円 |
| 40万円 | 約621万円 | 10.0万円 | 12.0万円 | 13.3万円 |
(年収の目安は独身・40歳未満・賞与なしの場合。賞与がある人は、毎月の手取りで見てください)
自分の手取りがいくらかは、給与明細の「差引支給額」で確かめられます。賞与がある人は、賞与を含めずに毎月の手取りで家賃を決めます。賞与は毎年同じ額が出るとは限らないからです。
「手取りの3分の1」は本当に大丈夫?
「家賃は手取りの3分の1まで」は、不動産会社などがよく使う目安です。国の住まいの計画(住生活基本計画)にも、「手取りの何割まで」という決まった数字はありません。
手取り25万円で家賃を3分の1(8.3万円)にすると、残りは16.7万円です。ここから食費・光熱費・スマホ代・保険・交際費などを払い、さらに貯金と投資をするのは、楽ではありません。
| 手取り25万円の使い方 | 家賃が3分の1(8.3万円) | 家賃が25%(6.2万円) |
|---|---|---|
| 家賃 | 8.3万円 | 6.2万円 |
| 家賃を払ったあとに残るお金 | 16.7万円 | 18.8万円 |
| そのうち手取りの15%を貯金・投資に回すと | 生活費は12.9万円 | 生活費は15.0万円 |
手取りの15%(3.75万円)を先に貯金・投資に回す場合、家賃が25%なら生活費に月15万円使えます。3分の1だと12.9万円で、毎月2万円以上きつくなります。
 じむにーと
3分の1だと、家賃を払って貯金したら生活費が13万円もないんですね。それは毎月苦しくなりそうです。
平均の家賃はいくら?
総務省の住宅・土地統計調査(2023年)では、民営の賃貸住宅(家賃0円を除く)の1か月の家賃は、全国平均で65,496円でした。地域で大きく違います。
| 地域 | 民営の賃貸住宅の家賃(月) |
|---|---|
| 全国 | 65,496円 |
| 東京都 | 94,802円 |
| 大阪府 | 64,263円 |
| 富山県 | 50,620円 |
| 宮崎県 | 46,290円(いちばん安い) |
東京都の平均家賃9.5万円を手取りの25%に収めるには、手取りが月38万円必要です。東京で一人暮らしをするなら、職場から少し離れる、築年数の古い物件を選ぶなど、家賃を下げる工夫が必要になります。
家賃を下げた分を積み立てると、20年でいくら?
家賃の上限を「3分の1」ではなく「25%」にした場合、毎月の差額を年7%で20年積み立てるといくらになるかを計算しました。
| 手取り(月) | 3分の1と25%の差(月) | 20年・預金 | 20年・年7%で積み立て |
|---|---|---|---|
| 15万円 | 1.25万円 | 300万円 | 約651万円 |
| 20万円 | 1.7万円 | 400万円 | 約868万円 |
| 25万円 | 2.1万円 | 500万円 | 約1,085万円 |
| 30万円 | 2.5万円 | 600万円 | 約1,302万円 |
| 35万円 | 2.9万円 | 700万円 | 約1,519万円 |
| 40万円 | 3.3万円 | 800万円 | 約1,736万円 |
家賃は毎月必ず出ていく固定費なので、上限を少し下げるだけで、20年では1,000万円前後の差になります。年7%は、全世界の株にまとめて投資するインデックスファンドの過去25年の平均です(インデックス投資の利回りは何%?)。
 じむにーと
家賃を月2万円下げるだけで、20年で1,000万円以上。住まいは、いちばん効く固定費なんですね。
浮いたお金は、運用で増えた分に税金がかからないNISAで積み立てます。NISAの仕組みは新NISAの仕組み、口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
家賃を決めるときのポイント
- 管理費・共益費を含めた額で比べる(家賃6万円+管理費5,000円なら6.5万円)
- 賞与を当てにせず、毎月の手取りで決める
- 更新料や駐車場代がかかる場合は、月あたりにならして足す
- 迷ったら、手取りの25%以内で候補を探し、どうしても見つからなければ30%まで広げる
 じむにーと
家賃は、住んでいる間ずっと効く固定費。決めるときの数千円の差が、何年も続きます。
持ち家なら、住宅ローンで考える
持ち家の人は、家賃のかわりに住宅ローンの返済と固定資産税がかかります。我が家は田舎の戸建てで、住宅ローンの返済が年105万円(月平均約8.75万円)、固定資産税が年12万円です。
住宅ローンは、手取りに対して返済がいくらまでなら安全か、という考え方をします。この考え方は住宅ローンの返済比率は何%まで?にまとめました。持ち家と賃貸のどちらが得かは、持ち家と賃貸どっちが得?で計算しました。
まとめ
- 「家賃は手取りの3分の1まで」はよく言われる目安で、公的な決まりではない
- 資産を作るなら、家賃は手取りの25%まで。手取り25万円なら6.2万円、30万円なら7.5万円
- 3分の1まで使うと、手取りの15%を貯金・投資に回したときの生活費がかなり苦しくなる
- 3分の1と25%の差を年7%で20年積み立てると、手取り25万円で約1,085万円
- 民営の賃貸住宅の家賃は全国平均で月約6.5万円、東京都は約9.5万円(2023年)
次に読む
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 固定費の見直しから積み立てまで、やることを順番に並べています
- 節約して投資すると?|月1万円が20年で約521万円 節約した額ごとに、10・20・30年後にいくらになるかをまとめています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
次の引っ越しや更新のときに、手取りの25%を目安にしてみましょう。毎月の数千円が、将来の大きな差になります。
参考(一次ソース)
2026年10月22日に確認しました(※は2026年10月21日に確認)。
- 総務省統計局「令和5年住宅・土地統計調査」第112-2表(民営借家の1か月当たり家賃・都道府県別)※ https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040210046&fileKind=0
- 総務省統計局「家計調査 2025年 詳細結果表 二人以上の世帯 第3-7表 住居の所有関係別」※ https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040409538&fileKind=4
- 国土交通省「住生活基本計画(全国計画)」(2026年3月閣議決定)※ https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000032.html