家を買うとき、銀行に「この年収なら○○万円まで借りられます」と言われると、その額が自分の予算のように思えてきます。でも、借りられる額と、無理なく返せる額は同じではありません。
 じむにーと
年収500万円なら4,000万円以上借りられるって言われた。でも、本当にそんなに借りて大丈夫なのかな。
先に答えを書きます。住宅ローンの審査では、年収(額面)の30〜35%まで返済に回せる計算で借りられます。でも、手取りで見ると約44%です。実際に借りた人の平均は年収の22.8%でした。資産を作りながら暮らすなら、返済は年収の20%以内(手取りの約25%)が安全ラインです。
この記事では、年収300万〜800万円ごとに、安全ラインの返済額と借りられる額を計算しました。金利が上がった我が家の住宅ローンと、借り換えをしなかった理由も書いています。
結論:審査の上限35%は、手取りの約44%
- 住宅ローンの審査の上限は、年収(額面)の30%(年収400万円未満)〜35%(400万円以上)が目安です(フラット35の基準)
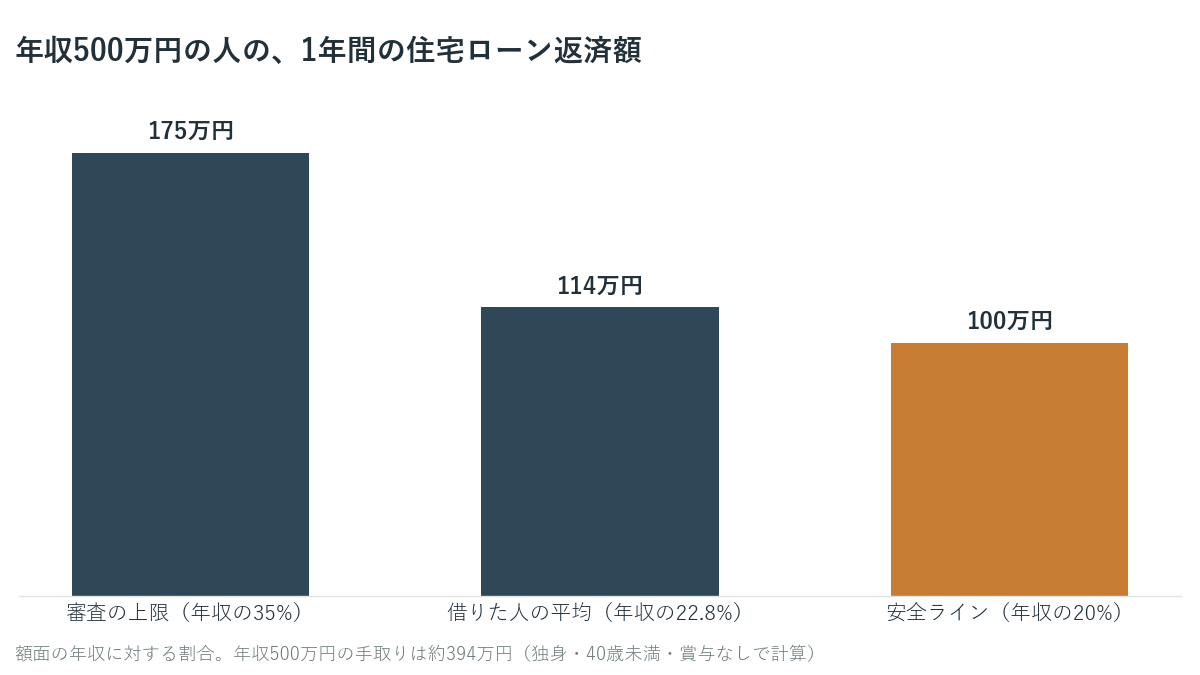
- 年収500万円で35%まで借りると、返済は年175万円。手取りの約44%が住宅ローンに消えます
- 実際に借りた人の平均は年収の22.8%。約6割の人は20%以内に収めています
- 資産を作るなら、返済は年収の20%以内(手取りの約25%)。家賃の目安と同じ水準です
返済比率(返済負担率)は、額面の年収に対する1年間の返済額の割合です。手取りは、独身・40歳未満・賞与なしの会社員として、2026年10月時点の制度で計算しました(年収300万の手取りはいくら?と同じ方法)。
借りられる額は、35年・元利均等返済・ボーナス払いなしで、金利1.7%と3.83%の2通りで計算しました。3.83%は、フラット35(返済期間21〜35年)の2026年10月の金利でいちばん多い水準です。
返済比率(返済負担率)とは
返済比率は、額面の年収のうち、何%を1年間の住宅ローンの返済に使うかです。
返済比率 = 1年間の返済額 ÷ 額面の年収
例えば年収500万円の人が、住宅ローンを毎月10万円(年120万円)返すなら、返済比率は24%です。
大事なのは、審査では住宅ローンだけでなく、ほかの借金の返済もすべて足すことです。フラット35の基準では、自動車ローン・教育ローン・カードローン(分割払い・リボ払いを含む)も合わせて計算します。車のローンを月3万円払っている年収500万円の人は、それだけで7.2%を使っていることになります。
審査の基準:年収の30〜35%まで
| 基準 | 返済比率の上限(額面の年収に対して) |
|---|---|
| フラット35:年収400万円未満 | 30%以下 |
| フラット35:年収400万円以上 | 35%以下 |
| 民間の金融機関(国交省の調査) | 一律の基準を持つ機関では40%以内・35%以内・30%以内などが多い |
国土交通省の調査では、9割を超える金融機関が審査で返済比率を見ていました。
額面の35%は、手取りでは44%
審査の基準は額面の年収で決まっています。でも、実際に返済に使うのは、税金や社会保険料を引いたあとの手取りです。年収ごとに、手取りに対する割合に直しました。
| 年収(額面) | 手取り(年) | 年収の20% | 年収の25% | 審査の上限 |
|---|---|---|---|---|
| 300万円 | 約240万円 | 60万円(手取りの25%) | 75万円(31%) | 90万円(38%) |
| 400万円 | 約317万円 | 80万円(25%) | 100万円(32%) | 140万円(44%) |
| 500万円 | 約394万円 | 100万円(25%) | 125万円(32%) | 175万円(44%) |
| 600万円 | 約466万円 | 120万円(26%) | 150万円(32%) | 210万円(45%) |
| 800万円 | 約595万円 | 160万円(27%) | 200万円(34%) | 280万円(47%) |
(1年間の返済額。かっこ内は手取りに対する割合。審査の上限は年収400万円未満30%・以上35%)
審査の上限いっぱいで借りると、手取りの4割以上が住宅ローンです。残りで食費・光熱費・教育費・車をまかない、さらに貯金と投資をするのは、かなり苦しくなります。
 じむにーと
額面の35%だと、手取りでは44%。手取りの半分近くが住宅ローンに消えるんですね。
実際に借りた人は、平均22.8%
住宅金融支援機構の調査では、実際に住宅ローンを借りた人の返済比率は、上限よりかなり低くなっています。
- フラット35を借りた人の平均(2025年度):年収の22.8%
- 住宅ローンを借りた人全体(2026年1月の調査):約6割が20%以内、約8割が25%以内。30%を超える人は約1割
買い方別では、土地を買って注文住宅を建てた人が26.4%と高く、そのうち3人に1人は30%以上でした。中古住宅は20%前後に収まっています。
安全ラインは、年収の20%(手取りの約25%)
この記事では、資産を作りながら暮らすなら、返済比率は年収の20%以内をおすすめします。理由は3つです。
- 年収の20%は、手取りの約25%。家賃の目安は手取りの何割?で出した「家賃は手取りの25%まで」と同じ水準です
- 実際に住宅ローンを借りた人の約6割が、20%以内に収めています
- 手取りの25%を住まいに使っても、手取りの15%を貯金・投資に回し、残りで暮らせます
年収別:安全ラインで借りられる額
| 年収(額面) | 年収の20%(年) | 金利1.7%で借りられる額 | 金利3.83%で借りられる額 |
|---|---|---|---|
| 300万円 | 60万円 | 約1,580万円 | 約1,160万円 |
| 400万円 | 80万円 | 約2,110万円 | 約1,540万円 |
| 500万円 | 100万円 | 約2,640万円 | 約1,930万円 |
| 600万円 | 120万円 | 約3,160万円 | 約2,310万円 |
| 800万円 | 160万円 | 約4,220万円 | 約3,080万円 |
(35年・元利均等・ボーナス払いなし)
同じ返済額でも、金利が1.7%か3.83%かで、借りられる額は500万円以上変わります。金利が上がると、同じ家を買うための返済は大きく増えます。
 じむにーと
年収500万円なら、安全ラインで借りるのは2,000万〜2,600万円くらい。銀行が言う上限とは、かなり違うんですね。
金利が上がると、返済はいくら増える?
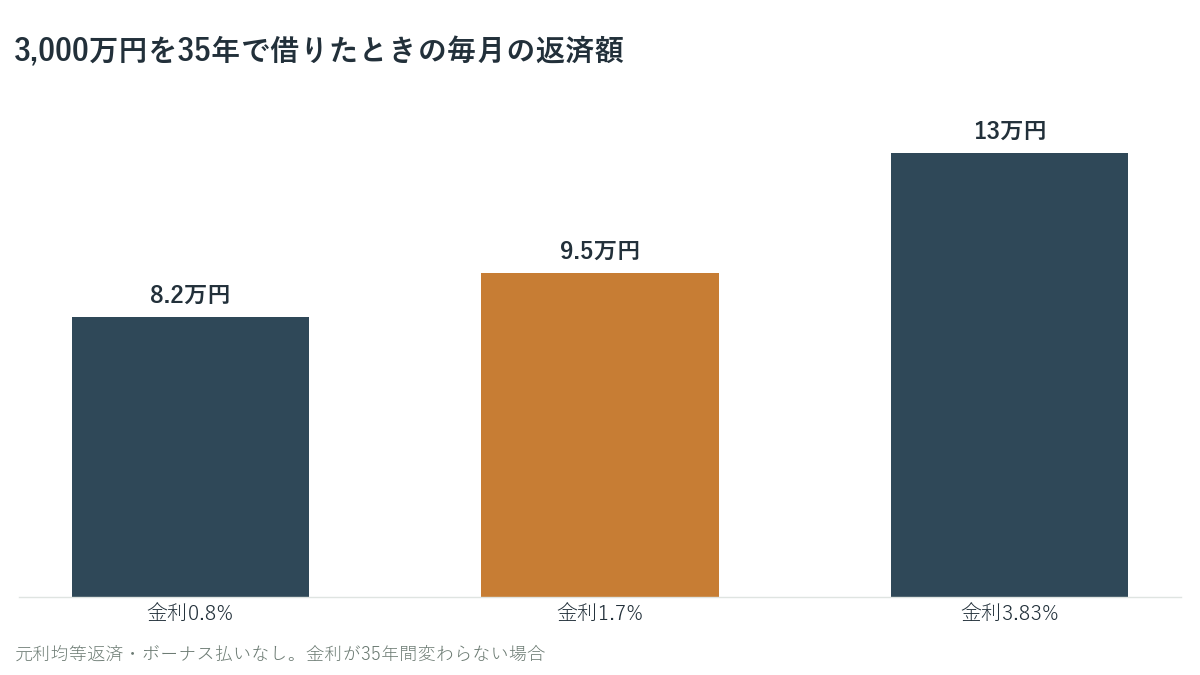
3,000万円を35年で借りた場合の、毎月の返済額です。
| 金利 | 毎月の返済 | 35年間の総返済額 |
|---|---|---|
| 0.8% | 約8.2万円 | 約3,440万円 |
| 1.7% | 約9.5万円 | 約3,980万円 |
| 3.83% | 約13.0万円 | 約5,450万円 |
金利が0.8%から1.7%に上がるだけで、毎月約1.3万円、総額で約540万円増えます。変動金利や短い固定期間で借りる人は、金利が上がっても返せる額にしておくことが大事です。国土交通省の調査では、新しく借りる人の8割以上が変動金利を選んでいます。
我が家の場合:金利が上がり、借り換えも考えた
我が家は田舎の戸建てで、10年前に3,000万円を35年で借りました。当時の金利は0.8%くらいでした。
金利の種類は、2年ごとに金利が見直される2年固定を選びました。当時は金利が上がる環境ではなかったので、金利の低いものを選び、はじめのうちに元本を多く減らしたかったからです。
その後、金利が上がり、今は1.7%です。返済は年105万円(ボーナス払いを含めて月平均約8.75万円)、固定資産税が年12万円かかります。62歳ごろに返し終わる予定です。
金利が上がったので、借り換えも検討しました。でも、今の金利との差が小さく、借り換えにかかる費用を含めた総返済額で比べると、借り換えないほうが有利という結果でした。借り換えを考えるときは、今の銀行に金利を下げてもらうよう交渉できることもあると聞きました。借り換えを考えるなら、手数料などの費用を含めた総額で比べることが大事です。
 じむにーと
借り換えは、金利だけでなく、手数料などを含めた総返済額で比べる。差が小さければ、借り換えないほうが得なこともあります。
借りる前に確かめること
- 返済比率は、額面ではなく手取りで見る。手取りの25%以内が目安
- 車のローンなど、ほかの返済も足して考える
- 金利が上がっても返せるか、金利を1〜2%上げて計算しておく
- 借りられる額ではなく、返せる額から逆算して家の予算を決める
- 頭金を入れすぎて、生活防衛資金がなくならないようにする(生活防衛資金はいくら必要?)
持ち家と賃貸のどちらが得かは、持ち家と賃貸どっちが得?で、老後までの総額を計算して比べました。
まとめ
- 住宅ローンの審査の上限は、年収(額面)の30〜35%。手取りで見ると約44%になる
- 審査では、車のローンやカードローンの返済も合わせて計算する
- 実際に借りた人の平均は年収の22.8%(フラット35・2025年度)。約6割は20%以内
- 資産を作るなら、返済は年収の20%以内(手取りの約25%)。年収500万円なら年100万円まで
- 3,000万円・35年なら、金利が0.8%から1.7%に上がるだけで総返済額は約540万円増える
- 借り換えは、手数料を含めた総返済額で比べる
ここに書いたのは一般的な計算の目安です。実際に借りられる額や金利は、金融機関の審査と、その時点の金利で決まります。
次に読む
- 家賃の目安は手取りの何割?|手取り15〜40万の上限表 賃貸の人の家賃の上限を、手取りごとにまとめています
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 固定費の見直しから積み立てまで、やることを順番に並べています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
銀行が「借りられる」と言う額ではなく、自分が「返せる」額で家を選ぶ。それだけで、将来のお金の余裕がまったく違ってきます。
参考(一次ソース)
2026年10月26日に確認しました。
- 住宅金融支援機構「フラット35 ご利用条件」(総返済負担率の基準) https://www.flat35.com/loan/lineup/flat35/conditions/index.html
- 住宅金融支援機構「2025年度 フラット35利用者調査」 https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」 https://www.jhf.go.jp/files/topics/4955_ext_99_2.pdf
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」 https://www.mlit.go.jp/report/press/content/001991057.pdf
- 住宅金融支援機構「フラット35 借入金利(2026年10月)」 https://www.flat35.com/files/topics/6167_ext_99_0.pdf