「家賃を払い続けるのはもったいない。持ち家のほうが得」「いや、ローンや修繕費を考えたら賃貸のほうが身軽」。持ち家と賃貸は、昔から意見が分かれる話です。
 じむにーと
家賃を払い続けるのと、ローンを組んで家を買うのと、一生で見たらどっちが安いんだろう。老後のことを考えると、持ち家のほうが安心なのかな。
先に答えを書きます。30歳から95歳まで住んだときの総額を計算すると、都市部の例では持ち家約6,720万円、賃貸約6,810万円で、ほとんど同じでした。地方や、土地がすでにある場合は、条件しだいで賃貸のほうが安くなることもあります。
お金だけで比べると、どちらが得かは条件で決まり、大差はありません。決め手になるのは、家族に必要な広さ、老後に家を借りられるか、土地があるか、金利です。
結論:お金だけなら大差なし。決め手はお金以外
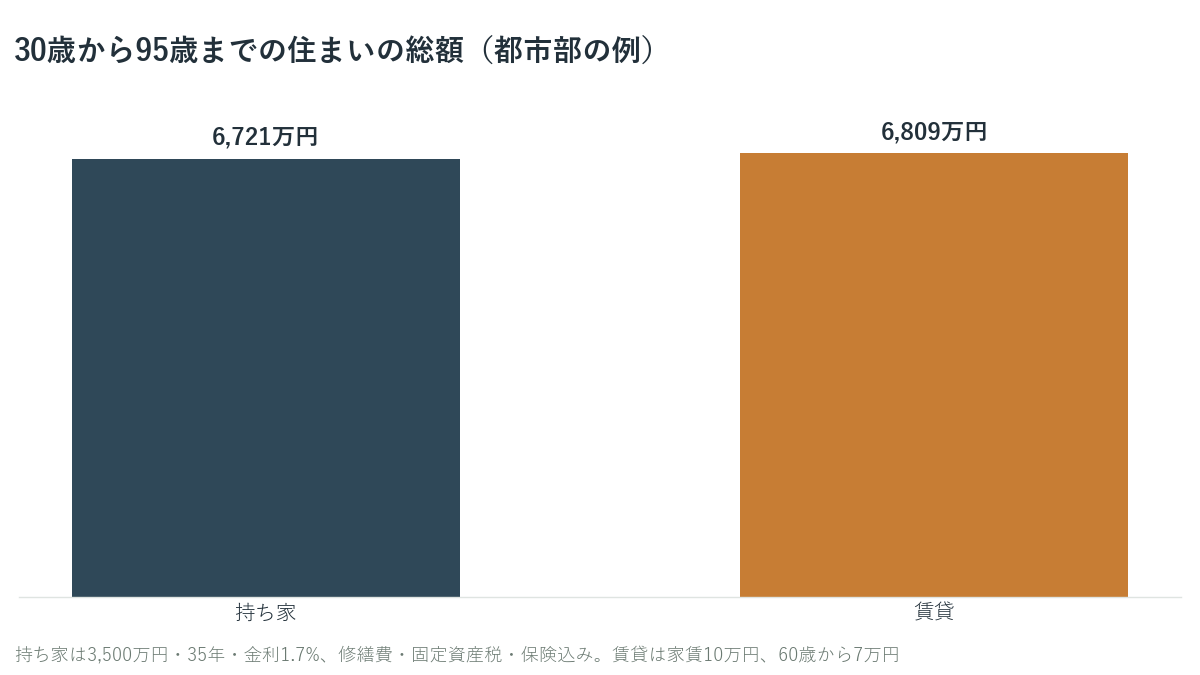
- 都市部の例では、65年間の総額は持ち家約6,720万円、賃貸約6,810万円でほぼ同じです
- 持ち家は、最後に土地(この例では1,000万円)が残ります。建物の価値はほぼ残りません
- 金利が3.83%なら、持ち家は約8,440万円に増え、賃貸のほうが安くなります
- 老後は賃貸を借りにくくなります。大家の約7割が、高齢者の入居に抵抗を感じています
30歳から95歳までの65年間に、住まいに払うお金の合計です。物価の上昇、住宅ローン控除などの税金の優遇、運用で増える分は入れていません。
持ち家は、頭金0円・35年・元利均等・金利が35年間変わらない場合です。固定資産税は年10万円(土地がある場合の地方の例は8万円)、修繕費は30年で約550万円を2回、火災保険と地震保険は年5万円としました。賃貸は、60歳までと60歳からで家賃を変え、2年ごとに家賃1か月分の更新料を足しています。
65年間の総額を、3つの条件で比べる
| 条件 | 持ち家 | 賃貸 | 持ち家で残る土地 |
|---|---|---|---|
| 都市部 | 約6,720万円 | 約6,810万円 | 約1,000万円 |
| 地方 | 約6,060万円 | 約4,810万円 | 約700万円 |
| 土地がすでにある | 約5,260万円 | 約4,810万円 | もともとある |
- 都市部:物件3,500万円(うち土地1,000万円)/家賃10万円、60歳から7万円
- 地方:物件3,000万円(うち土地700万円)/家賃7万円、60歳から5万円
- 土地がすでにある:建物2,500万円/家賃7万円、60歳から5万円
都市部の例では、ほとんど差がありません。地方の例では、家賃が安いぶん賃貸のほうが安く見えます。土地がすでにある場合も、65年で約450万円、1年あたり7万円ほどの差です。
ただし、この計算は「家族に合う広さの賃貸が、ずっとその家賃で借りられる」という前提です。ここが、実際には一番難しいところです。
 じむにーと
一生で6,000万円以上も住まいにかかるのに、持ち家と賃貸の差はほとんどない。お金だけで決める話じゃないんですね。
持ち家の内訳(都市部の例)
| 項目 | 65年間の合計 |
|---|---|
| 住宅ローンの返済(3,500万円・35年・1.7%) | 約4,650万円 |
| 修繕費(30年で約550万円×2回) | 約1,100万円 |
| 固定資産税(年10万円) | 約650万円 |
| 火災保険・地震保険(年5万円) | 約330万円 |
| 合計 | 約6,720万円 |
借りた額は3,500万円でも、利息を含めた返済は約4,650万円です。さらに、修繕費と税金と保険で約2,000万円かかります。
修繕費の公的な目安はありません。民間の調査(アットホーム)では、戸建てに30年以上住んだ人の修繕費は平均554万円でした。外壁や屋根、水回りの交換が、10〜20年ごとに必要になります。
金利が上がると、持ち家が不利になる
同じ都市部の例で、金利が3.83%(フラット35の2026年10月の水準)だと、住宅ローンの返済は約6,360万円に増え、持ち家の総額は約8,440万円になります。賃貸の約6,810万円より、約1,600万円高くなります。
持ち家が得かどうかは、金利で大きく変わります(住宅ローンの返済比率は何%まで?)。
持ち家の弱点:建物の価値はすぐに下がる
日本では、木造の戸建ては「築20〜25年で建物の価値はほぼゼロ」とされてきました。国土交通省も、2014年の資料で「一律に築後20〜25年で建物の市場価値をゼロとされる慣行」があると書き、それを改めるための指針を作っています。税金の計算に使う木造住宅の耐用年数も22年です。
つまり、持ち家で最後に残るのは、ほとんどが土地の価値です。家は「資産」というより、住むための「消費」に近いと考えておくほうが安全です。
 じむにーと
家を買っても、建物の価値は20年ほどでほぼゼロ。残るのは土地だけなんですね。
賃貸の弱点①:老後に借りにくくなる
賃貸の一番の心配は、年を取ってから家を借りにくくなることです。
国土交通省の調査(2021年度)では、大家の約7割が、高齢者の入居に抵抗を感じていると答えています。理由で一番多いのは「部屋での死亡事故などへの不安」(90.9%)でした。
総務省の住宅・土地統計調査(2023年)では、高齢者のいる世帯の81.6%が持ち家に住んでいます。老後も賃貸で暮らすなら、借りられる物件が限られることを考えて、家賃を払い続けられるお金を用意しておく必要があります。
賃貸の弱点②:家族が多いと、広い家が見つからない
もう一つの弱点は、家族が多いと、合う広さの賃貸が少ないことです。
国の住生活基本計画(2021年版)では、5人家族(子どもは10歳以上)に必要な広さは、最低でも約57㎡、郊外の戸建てでゆとりある暮らしをするなら約143㎡とされていました。ところが、賃貸住宅の広さは、持ち家よりずっと狭くなっています。
| 1住宅あたりの広さ(2023年) | 持ち家 | 賃貸住宅(民営) |
|---|---|---|
| 全国 | 117.5㎡ | 44.1㎡ |
| 地方の県の例(秋田・富山・鳥取) | 147〜167㎡ | 48〜50㎡ |
| 東京都 | 90.0㎡ | 38.0㎡ |
(総務省 住宅・土地統計調査。住宅だけの建物)
地方では、持ち家は東京よりずっと広いのに、賃貸住宅は東京と10㎡ほどしか違いません。全国で見ると、賃貸住宅のうち100㎡以上の広さがあるのは4.1%、70㎡以上でも11.7%だけです。広い賃貸の多くは、数の少ない一戸建ての貸家です(賃貸住宅のうち一戸建ては全国で7.2%)。
子どもが多い家族が、広さの合う賃貸を地方で借り続けるのは、数のうえでも簡単ではありません。
我が家の場合:田舎で子どもがいるので持ち家
我が家は、田舎の戸建てに5人家族で住んでいます。10年前に、3,000万円を35年の住宅ローンで借りました。
私の考えは、次のとおりです。
- 田舎で土地があるなら、持ち家も選択肢になる
- ただ、建物の資産価値は、買った瞬間からないに等しい
- 子どもがいると、家族に合う広さの賃貸を借り続けるのはなかなか厳しい
上で見たとおり、田舎では5人家族が住める広さの賃貸はあまりありません。お金の差が小さいなら、家族に必要な広さと、老後も住める場所があることを優先しました。
どちらを選ぶかの目安
| こんな人は | 向いているのは |
|---|---|
| 転勤や転職で住む場所が変わるかもしれない | 賃貸 |
| 家族が多く、広さが必要。近くに借りられる物件が少ない | 持ち家 |
| 土地がすでにある(親の土地など) | 持ち家も選択肢 |
| 住宅ローンの返済比率が手取りの25%を超えそう | 賃貸、または予算を下げる |
| 老後も賃貸で暮らすつもり | 家賃を払い続けるお金を、老後資金に上乗せしておく |
どちらを選んでも、住まいは一生で数千万円かかる、いちばん大きな固定費です。持ち家なら返済比率を手取りの25%以内、賃貸なら家賃を手取りの25%以内に収めることが、資産を作るうえで一番効きます(家賃の目安は手取りの何割?)。
 じむにーと
持ち家か賃貸かより、住まいに毎月いくら使うか。手取りの25%以内に収めるのが、資産を作るいちばんの近道です。
まとめ
- 30歳から95歳までの住まいの総額は、都市部の例で持ち家約6,720万円・賃貸約6,810万円。お金だけなら大差なし
- 地方や土地がある場合は条件しだいで賃貸が安くなることも。金利が上がると持ち家は不利になる
- 持ち家は、建物の価値が築20〜25年でほぼゼロになり、修繕費も30年で数百万円かかる
- 賃貸は、老後に借りにくくなる。大家の約7割が高齢者の入居に抵抗を感じている
- 賃貸住宅は広い家が少ない。100㎡以上は全国で4.1%だけで、地方でも平均50㎡ほど
- 決め手は、家族の広さ・老後の住まい・土地の有無・金利。どちらでも、住居費は手取りの25%以内に
ここに書いたのは一般的な計算の例です。実際の総額は、物件の値段、金利、家賃、修繕の内容で大きく変わります。
次に読む
- 住宅ローンの返済比率は何%まで?|手取りで見た安全ライン 持ち家を買うときに、いくらまで借りていいかをまとめています
- 家賃の目安は手取りの何割?|手取り15〜40万の上限表 賃貸の人の家賃の上限を、手取りごとにまとめています
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 固定費の見直しから積み立てまで、やることを順番に並べています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
持ち家でも賃貸でも、住まいにかけるお金を手取りの25%以内に。そこさえ守れば、どちらを選んでも資産は作れます。
参考(一次ソース)
2026年10月26日に確認しました。
- 住宅金融支援機構「2025年度 フラット35利用者調査」 https://www.jhf.go.jp/files/topics/4941_ext_99_0.pdf
- 住宅金融支援機構「フラット35 借入金利(2026年10月)」 https://www.flat35.com/files/topics/6167_ext_99_0.pdf
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 結果の概要」 https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf
- 国土交通省「中古戸建て住宅に係る建物評価の改善に向けた指針」の報道発表(2014年) https://www.mlit.go.jp/report/press/totikensangyo16_hh_000101.html
- 国土交通省「住宅確保要配慮者に対する居住支援に関する資料」(大家の入居制限の意識・2021年度調査) https://www.mlit.go.jp/policy/shingikai/content/001708224.pdf
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」 https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計」第13表(住宅の所有の関係・延べ面積区分別) https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040209871&fileKind=0
- 国土交通省「住生活基本計画(全国計画)」2021年3月(居住面積水準は別紙3・別紙4) https://www.mlit.go.jp/report/press/content/001392092.pdf