20代のみんなは、いったいいくら貯金しているんだろう。ネットで「20代の貯金の平均は200万円以上」という記事を見て、焦ったことはありませんか。
 じむにーと
自分の貯金は100万円もない。もしかして、かなり少ないほうなのかな。
この記事では、金融経済教育推進機構(J-FLEC)が2025年に行った調査をもとに、20代の貯金の実際をグラフで確認します。平均だけでなく中央値、100万円や300万円がどのくらいの位置なのか、貯金の中身や目的まで並べました。
数字は2026年10月2日に確認したものです。
結論:平均は255万円、でも中央値は37万円
先に結論を書きます。一人暮らしなどの単身世帯の20代の場合です。
- 貯金(金融資産)の平均は255万円ですが、中央値は37万円です
- 100万円以上持っている人は約4割、300万円以上は約2割です
- 平均が高く見えるのは、一部のたくさん持っている人が数字を引き上げているからです
平均の数字だけを見て焦る必要はありません。
平均と中央値の差をグラフで見る
J-FLECの「家計の金融行動に関する世論調査」は、預貯金・株式・投資信託・保険などの金融資産をいくら持っているかを毎年聞いている調査です。
20代の平均と中央値を並べると、次のようになります。
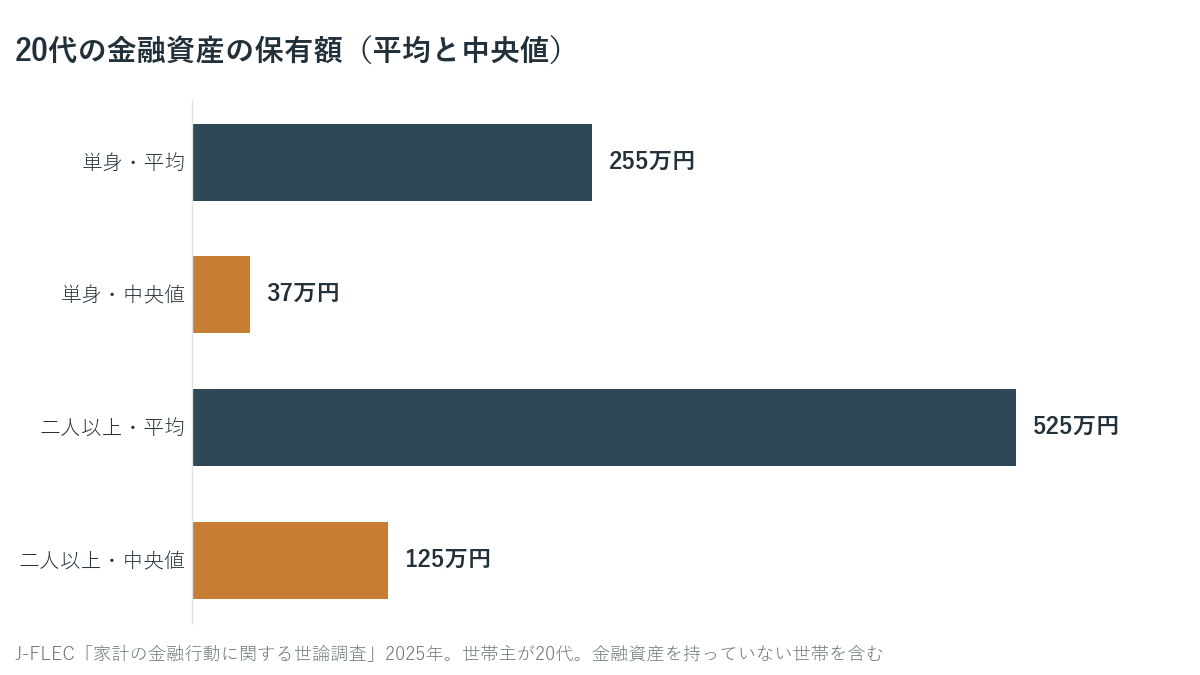
単身世帯では、平均が中央値の約7倍です。
平均は、全員の金額を足して人数で割った数字です。1人が3,000万円持っていると、それだけで平均がぐっと上がります。一方、中央値は金額の少ない順に並べたときにちょうど真ん中に来る人の金額で、一部の人の影響を受けにくい数字です。自分の位置を知りたいときは、中央値で比べるのがおすすめです。
 じむにーと
平均の255万円と比べていたけど、中央値は37万円だったんですね。
20代の貯金の分布:100万円・300万円はどのくらいの位置か
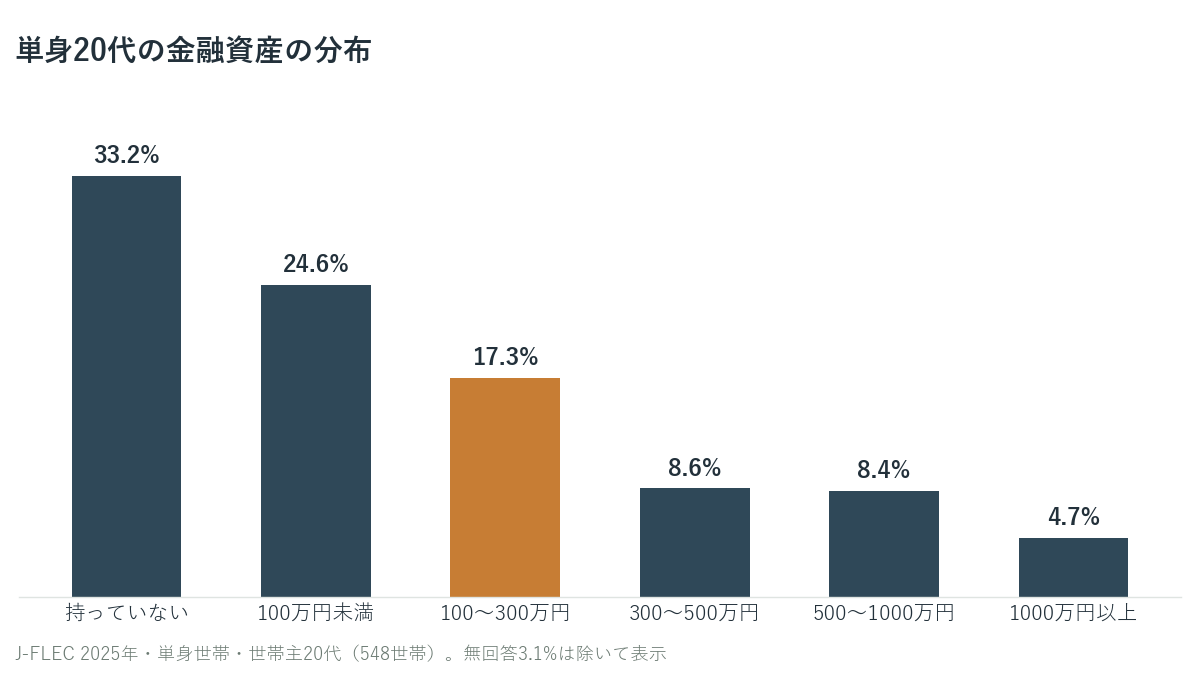
単身世帯の20代が、それぞれいくら持っているかの分布です。
20代で貯金100万円は少ない?
100万円以上持っている単身の20代は、約39%です。100万円あれば、20代の上位約4割に入ります。少ないどころか、中央値より上です。
20代で貯金300万円は多い?
300万円以上は約22%です。300万円あれば、上位約2割です。20代としてはかなり多いほうだと言えます。
「持っていない」が33%は本当?
「持っていない」の33.2%は、貯金がゼロという意味ではありません。この調査では、生活費として出し入れしている預金は「金融資産」に入れない決まりになっているからです。
実際、「持っていない」と答えた人のうち、預金の残高を答えた人の平均は91万円でした。普段使いの口座にお金はあるけれど、貯金や投資として分けてはいない、という人が多いと考えられます。
 じむにーと
普通預金に置いたままのお金は、この調査では「貯金」に数えられていません。口座を分けると、自分でも貯金の額が見えるようになります。
20代は何で貯めているのか
金融資産を持っている単身の20代(平均388万円)の中身を見てみます。
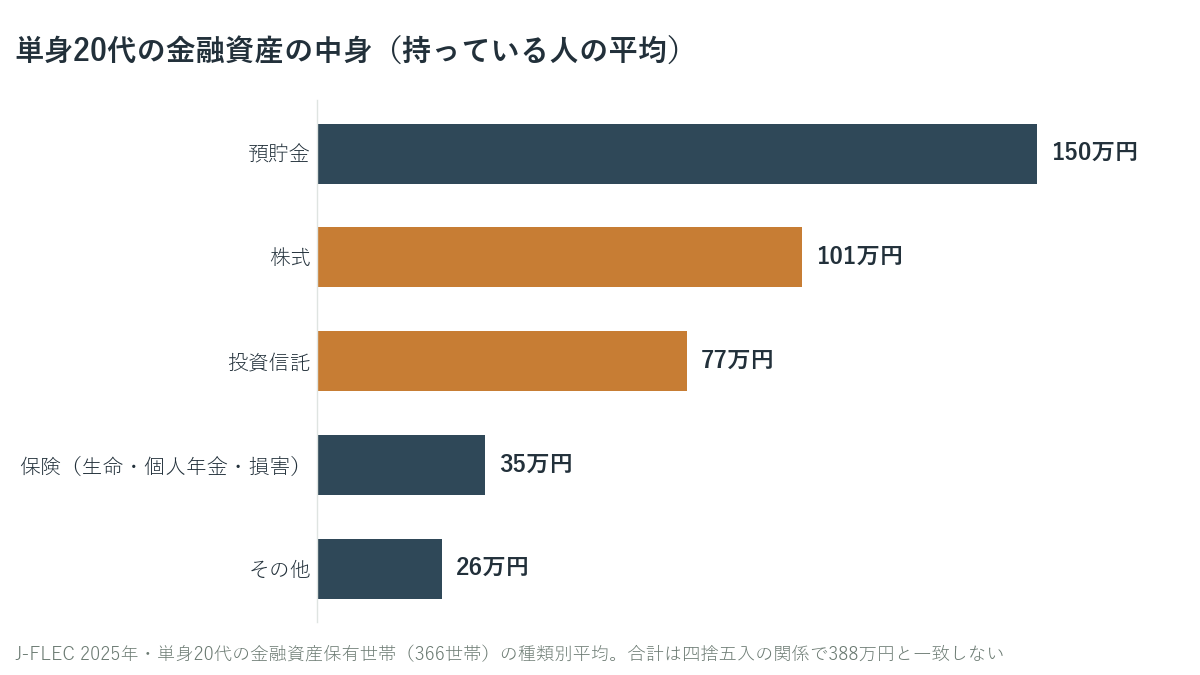
預貯金は150万円で、全体の約4割です。株式と投資信託を合わせると178万円で、預貯金より多くなっています。20代でも、貯金だけでなく投資で持っている人が増えていることが分かります。
20代は何のために貯めているのか
同じ調査で、お金を持っている目的を3つまで選んでもらった結果です。
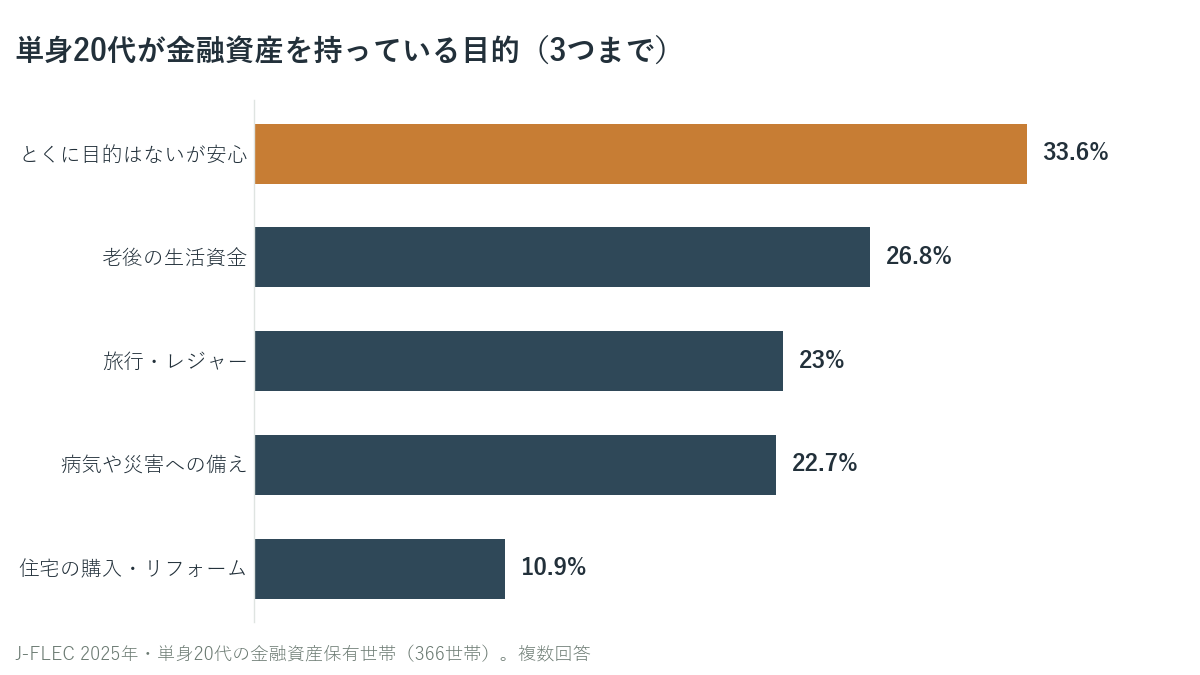
いちばん多かったのは「とくに目的はないが、持っていれば安心」でした。20代の時点で、老後のために貯めている人も4人に1人以上います。
目的がはっきりしないまま貯めていると、「いくら貯まれば十分か」が分からず、不安が続きます。まずは収入が止まったときの備え(生活防衛資金)を目標にすると、最初の金額がはっきり決まります。金額の出し方は生活防衛資金はいくら必要?にまとめています。
28歳でいくら貯まる?毎月の金額別に計算
「28歳までにいくら貯めておけばいいか」は、人によって違います。代わりに、22歳から毎月同じ額を貯めた場合、28歳(6年後)にいくらになるかを計算しました。
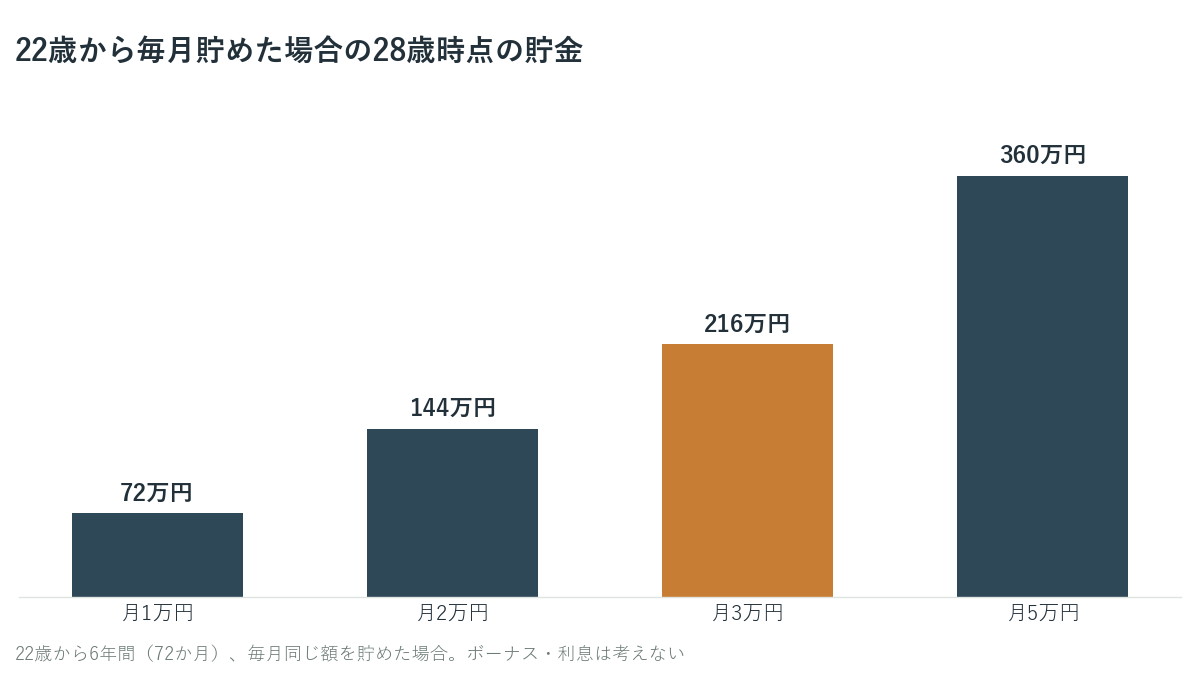
毎月3万円を6年続けると216万円です。単身20代の中で見ると、上位約3割にあたる金額です。
ちなみに、1年で200万円を貯めるには毎月約16万7千円が必要です。単身20代の手取りの中央値は年250万円(月約21万円)なので、ボーナスなしでは現実的ではありません。大きな目標より、毎月続けられる金額を決めるほうが大切です。
 じむにーと
高すぎる目標を立てると、生活費が足りなくなって貯金を崩し、続かなくなります。
手取りに対して毎月いくら貯めるかの目安は、貯金は毎月いくら?で手取り別の早見表にしています。
28歳のその先:貯金のままと投資に回した場合を比べる
28歳で216万円になった毎月3万円を、そのまま60歳まで続けたらどうなるでしょうか。預金に貯め続けた場合と、生活防衛資金を貯め終えたあとに投資(世界中の株式に分散する投資信託など)で積み立てた場合を比べました。
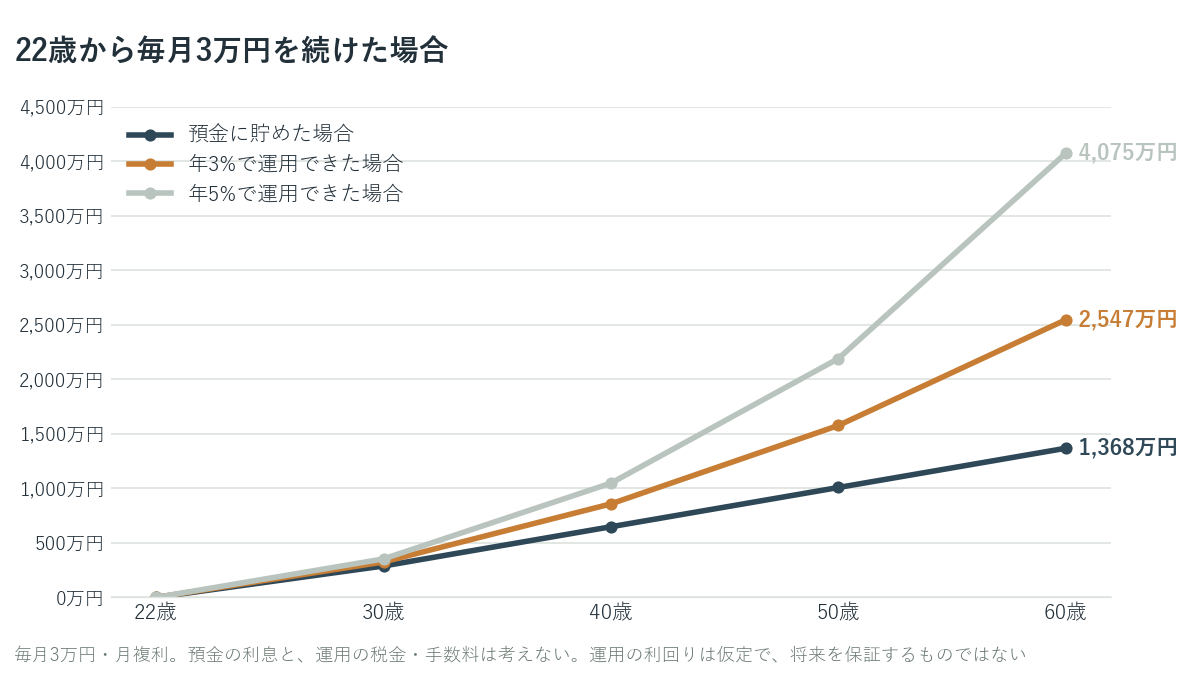
| 年齢(続けた年数) | 預金 | 年3%で運用 | 年5%で運用 |
|---|---|---|---|
| 28歳(6年) | 216万円 | 236万円 | 251万円 |
| 40歳(18年) | 648万円 | 858万円 | 1,048万円 |
| 60歳(38年) | 1,368万円 | 2,547万円 | 4,075万円 |
28歳の時点では、差は20万〜35万円ほどです。ところが60歳まで続けると、年3%でも約1,180万円、年5%なら約2,700万円の差になります。差が大きく開くのは後半です。増えた分がさらに増える「複利」が、時間をかけるほど効いてくるからです。仕組みは投資でお金が増える仕組みで説明しています。
ただし、投資は毎年きれいに増えるわけではありません。途中で大きく値下がりする年もあり、短い期間では元本を割ることもあります。だからこそ、次の順番を守ることが大切です。
- まず預金で、生活防衛資金を貯める
- そのあとの分を、10年以上使わない余剰資金として積み立てる
- 値下がりしても売らずに続ける
20代は、この「時間」をいちばん長く使える年代です。投資の怖さとの付き合い方は投資が怖い人へで、運用で増えた分にかかる税金を0円にできる制度は新NISAの仕組みでまとめています。
平均(255万円)ではなく中央値(37万円)で比べる。100万円で上位約4割、300万円で上位約2割。
まとめ
- 単身世帯の20代の貯金(金融資産)は、平均255万円・中央値37万円。自分と比べるなら中央値
- 100万円以上は約39%、300万円以上は約22%。100万円あれば上位約4割
- 「持っていない」33.2%は、生活費の預金を除いた数字。貯金ゼロという意味ではない
- 持っている人の中身は、預貯金150万円に対して株式・投資信託が合わせて178万円
- 目的でいちばん多いのは「とくに目的はないが安心」。まずは生活防衛資金を目標にすると金額が決まる
- 22歳から毎月3万円なら、28歳で216万円。60歳まで続けると預金で1,368万円、年3%で運用できれば2,547万円(保証はない)
 じむにーと
周りと比べて焦るより、毎月の金額を決めて続けるほうが、確実に前に進めます。
次に読む
- 貯金は毎月いくら?|手取り別の目安と先取り貯金のやり方 手取りの何%を貯めるかの早見表と、給料日に自動で分ける方法です
- 投資でお金が増える仕組み|増えた分の6割は最後の10年に生まれる 60歳までの比較で差が後半に開いた理由(複利)を、くわしく説明しています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月2日に確認しました。
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」 https://www.j-flec.go.jp/data/kakekin_2025/
- 同 単身世帯 各種分類別データ https://j-flec.go.jp/wpimages/uploads/per12501.xlsx
- 同 二人以上世帯 各種分類別データ https://j-flec.go.jp/wpimages/uploads/per22501.xlsx