貯金をしたほうがいいのは分かっている。でも、毎月いくら貯めればいいのかが分からない。気づいたら月末にお金が残っていない。そんな状態になっていませんか。
 じむにーと
みんな、手取りのどのくらいを貯金しているんだろう。自分は少なすぎるのかな。
この記事では、毎月の貯金額の目安を、手取りの金額別に計算した早見表で示します。そのうえで、20〜30代が実際に手取りの何%を貯めているかを公的な調査で確認し、確実に貯まる「先取り貯金」のやり方までまとめました。
投資が怖い人へで書いた「余剰資金を作る」の続きの記事です。数字は2026年10月1日に確認したものです。
結論:まず手取りの10〜15%を、給料日に自動で分ける
先に結論を書きます。
- 毎月の貯金額は、まず手取りの10〜15%から始めるのが続けやすい目安です(このブログの考え方。理由は後で書きます)
- 手取り20万円なら月2万〜3万円。月3万円なら、100万円まで34か月です
- 実際の調査では、20〜30代の単身世帯の半数以上が、1年間に手取りを全く貯蓄や投資に回していません
- 「余ったら貯金」ではなく、給料日に先に分ける先取り貯金にすると、確実に貯まります
手取り別の早見表:毎月いくら貯まるか
手取りに対する割合ごとに、毎月の貯金額を計算しました。
| 手取り(月) | 10% | 15% | 20% | 25% |
|---|---|---|---|---|
| 15万円 | 1.5万円 | 2.3万円 | 3万円 | 3.8万円 |
| 18万円 | 1.8万円 | 2.7万円 | 3.6万円 | 4.5万円 |
| 20万円 | 2万円 | 3万円 | 4万円 | 5万円 |
| 22万円 | 2.2万円 | 3.3万円 | 4.4万円 | 5.5万円 |
| 25万円 | 2.5万円 | 3.8万円 | 5万円 | 6.3万円 |
| 28万円 | 2.8万円 | 4.2万円 | 5.6万円 | 7万円 |
| 30万円 | 3万円 | 4.5万円 | 6万円 | 7.5万円 |
| 35万円 | 3.5万円 | 5.3万円 | 7万円 | 8.8万円 |
0.1万円未満は四捨五入しています。ボーナスは含めていません。
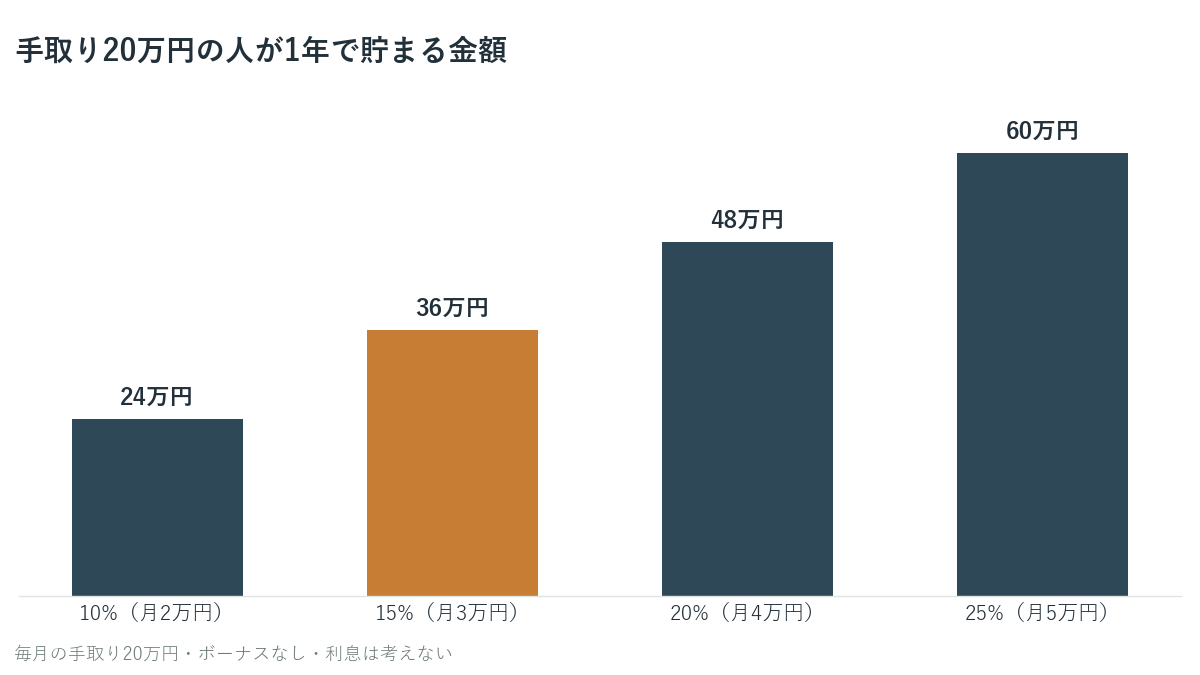
手取り20万円の人が、割合を変えると1年でいくら貯まるかをグラフにすると、次のようになります。
100万円は何か月で貯まるか
「まず100万円」を目標にする人も多いと思います。手取り20万円の場合、割合ごとに100万円までかかる月数は次のとおりです。
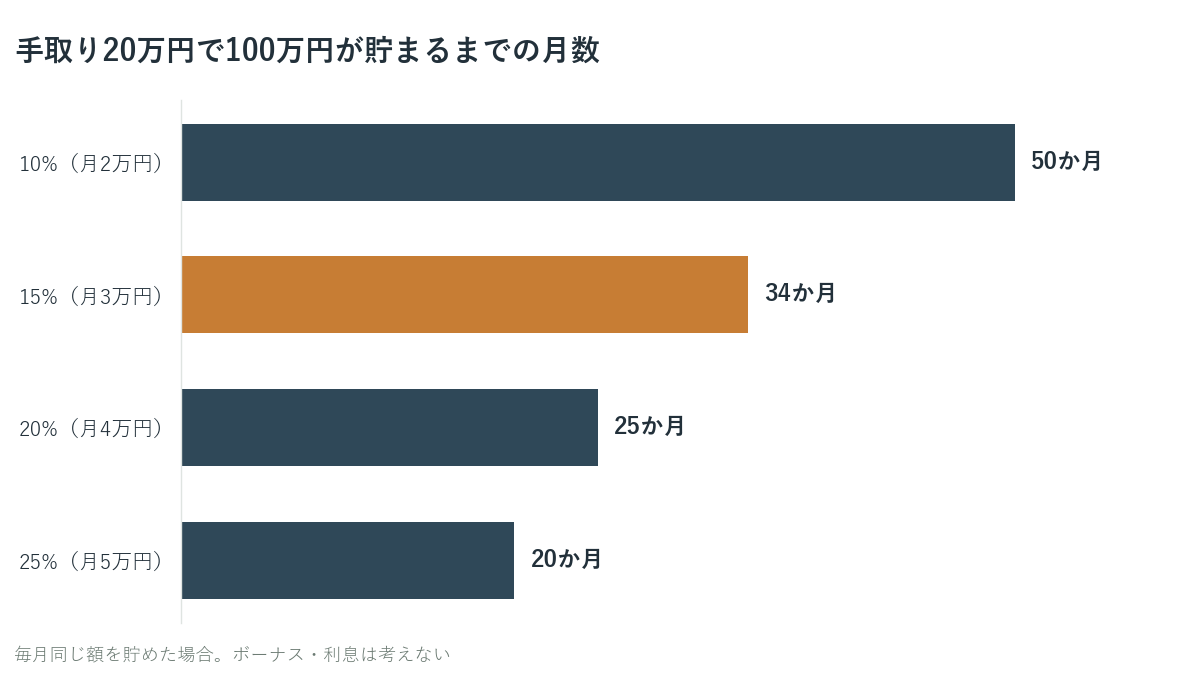
10%なら4年あまり、15%なら3年弱です。割合を5%上げるだけで、1年以上早くなります。
 じむにーと
月1万円の差で、100万円に届くのが16か月も早くなるんですね。
ちなみに、1年で100万円を貯めるには、毎月83,334円が必要です。手取り25万円なら手取りの33%、手取り30万円でも28%にあたります。ボーナスなしで1年100万円は、かなり高い目標だと分かります。
みんなは手取りの何%を貯めているのか
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」(2025年)では、1年間の手取り収入のうち、何%を預貯金や投資などの金融資産に振り分けたかを聞いています。
単身世帯の20代の結果をグラフにしました。
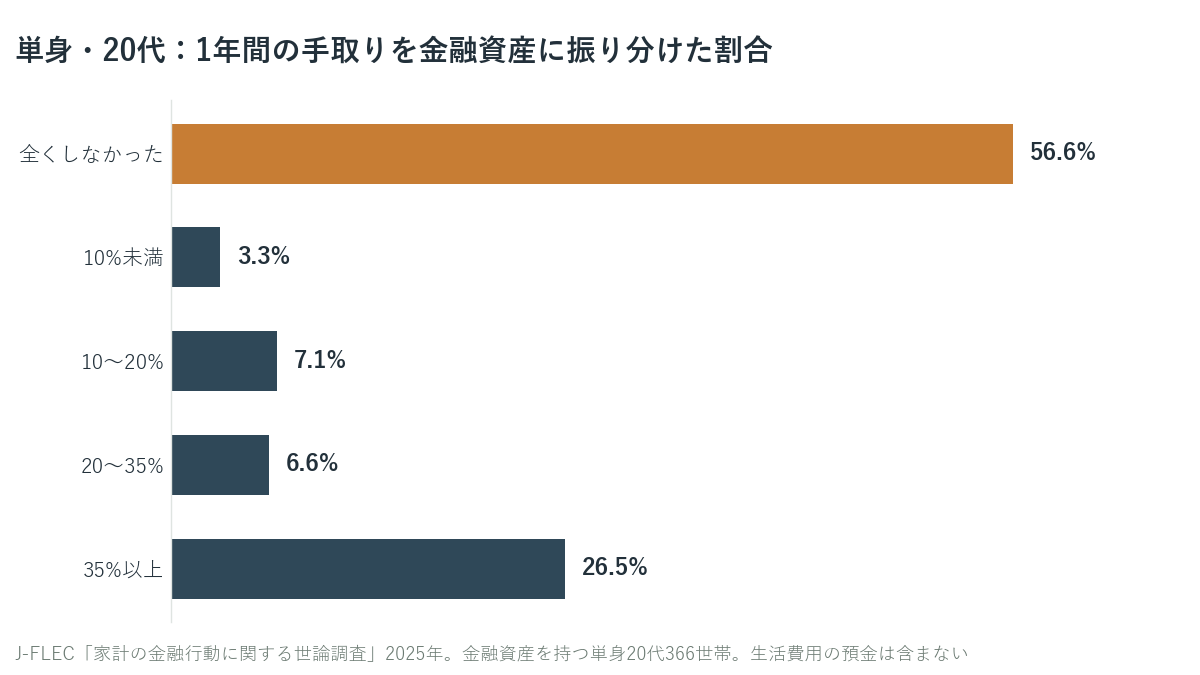
金融資産を持っている人に限っても、半数以上(56.6%)が1年間に1円も振り分けていません。30代の単身世帯でも51.4%です。一方で、振り分けた人は35%以上の高い割合に固まっていて、「貯める人はしっかり貯め、貯めない人は全く貯めない」と二極化しています。
 じむにーと
「みんなはもっと貯めている」と焦る必要はありません。毎月少しでも貯めていれば、それだけで半数より前にいます。
貯金額を聞かれると、平均の数字に驚く人も多いと思います。ただ、平均は一部のたくさん持っている人に引き上げられます。真ん中の人の金額(中央値)と並べると、差がはっきりします。
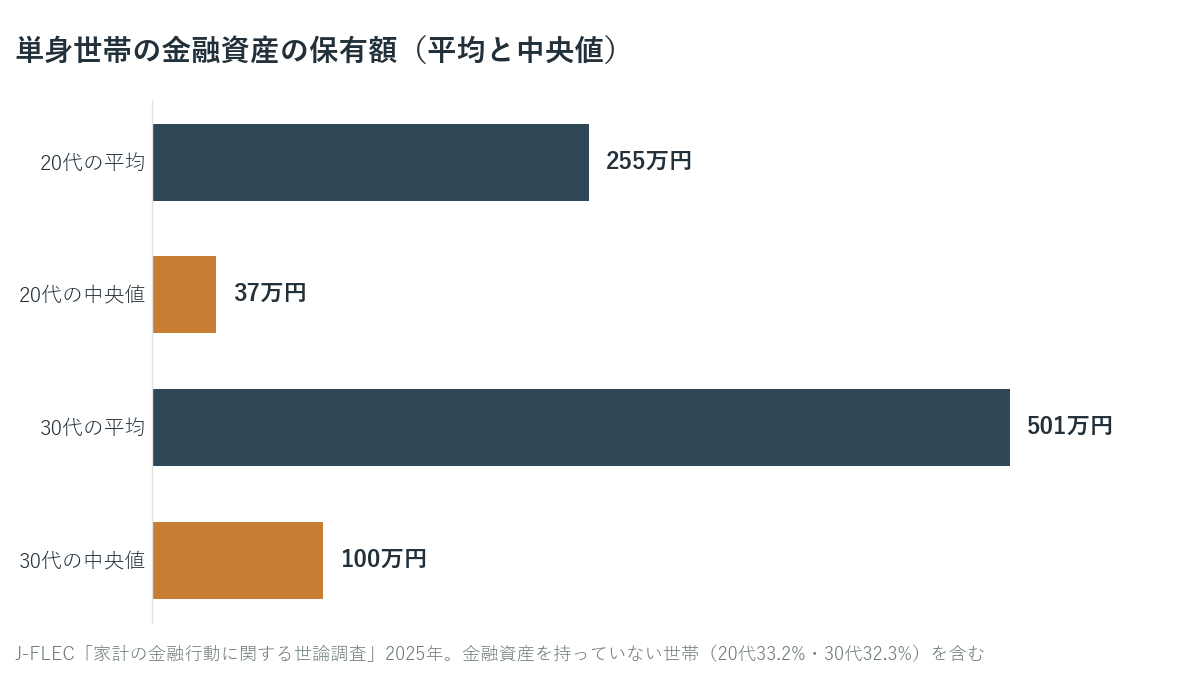
20代の単身世帯の中央値は37万円、30代でも100万円です。平均の255万円や501万円と比べて落ち込む必要はありません。分布や貯金の中身は20代の貯金の平均はいくら?で詳しく見ています。
なぜ「手取りの10〜15%から」なのか
早見表を見ると、20%や25%を目指したくなるかもしれません。それでも、最初は10〜15%から始めることをおすすめします。
理由は、続かない金額にすると、途中でやめてしまうからです。生活費が足りなくなって貯金を引き出すと、貯める習慣そのものが崩れます。
金額は次の順番で決めます。
- 手取りから、家賃・光熱費・通信費・食費など止められない支出を引く
- 残った額のうち、まず手取りの10%を貯金に回す
- 半年続けて生活に無理がなければ、15%、20%と上げる
止められない支出の数え方は、生活防衛資金はいくら必要?でまとめています。
金額は「いくらがいいか」ではなく「いくらなら続くか」で決める。最初は手取りの10%、半年続いたら上げる。
先取り貯金のやり方
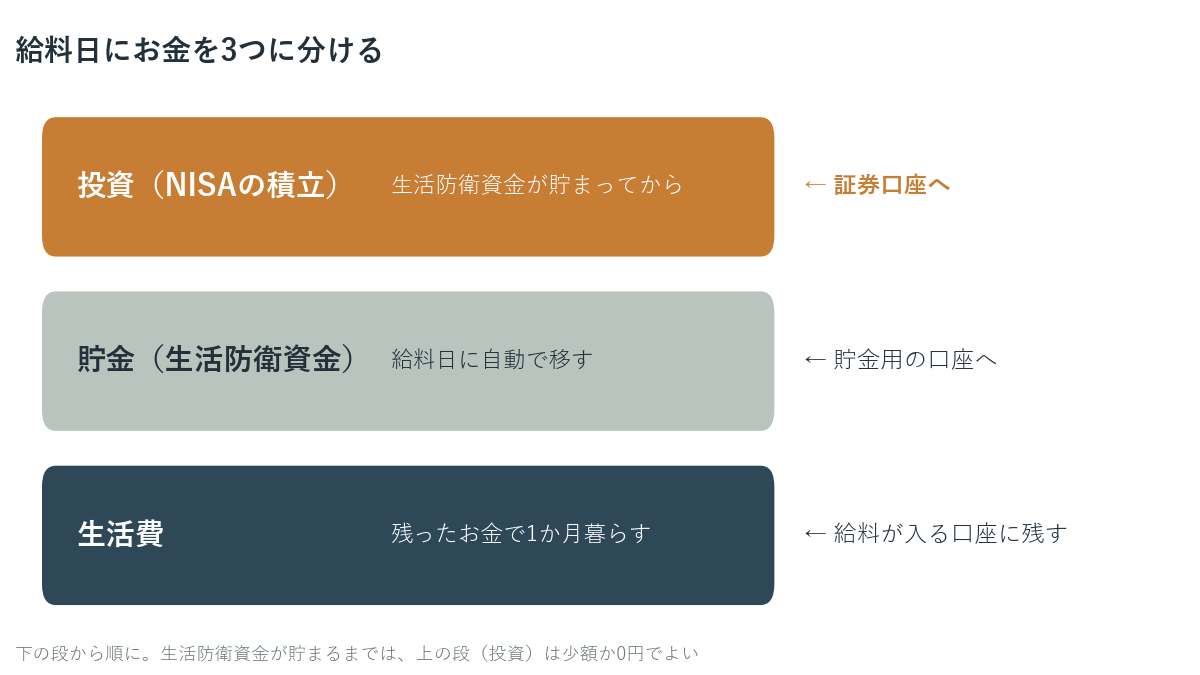
先取り貯金とは、給料が入ったら、使う前に貯金の分を先に別の口座へ移す方法です。残ったお金で1か月暮らします。
「余ったら貯金しよう」とすると、ほとんどの月で余りません。使えるお金が目の前にあると、使い道が見つかってしまうからです。先取りにすると、貯金するかどうかを毎月考える必要がなくなります。
給料日のお金の流れを図にすると、次のようになります。
先取り貯金の5つの手順
手取りの10%を目安に、毎月貯める金額を決めます。手取り20万円なら2万円です。
給料が入る口座とは別に、貯金専用の口座を用意します。キャッシュカードを持ち歩かない口座にすると、引き出しにくくなります。
多くのネット銀行には、他の銀行の口座から毎月決まった額を自動で引き寄せる「定額自動入金」や、同じ銀行の中で目的別の口座に自動で移す「定額自動振替」があります。給料日の直後に設定します。
給料が入る口座に残ったお金が、その月に使えるお金です。足りなくなっても、貯金用の口座からは戻さないようにします。
半年続けて無理がなければ、割合を5%上げます。苦しければ、やめるのではなく金額を下げて続けます。
自動入金や自動振替は、たとえばドコモSMTBネット銀行(2026年8月に住信SBIネット銀行から社名変更)やauじぶん銀行で、手数料無料で設定できます(2026年10月1日時点・各行公式サイト)。引き落としの日付は選べる日が決まっているので、給料日のすぐ後の日を選んでください。
 じむにーと
一度設定すれば、あとは何もしなくても毎月貯まります。いちばん大事なのは、最初の設定を今日やってしまうことです。
先取り貯金でつまずきやすいところ
- 生活費が足りなくなる:金額が高すぎます。やめずに、金額を下げて続けます
- 急な出費で貯金を崩してしまう:冠婚葬祭や家電の故障など、年に何回かある出費は、先取りとは別に少しずつ積み立てておくと崩さずに済みます
- ボーナスを当てにしてしまう:毎月の先取りは、ボーナスがない前提で決めます。ボーナスは別に考えます
貯まったお金はどうするか
先取り貯金で貯めたお金は、次の順番で使い道を決めます。
まずは生活防衛資金です。収入が止まったときに暮らしを守るお金で、止められない支出が月18万円なら、まず54万円が目安です。
生活防衛資金が貯まったら、そこから先の分を投資(NISAの積立など)に回せます。手取り20万円で毎月3万円を先取りした場合、お金の行き先は次のように変わっていきます。
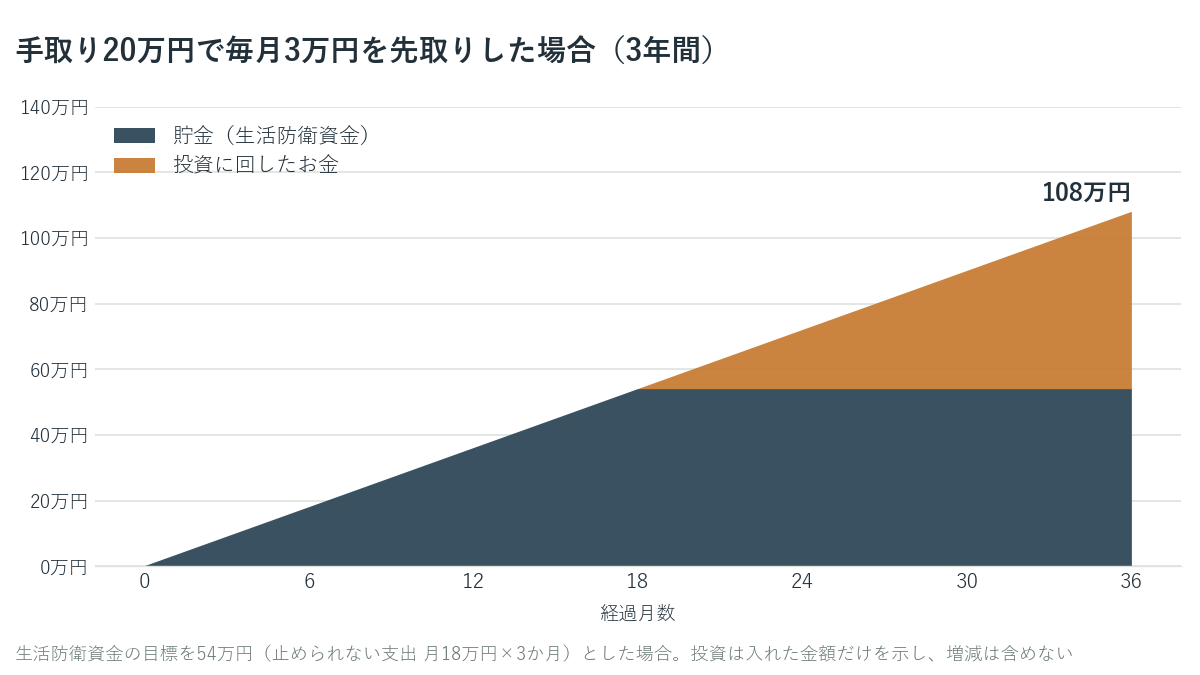
18か月で生活防衛資金の54万円が貯まり、そこから先の毎月3万円を投資に回す形です。投資に回す金額の決め方は、毎月いくら積み立てるかで詳しく計算しています。
 じむにーと
先取りの仕組みさえ作れば、貯金から投資までが1本の流れでつながります。
まとめ
- 毎月の貯金は、まず手取りの10〜15%から始めて、半年ごとに見直す
- 手取り20万円なら月2万〜3万円。月3万円なら100万円まで34か月
- 1年で100万円を貯めるには毎月83,334円が必要。手取り25万円なら手取りの33%で、かなり高い目標
- 20代の単身世帯は、金融資産を持っている人でも56.6%が1年間に手取りを全く振り分けていない。貯金額の中央値は20代37万円・30代100万円
- 給料日に自動で別の口座に移す「先取り貯金」にすると、毎月考えなくても貯まる
- 貯まったお金は、まず生活防衛資金。そのあとで投資に回す
次に読む
- 貯金と投資の割合は?|使う時期で決める30代の目安 貯めたお金を、使う時期ごとに預金・国債・投資のどこに置くかの考え方です
- スマホ代の平均はいくら?|通信費を見直すと年いくら浮くか 先取りする分を作るために、まず固定費のスマホ代を見直す方法です
- 生活防衛資金はいくら必要?|最初の入金まで2〜3か月の空白がある 先取り貯金で最初に貯める金額を、自分の数字で出す手順です
- 毎月いくら積み立てるか|手取り24万円の10%で30年後2,000万円 生活防衛資金が貯まったあと、投資に回す金額の決め方です
- 貯蓄率は手取りの何%?|LIFE SHIFTの25%を日本で計算 老後まで考えると、手取りの何%を貯めればいいかを年齢・年収別に計算しています
- 投資が怖い人へ|なぜ必要と言われるのかをグラフで解説 なぜ貯金だけでなく投資も考えるのか、給料・年金・物価のグラフで説明しています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月1日に確認しました。
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」 https://www.j-flec.go.jp/data/kakekin_2025/
- 同 単身世帯 各種分類別データ https://j-flec.go.jp/wpimages/uploads/per12501.xlsx
- ドコモSMTBネット銀行「定額自動入金サービス」 https://www.netbk.co.jp/contents/lineup/jido-nyukin/
- ドコモSMTBネット銀行「定額自動振替サービス」 https://www.netbk.co.jp/contents/lineup/jido-furikae/
- auじぶん銀行「定額自動入金サービス」 https://www.jibunbank.co.jp/service/money_order/detail/