貯金と投資、どのくらいの割合にすればいいのか迷っていませんか。「貯金3割・投資7割」のような答えを探しても、人によって言うことが違います。
 じむにーと
みんなは貯金と投資をどのくらいの割合にしているんだろう。自分にちょうどいい割合が知りたい。
この記事の答えは、「割合」ではなく、そのお金を「使う時期」で決めるです。同じ100万円でも、来年使うお金と20年後に使うお金では、置いておくべき場所が違うからです。
30代の実際の割合を公的な調査で確認したうえで、使う時期ごとの置き場所と、決め方の具体例をまとめました。数字は2026年10月8日に確認したものです。
結論:割合ではなく「使う時期」で分ける
先に結論を書きます。
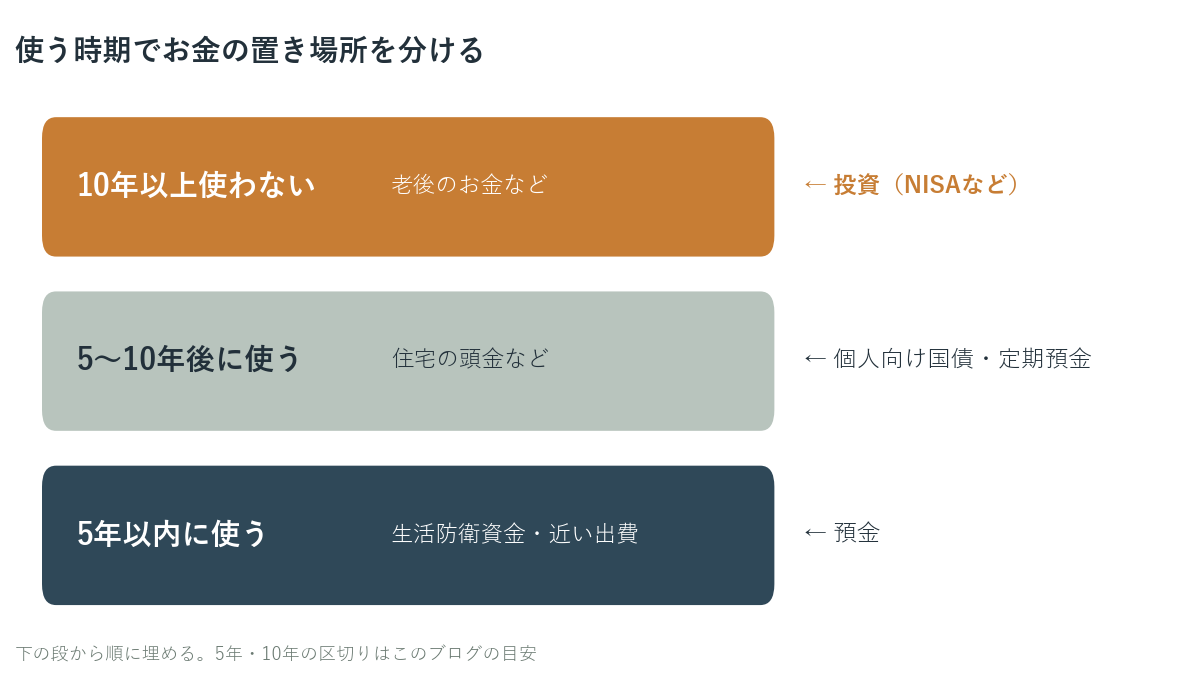
- 5年以内に使うお金:預金(生活防衛資金・車・結婚・引っ越しなど)
- 5〜10年後に使うお金:元本が減りにくいもの(個人向け国債・定期預金など)
- 10年以上使わないお金:投資(NISAでのインデックスファンドの積み立てなど)
- 貯金と投資の割合は、この3つに分けた結果として決まるもので、先に「何割」と決めるものではありません
5年・10年の区切りは、このブログの目安です。
30代は貯金と投資をどのくらいの割合にしているか
金融経済教育推進機構(J-FLEC)の調査(2025年)で、金融資産を持っている単身の30代が、何でどのくらい持っているかを見てみます。
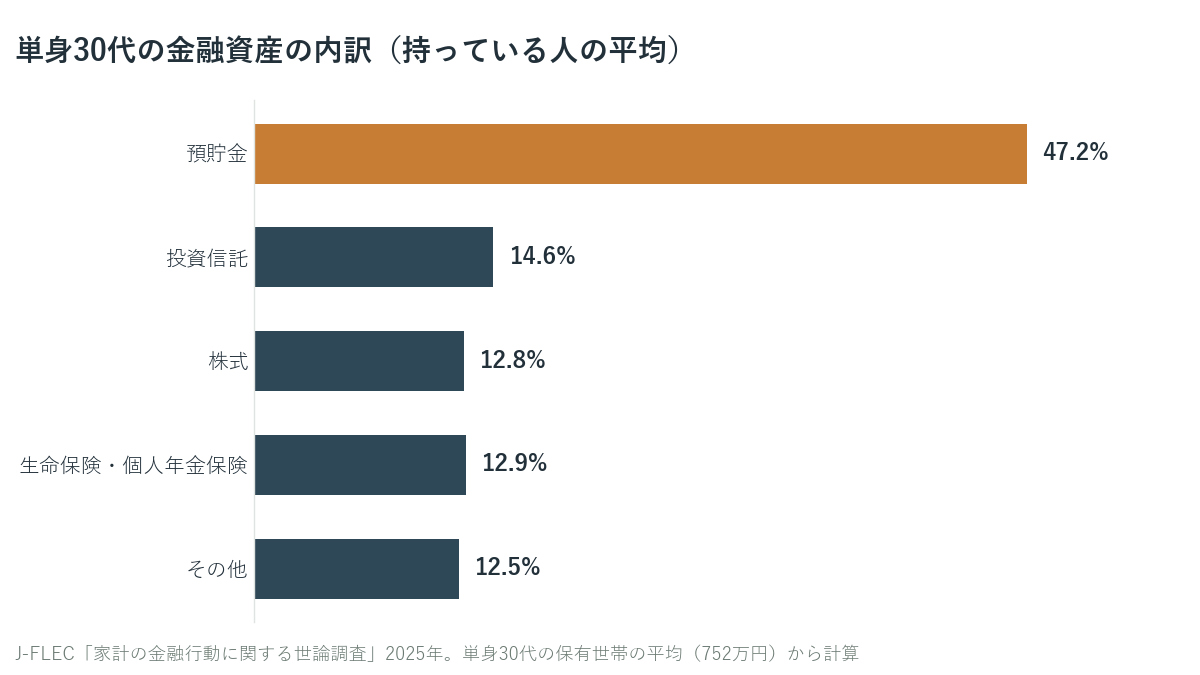
預貯金が約半分、株式と投資信託を合わせて約3割です。子どもがいる世帯も含む二人以上の世帯の30代では、預貯金が31.4%、株式と投資信託が39.6%でした。
日本は預金の割合が高い
日本全体の家計の金融資産を、米国・ユーロ圏と比べると、次のようになります。
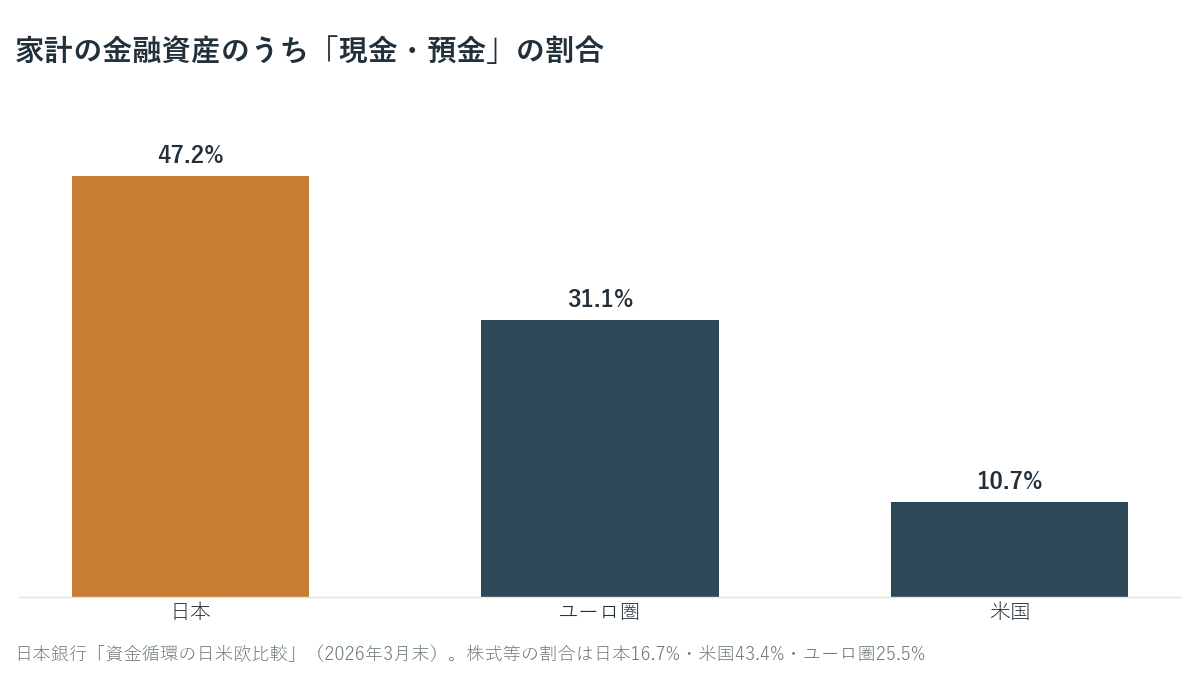
日本は家計の金融資産の約半分が現金・預金です。ただし、これは「日本人は投資をすべき」という意味ではありません。大事なのは、自分のお金を使う時期に合った場所に置けているかです。
なぜ「使う時期」で分けるのか
投資は、短い期間では値下がりすることがあり、長く持つほど値下がりしにくくなる傾向があります。金融庁は、国内外の株式・債券に分散して毎月積み立てた場合の過去の結果を公表しています。
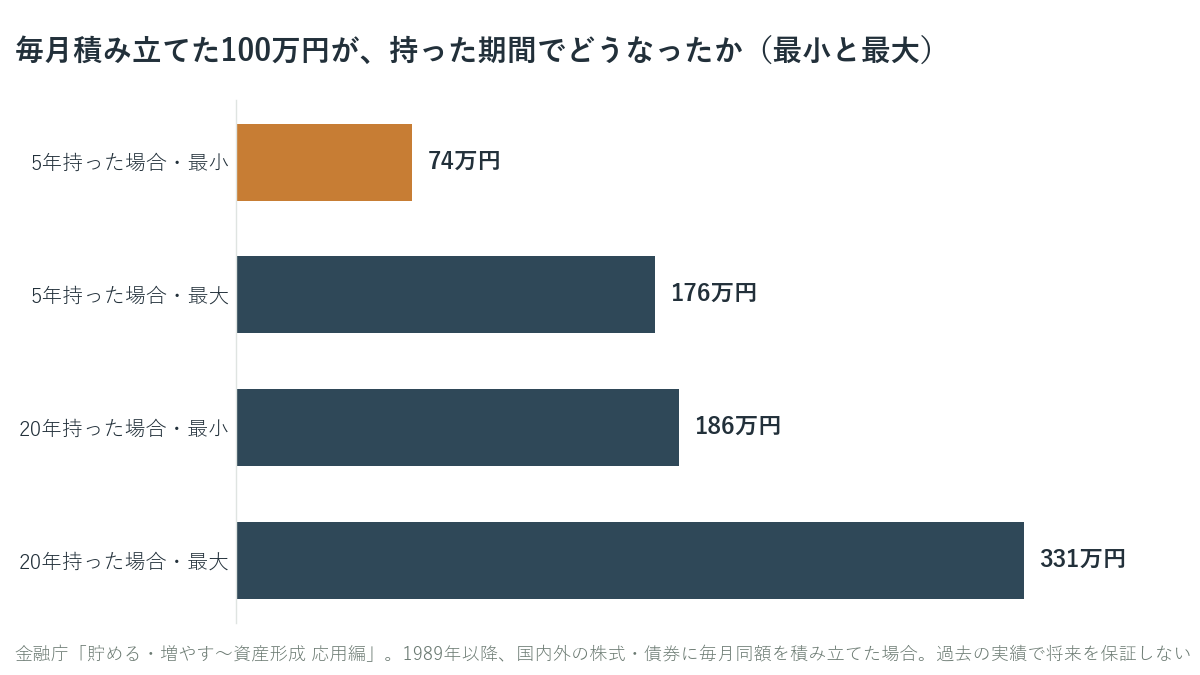
5年しか持たなかった場合は、100万円が74万円に減ったこともありました。20年持った場合は、どの時期でも元本を下回っていません。
つまり、5年以内に使うお金を投資に回すと、使うときにちょうど値下がりしているかもしれないということです。反対に、10年以上使わないお金を預金だけに置いておくと、物価の上昇に追いつけないおそれがあります(インフレで預金はどうなる?)。
 じむにーと
同じ100万円でも、使う時期で置き場所を変えるのが大事なんですね。
使う時期ごとの置き場所
5年以内に使うお金:預金
生活防衛資金や、車・結婚・引っ越しなど、近いうちに使うお金は預金に置きます。すぐに引き出せて、元本が減らないことがいちばん大事だからです。
預金は、1つの金融機関につき1人1,000万円までと、その利息が預金保険で守られています。生活防衛資金の金額の出し方は生活防衛資金はいくら必要?にまとめています。
5〜10年後に使うお金:個人向け国債・定期預金
住宅の頭金など、少し先に使うお金は、元本が減りにくく、預金より利息が多いものを選ぶ方法があります。
代表的なのが個人向け国債です。国が発行する債券で、1万円から買えます。額面のまま返ってくる仕組みで、金利は年0.05%を下回りません。発行から1年たてば途中で換金できますが、直前2回分の利子(税引前)に0.79685をかけた額が差し引かれます。
2026年10月に募集している個人向け国債の金利を、預金と比べました。
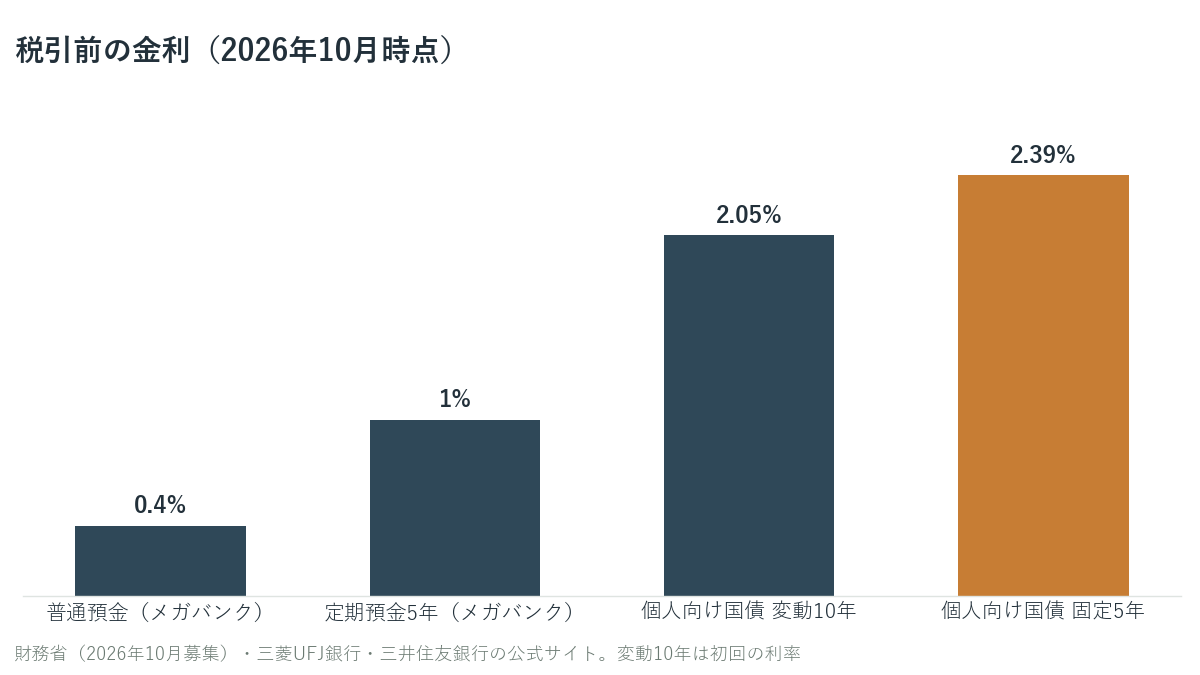
今は金利が上がっていて、5年の定期預金より、5年の個人向け国債のほうが金利が高くなっています。金利は募集のたびに変わるので、買う前に財務省のサイトで確認してください。
10年以上使わないお金:投資
老後のお金など、10年以上使う予定のないお金は、投資に回せます。税金がかからないNISAで、世界中の株式に分散したインデックスファンドを毎月積み立てる方法が、始めやすい選択肢です。
ただし投資は、短い期間では値下がりすることがあります。途中で使う必要が出ないように、先に預金で生活防衛資金を確保してから始めます。始める前に確認することは投資を始める前に確認する3つのことにまとめています。
具体例:30代のお金をこう分ける
たとえば、次のようなお金がある30代を考えます。
| お金の目的 | 使う時期 | 置き場所 |
|---|---|---|
| 生活防衛資金 | いつでも | 預金 |
| 2年後の車の買い替え | 2年後 | 預金 |
| 7年後の住宅の頭金 | 7年後 | 個人向け国債・定期預金 |
| 子どもの大学の費用(子ども0歳) | 18年後 | 投資から始め、使う時期が近づいたら預金へ移す |
| 老後のお金 | 30年後 | 投資 |
子どもの教育費のように、使う時期が決まっていて長いお金は、最初は投資で増やし、使う3〜5年前から少しずつ預金に移していく方法があります。こうすると、使う直前の値下がりの影響を小さくできます。学資保険とNISAのどちらで準備するかは、学資保険とNISAどっち?で比べています。
このように目的ごとに分けると、貯金と投資の割合は自然に決まります。人によって目的も時期も違うので、「何割が正解」という答えは1つではありません。
割合を先に決めない。お金を「使う時期」で分ける。5年以内=預金、5〜10年=個人向け国債・定期預金、10年以上=投資。
 じむにーと
目的と時期を書き出すだけで、どこに置けばいいかが見えてきます。
10年以上使わないお金を投資に回すには
10年以上使わないお金をNISAで積み立てるには、証券会社で口座を開きます。口座の選び方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
 じむにーと
投資に回すのは、生活防衛資金を確保したあとの、10年以上使わないお金だけです。
まとめ
- 貯金と投資の割合は、「何割」ではなく、お金を使う時期で分けた結果として決まる
- 単身の30代は、金融資産の約半分が預貯金、約3割が株式・投資信託(J-FLEC 2025年)
- 日本の家計は金融資産の47.2%が現金・預金で、米国(10.7%)より高い
- 5年以内に使うお金は預金、5〜10年後のお金は個人向け国債・定期預金、10年以上使わないお金は投資
- 2026年10月の個人向け国債は、固定5年で年2.39%、変動10年で年2.05%(初回)。5年の定期預金(メガバンク1.00%)より高い
- 投資は5年では元本割れがあったが、20年ではなかった(金融庁・過去の実績)
 じむにーと
使う時期で分けておけば、相場が下がっても、使う予定のお金には響きません。
次に読む
- インデックス投資の利回りは何%?|全世界株は25年平均で年7% 10年以上置くお金を全世界株に入れたら、過去は年何%だったかです
- 投資を始める前に確認する3つのこと|余剰資金で始めないと続かない 10年以上使わないお金かどうかを確かめる手順です
- 生活防衛資金はいくら必要?|最初の入金まで2〜3か月の空白がある 預金に置いておく生活防衛資金の金額の出し方です
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月8日に確認しました。
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」 https://www.j-flec.go.jp/data/kakekin_2025/
- 日本銀行「資金循環の日米欧比較」 https://www.boj.or.jp/statistics/sj/sjhiq.pdf
- 金融庁「貯める・増やす〜資産形成 応用編」 https://www.fsa.go.jp/news/r3/sonota/20220317/04-2.pdf
- 財務省「個人向け国債」 https://www.mof.go.jp/jgbs/individual/kojinmuke/
- 財務省「個人向け国債の発行条件等」(2026年10月7日) https://www.mof.go.jp/jgbs/individual/kojinmuke/houdouhappyou/p20261007.pdf
- 三菱UFJ銀行「預金金利の改定について」(2026年7月31日・9月18日) https://www.bk.mufg.jp/news/news2026/pdf/news0918_1.pdf
- 三井住友銀行「預金金利」 https://www.smbc.co.jp/kojin/kinri/yokin.html
- 預金保険機構「預金保険で保護される預金等の範囲」 https://www.dic.go.jp/yokinsha/page_000016.html