貯金が少し貯まってきた。ニュースでも新NISAの話をよく聞く。そろそろ投資を始めたほうがいいんじゃないか。
 じむにーと
でも、いくら貯まったら始めていいのかが分からないんですよね。 そもそも今が始めどきなのかも判断がつかない。
私も2020年に始めるまで、同じところで止まっていました。
この記事では、始める前に確認することを3つに絞ってまとめます。商品の話も、口座の話もまだしません。順番としてはその手前です。
結論:確認するのは3つだけ
- 生活防衛資金があるか
- 金利の高い借金がないか
- そのお金を10年使わずに済むか
この3つは、別々のことを聞いているようで、全部同じことを確認しています。
途中でやめずに済むか、です。
なぜ「途中でやめない」が最優先なのか
投資を続けていると、ほぼ確実に起きることがあります。買ったものの値段が下がることです。
しかも、少し下がるだけでは済みません。過去に何が起きたかを並べます。米国株の代表的な指数であるS&P500で見たものです。
| 時期 | 高値からの下落率 | 元の値段に戻るまで |
|---|---|---|
| ITバブル崩壊(2000〜2002年) | 約 −49% | 約7年 |
| リーマンショック(2007〜2009年) | 約 −57% | 約5年半 |
| コロナショック(2020年) | 約 −34% | 約5か月 |
 じむにーと
半分になって、戻るのに7年ですか。 思っていたより長いです。
数字は指数の終値ベースで、配当は含みません。ここで見てほしいのは下落率より、右の列のほうです。
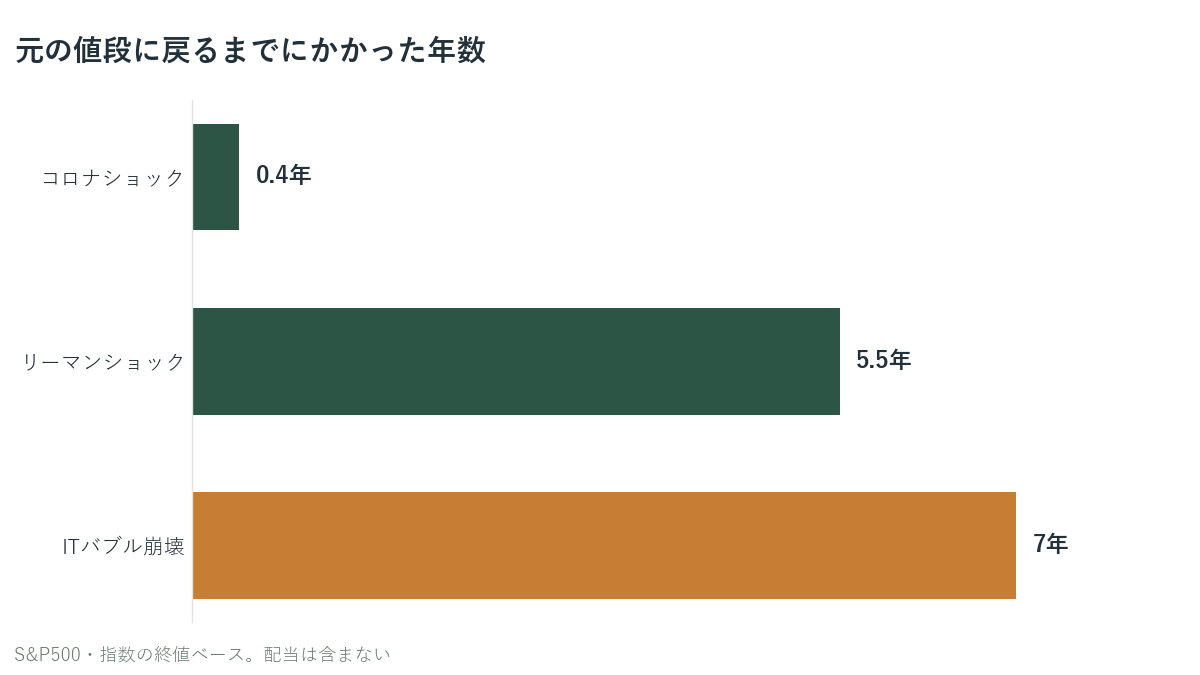
半値になること自体は、長期で持つ前提なら耐えられます。問題は、その7年のあいだに現金が足りなくなることです。
そうなると、下がったところで売るしかありません。売った瞬間に、含み損が実際の損に変わります。
つまり投資でいちばん損をしやすいのは、相場が下がったときではなく、下がっているときに売らざるを得ない状況にいるときです。
だから始める前に確認するのは、「今が買いどきか」ではありません。「7年待てる状態か」です。
確認1:生活防衛資金があるか
収入が止まったとき、公的な給付が振り込まれるまでには空白があります。自己都合で会社を辞めた場合、失業給付の最初の振込まで2〜3か月かかります。
その間の生活費を投資から引き出すことになると、さきほどの「売らざるを得ない状況」そのものです。
しかも、この2つは重なりやすい。仕事が減る局面は、たいてい景気が悪い局面でもあるからです。
 じむにーと
使う必要が出たときに限って、相場も下がっている。 偶然ではなく、同じ原因で起きています。
金額の出し方は生活防衛資金はいくら必要?にまとめました。止められない支出が月18万円なら、まず54万円です。
「生活費の6ヶ月分」といった月数から考えると止まります。先に1ヶ月の止められない支出を数えてください。
確認2:金利の高い借金がないか
借金を返すことは、その金利と同じだけのリターンを、確実に得るのと同じです。
投資で期待できるリターンは、全世界の株式に分散した場合で年5%前後(物価の影響を除いたあと)が長期の目安とされます。ただしこれは保証されたものではありません。年によってはマイナスです。
一方、借金の金利は確定しています。
| 金利の目安 | 投資より先に返すか | |
|---|---|---|
| カードローン・リボ払い | 年15%前後 | 先に返す |
| 消費者金融 | 年15〜18% | 先に返す |
| 自動車ローン | 年2〜5% | 金利しだい |
| 奨学金(日本学生支援機構・第二種) | 年1%前後 | 急がなくてよい |
| 住宅ローン | 契約により幅が大きい | 契約書で確認 |
金利は契約した時期と条件で変わります。目安として見てください。実際の数字は契約書か、借入先の会員ページに書いてあります。
判断のしかたはこうです。
借金の金利 > 投資で見込むリターン  →  返済が先
借金の金利 < 投資で見込むリターン  →  並行してよい
リボ払いの年15%は、投資で安定して出せる水準ではありません。ここが残っている状態で投資を始めても、差し引きでマイナスです。
なお、この「年5%」という数字がどこから来ているのかは投資でお金が増える仕組みで説明しています。物価を引く前か後か、米国だけか世界全体かで、同じ株式の話でも数字が倍近く変わります。
 じむにーと
年15%の借金を返すのは、年15%の確実な運用と同じです。 これより確実で、これより高い投資先は、まずありません。
確認3:そのお金を10年使わずに済むか
3つ目は、投資に回す金額そのものの話です。
10年以内に使う予定があるお金は、投資に向きません。使う時期を自分で選べないからです。
| 用途 | 使う時期 | |
|---|---|---|
| 3年後の結婚資金 | 自分で選べない | 投資に回さない |
| 5年後の住宅頭金 | 自分で選べない | 投資に回さない |
| 子どもの大学の学費(入学年が決まっている) | 自分で選べない | 投資に回さない |
| 老後の生活費(20年以上先) | ある程度ずらせる | 投資に向く |
| 使う予定が特にないお金 | いつでもよい | 投資に向く |
「使う時期を自分で選べるか」が分かれ目です。
先ほどの表のとおり、元に戻るまで7年かかった局面があります。5年後に必ず使うお金だと、たまたま下がっている年に当たったら、それで終わりです。
逆に、使う時期をずらせるお金なら、戻るまで待てます。待てるかどうかが、そのまま投資に向くかどうかになります。
余剰資金とは何か
以上をまとめると、余剰資金の定義はこうなります。
生活防衛資金を別に確保したうえで、金利の高い借金がなく、10年使う予定のないお金。
金額の多さではなく、「10年触らずにいられるか」で決まる。
この定義だと、月5,000円でも余剰資金です。100万円あっても、来年使う予定があれば余剰資金ではありません。
よくある勘違い
「まとまったお金がないと始められない」
多くのネット証券で、投資信託は100円から買えます。まとまった資金は要りません。
むしろ最初は少額のほうがいいと考えています。値段が下がったときに自分がどう感じるかは、実際に自分のお金が減ってみないと分からないからです。金額が小さいうちに一度経験しておくと、後で効いてきます。
「今は高いから、下がってから始めたい」
これは私も考えました。ただ、下がったかどうかは後になってからしか分かりません。
さらに、下がったときに買える人は、上がっているときにも買えていた人です。相場が下がっている最中は、ニュースも周囲もさらに下がると言っています。そこで初めて買い始めるのは、普通は無理です。
だからタイミングを当てにいかない方法、つまり毎月決まった額を積み立てる形が入口として向いています。この話は積立投資が向いている理由で詳しく書きます。
「生活防衛資金が貯まるまで、投資は1円もしないほうがいい」
ここは意見が分かれるところです。
私は、生活防衛資金を貯めながら、少額の積立を並行して始めてよいと思っています。理由は金額の話ではなく、慣れの話です。
値動きに慣れるには時間がかかります。生活防衛資金が貯まるまで2年待ってから満額で始めるより、月5,000円でも動かしておいたほうが、2年後の判断が落ち着きます。
ただし優先順位は生活防衛資金が上です。余ったぶんを投資に回す、という順番は崩さないでください。
 じむにーと
金額を大きくするのは、生活防衛資金が貯まってからで間に合います。
まとめ
- 確認するのは3つ。生活防衛資金・高金利の借金・10年使わないお金か
- 3つとも「途中でやめずに済むか」を確認している
- 過去には高値から約半分まで下がり、元に戻るまで5年半〜7年かかった局面がある(S&P500・配当を除く指数ベース)
- 投資で損をしやすいのは、下がったときではなく、下がっているときに売らざるを得ないとき
- 収入が止まる局面と相場が下がる局面は重なりやすい。だから生活防衛資金は投資に回さない
- 年15%の借金を返すのは、年15%の確実な運用と同じ。先に返す
- 余剰資金かどうかは金額ではなく、10年触らずにいられるかで決まる
- 100円から買える。まとまった資金がないことは、始めない理由にならない
3つとも当てはまったら、次は「そもそも投資でなぜお金が増えるのか」です。仕組みが分からないまま始めると、下がったときに続けられません。
次に読む
- 投資を途中でやめたらどうなる?|生存者バイアスと余剰資金 余剰資金でないと、下がった年に売ってしまう。その損を数字で見ています
- 貯金と投資の割合は?|使う時期で決める30代の目安 10年以上使わないお金と、それより早く使うお金の置き場所の分け方です
- 生活防衛資金はいくら必要?|最初の入金まで2〜3か月の空白がある 確認1の金額を、自分の数字で出す手順です
- 投資でお金が増える仕組み|増えた分の6割は最後の10年に生まれる 次に読む記事です。増える理由と、時間が効いてくる理由をまとめました
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・社会保険・税金から、この記事の手前までをまとめたページです
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ この記事を含む9本を、読む順番に並べた全体の地図です
参考(一次ソース)
いずれも2026年9月26日に確認しました。
- 金融庁「投資の基本」 https://www.fsa.go.jp/policy/nisa2/knowledge/basic/index.html
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/about/index.html
- 日本学生支援機構「利率の算定方法選択制」 https://www.jasso.go.jp/shogakukin/moushikomi/kashiyo/riritsu.html
- 日本銀行「教えて!にちぎん 金利について」 https://www.boj.or.jp/about/education/oshiete/