高配当株を探すと、配当利回りの高い順に並べた一覧がたくさん出てきます。でも、利回りが高いことと、長く持って報われることは、同じではありません。
 じむにーと
利回り5%の株と3%の株なら、5%のほうがたくさん配当をもらえて得ですよね。わざわざ利回りの低いほうを選ぶ理由ってあるんですか。
先に答えを書きます。私は、今の配当利回りの高さより「配当がこれからも増え続けるか(増配の確かさ)」を重視しています。利回り5%で配当が増えない株と、利回り3%で毎年7%ずつ配当が増える株では、9年目に受け取る配当が逆転し、20年目には2倍以上の差になるからです。
この記事では、私が高配当株を買う前に必ず確かめる「3つの問い」と、増配の確かさの見分け方をまとめます。個別の銘柄はすすめません。考え方の物差しです。
結論:利回りの高さより、配当が育つかを見る
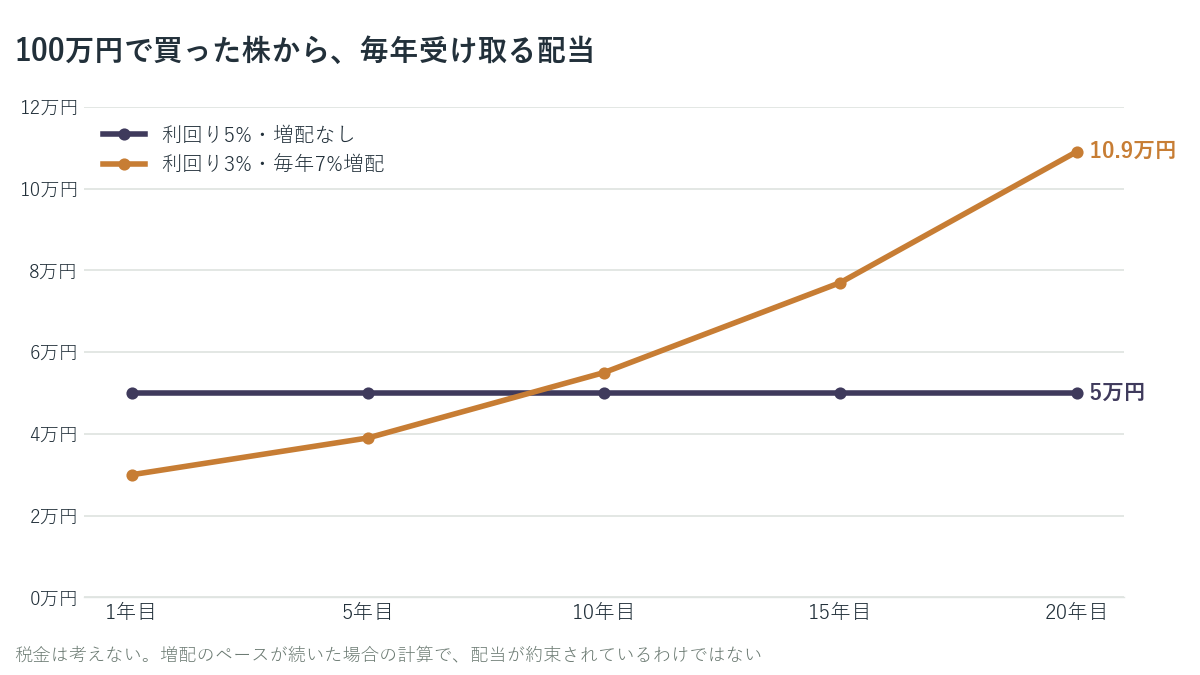
- 利回り3%でも、配当が毎年7%増えれば、9年目に利回り5%の株を追い越す
- 20年目の配当は、利回り5%・増配なしが年5万円、利回り3%・毎年7%増配が年約10.9万円
- 長く持ったときの期待リターンは、おおよそ「配当利回り+増配率」。5%+0%=5%に対して、3%+7%=10%
- だから私は、買う前に3つの問いで確かめ、特に「配当が増え続けるか」を重く見る
ここで書くのは、私が高配当株を選ぶときの方針です。特定の銘柄を買うようすすめるものではありません。計算は、税金と手数料を入れず、増配のペースが続いた場合のものです。配当は会社が業績しだいで決めるもので、増配も減配もあります。金利は2026年11月9日時点のものです。
私が買う前に確かめる3つの問い
高配当株を買う前に、私は次の3つを順番に確かめます。
| 問い | 確かめること |
|---|---|
| ①いい会社か | 稼ぐ力があり、配当を払い続けられるか |
| ②期待リターンはOKか | 配当利回り+増配率が、私の目安(年8%)を超えるか |
| ③今は買い場か | 会社の価値に比べて、株価が安いか |
この3つは、それぞれ別の問いです。①と②が満点でも、③の値段が合わなければ買いません。逆に、③だけ良くて①②が×なら、安く見えるだけで、持っていても報われない株の可能性があります。
 じむにーと
「安いから買う」だけじゃなくて、いい会社か、配当が育つか、値段が合うかを、別々に確かめるんですね。
問い①:いい会社か
見るのは、会社が自分のお金(自己資本)でどれだけ稼げているか(ROE)と、財務に余裕があるかです。稼ぐ力が弱い会社は、配当を増やす元手が生まれません。借金が多すぎる会社は、景気が悪くなったときに配当を守れません。
問い②:期待リターンはOKか
長く持ったときの期待リターンは、おおよそ「配当利回り+増配率」で表せます。株価が配当に合わせて動くとすれば、配当が毎年7%増えれば、株価も長い目で見て7%ずつ上がる、という考え方です。
私が目安にしているのは年8%です。インデックス投資の年7%に、1社に集中して持つ分のリスクの上乗せ1%を足しました。インデックスより成績が劣るなら、わざわざ個別の株を選ぶ意味がないからです。
| 比べる相手 | ライン |
|---|---|
| インデックス(年7%)+1% | 年8% |
| 日本の10年国債(2.72%)+2% | 年約4.7% |
2つのうち厳しいほうを使います。今は年8%です。国債の金利がもっと上がれば、国債のほうが厳しいラインになります。リスクのない国債で2%台が取れるのに、配当が増えない株で3%をもらっても割に合わない、という考え方です。
インデックスの年7%は、全世界の株にまとめて投資するインデックスファンドの過去25年の平均です(インデックス投資の利回りは何%?)。
問い③:今は買い場か
いい会社で、期待リターンが目安に届いても、高すぎる値段で買えば報われるまでに時間がかかります。会社の価値(持っている資産と稼ぐ力)に比べて、株価が十分に安いかを確かめます。
安いと思っても、そこからさらに下がることはあります。だから一度に買わず、何回かに分けて買います。
なぜ「今の利回り」より「増配の確かさ」なのか
問い②の式「配当利回り+増配率」を見ると、理由が分かります。利回りが高くても増配率がゼロなら、期待リターンは利回りの分だけです。利回りが3%でも、増配率が7%あれば10%になります。
| 利回り5%・増配なし | 利回り3%・毎年7%増配 | |
|---|---|---|
| 期待リターン | 年5% | 年10% |
| 10年目の配当(100万円あたり) | 5万円 | 約5.5万円 |
| 20年目の配当(100万円あたり) | 5万円 | 約10.9万円 |
| 20年間に受け取る配当の合計 | 100万円 | 約123万円 |
| 私の目安(年8%) | 届かない | 届く |
増配率が1〜2%違うだけで、10年後の配当は大きく変わる
配当が2倍になるまでの年数は、「72÷増配率」でおおよそ分かります(72の法則)。毎年7%ずつ増配すれば、約10年で配当は2倍です。
| 毎年の増配率 | 配当が2倍になるまで | 10年後の配当 |
|---|---|---|
| 3% | 約24年 | 約1.34倍 |
| 5% | 約14年 | 約1.63倍 |
| 6% | 約12年 | 約1.79倍 |
| 7% | 約10年 | 約1.97倍 |
| 10% | 約7年 | 約2.59倍 |
利回り3%で買った株が毎年7%ずつ増配すると、10年後には、買った値段に対する配当の利回りが約5.9%になります。今の利回りが同じでも、増配率の差は年を追うごとに広がっていきます。
利回りが高すぎる株には、もう1つ注意があります。利回りは「配当÷株価」なので、業績が悪くなって株価が下がった株ほど、利回りが高く見えます。そのあとに配当が減れば、利回りも株価も戻りません(配当が減るときの注意は、下の「次に読む」の配当金生活の記事にもまとめています)。
 じむにーと
利回り3%の株のほうが、20年目には配当が2倍以上になるんですね。今の利回りだけで比べると、逆の答えを選んでしまいます。
増配の確かさの見分け方
配当がこれからも増え続けるかは、会社が配当についてどこまで約束しているかで見分けます。
| 確かさ | 会社の配当の決め方 |
|---|---|
| 高い | 配当を減らさないこと(累進配当)や、配当の下限(DOEの下限)を約束している |
| やや高い | 配当の目安を出している、または何年も続けて増配し、方針も示している |
| 中 | 配当を安定させる方針で、増配した実績がある |
| 低い | 配当をその年の業績しだいで決め、減配したことがある |
DOE(株主資本配当率)は、会社の自己資本に対して何%を配当に回すかの目安です。自己資本は利益をためるほど増えるので、DOEの下限を約束している会社は、配当も一緒に増えやすくなります。
気をつけたいのは、「目標」「目安」「目指す」は約束ではないことです。「DOE4%を目指す」は、「DOE4%を下回らない」とは違います。決算の資料で、言葉をそのまま確かめます。
約束しているからといって、暴落の年に守れるとは限りません。今、累進配当を宣言している会社の約3割には、コロナの年に配当を減らした過去があります(多くは、そのあとで宣言した会社です)。宣言の新しさと、暴落の年の実績の両方を見る方法は、累進配当とは?にまとめています。
もう1つの手がかりが、配当を増やす元手です。会社が稼いだ利益のうち、配当に回さずに残した分が、次の年の配当を増やす元手になります。稼ぐ力(ROE)が高く、配当に回す割合(配当性向)に余裕がある会社ほど、無理なく配当を増やし続けられます。
私の場合:毎日1株ずつ、時間を分けて買う
 じむにーと
いい会社を、育つ配当で、安いときに。そして一度に買わず、時間を分ける。これが私の高配当株の買い方です。
私は、高配当株を単元未満株(1株から買える株)で、毎日1株ずつ買っています。一度に買わないので、高いところで全部買ってしまうことがありません。
銘柄を選ぶときは、3つの問いを数字で確かめるために、16の項目で採点する分析をしています。我が家で受け取った配当は、家族の分を合わせて、2025年の1年間で約22.9万円でした。
資産を最大にすることだけを考えるなら、再投資型のインデックス投資信託のほうが有利です(高配当株とインデックスどっち?)。そのうえで、売らずにお金が入る仕組みを少しずつ育てるために、この3つの問いで選んだ高配当株を積み立てています。
個別の銘柄を3つの問いでどう判断したかは、noteのマガジンで1社ずつ書いています。
▶ 増配株を育てる:じむにーとの銘柄分析ノート(note) https://note.com/jimneet/m/m3db5f38a502e
高配当株を買う口座は、NISAが使える証券会社で開けます。口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 高配当株は、今の配当利回りの高さより、配当が増え続けるかを重く見る
- 長く持ったときの期待リターンは、おおよそ「配当利回り+増配率」。利回り3%・増配7%は、利回り5%・増配なしより期待リターンが高い
- 買う前に3つの問いを確かめる。①いい会社か ②期待リターンはOKか(私の目安は年8%) ③今は買い場か
- 増配の確かさは、会社が配当をどこまで約束しているかで見分ける。「目標」「目安」は約束ではない
- 一度に買わず、時間を分けて買う
次に読む
- 高配当株とインデックスどっち?|30年で比べた差と我が家の答え 増やす時期に配当を受け取るか再投資するかで、30年後にいくら違うかを計算しています
- 配当金生活はいくら必要?|月5万・10万の早見表と5人家族の実額 配当で月いくらもらうには、いくら必要かを早見表にしています
- 累進配当とは?|宣言している会社の約3割はコロナの年に減配 累進配当・連続増配・非減配の違いと、宣言を信じすぎない見分け方をまとめています
- 高配当株は何銘柄に分散?|1社の減配で配当はどれだけ減るか 選んだ株を何社に、どの業種に分けるかを計算しています
- 高配当株投資の始め方まとめ|読む順番と私の3つの問い 高配当株の記事を、読む順番に並べています
 じむにーと
利回りの高い順の一覧を見るときは、その配当が10年後も育っているかを想像してみてください。選ぶ株が変わってくるはずです。
参考(一次ソース)
2026年11月11日に確認しました。
- 財務省「国債金利情報」(10年 2.724%・2026年11月9日) https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm