高配当株は、持っているだけで配当が振り込まれます。インデックス投資信託は、配当を受け取らずにファンドの中で再投資します。どちらで積み立てるほうがいいのか、迷う人は多いはずです。
 じむにーと
配当が入ってくる高配当株のほうが、楽しくて続けやすそう。でも、インデックスのほうが増えるとも聞きます。結局どっちがいいんだろう。
先に答えを書きます。資産をいちばん大きくしたいなら、再投資型のインデックス投資信託がいちばん有利です。毎月5万円を30年積み立てる計算では、成績を同じにそろえても、インデックスのほうが約260万円多くなりました。
ただし、高配当株には「売らずにお金が入ってくる」という、インデックスにない良さがあります。この記事では、30年の差がどこから生まれるのかと、それでも我が家が両方を続けている理由を書きます。
結論:増やすならインデックス、差は30年で約260万円
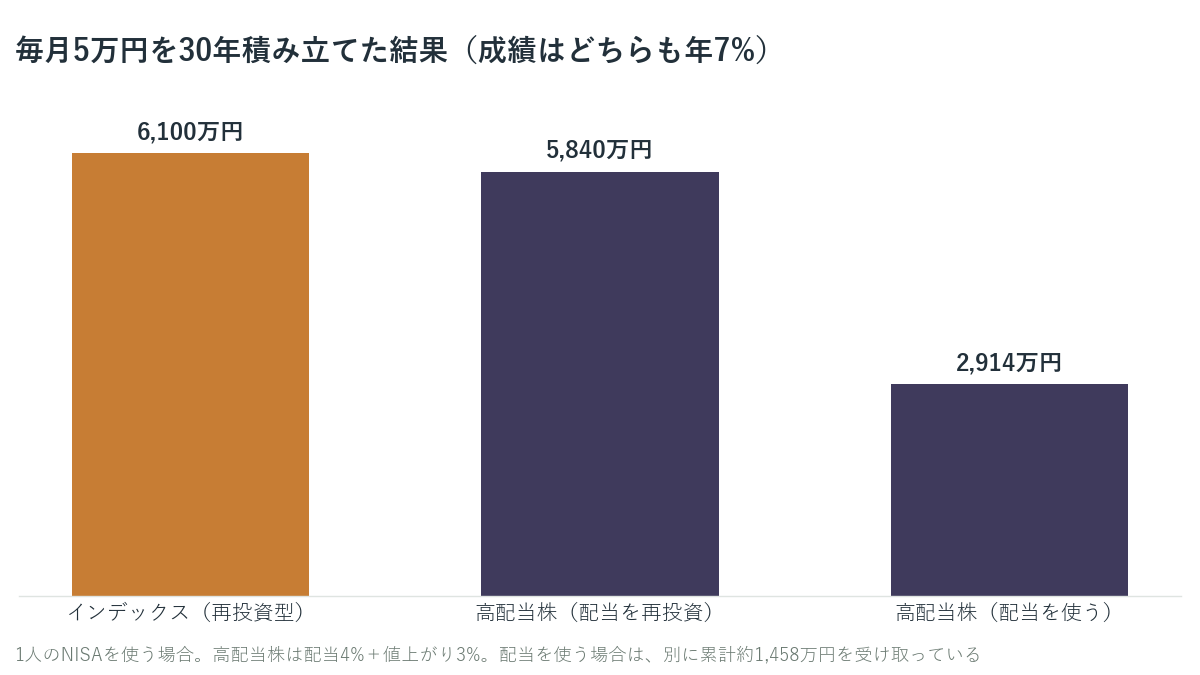
- 成績を同じ年7%にそろえると、30年後はインデックスが約6,100万円、高配当株(配当を再投資)が約5,840万円
- 差の約260万円は、NISAの枠が埋まったあとの配当にかかる税金から生まれる
- いちばん大きな差は「配当を使うか、再投資するか」。配当を使うと、30年後の資産は半分以下になる
- 資産を最大にするなら、再投資型のインデックス投資信託がいちばん有利。高配当株の良さは、売らずにお金が入ること
毎月5万円を30年、1人のNISAで積み立てる場合です。将来の成績はどちらが上か分からないので、どちらも年7%(月複利)にそろえ、仕組みの違いだけを比べました。高配当株は、配当4%+値上がり3%としています。
NISAで個別の株を買えるのは成長投資枠の1,200万円まで、インデックス投資信託はつみたて投資枠と合わせて1,800万円まで使えるとしました。NISAの外の配当には20.315%の税金がかかります。売るときの税金、手数料、信託報酬は入れていません。制度は2026年11月時点のものです。
差はどこから生まれるのか
成績が同じなのに差がつくのは、配当を受け取る仕組みそのものに理由があります。
1. 配当を再投資すると、NISAの枠を使う
インデックス投資信託は、ファンドの中で配当を再投資するので、NISAの枠を使いません。毎月の5万円だけが枠を使い、30年で1,800万円とぴったり収まります。
高配当株は、受け取った配当で株を買い足すと、その分もNISAの枠を使います。毎月5万円に配当の再投資が加わるので、個別の株を買える1,200万円の枠は、約14年で埋まりました。
2. 枠が埋まったあとは、配当に税金がかかる
枠が埋まったあとは、毎月の積み立ても配当の再投資も、NISAの外の口座になります。NISAの外の配当からは、毎回約20%の税金が引かれます。30年後には、高配当株の資産のうち約3,500万円がNISAの外にありました。
| 経過年数 | インデックス | 高配当株(配当を再投資) | 差 |
|---|---|---|---|
| 10年 | 865万円 | 865万円 | 0円 |
| 20年 | 2,605万円 | 2,584万円 | 約21万円 |
| 30年 | 6,100万円 | 5,840万円 | 約260万円 |
枠が埋まる前の10年目までは、差はありません。差がつき始めるのは枠が埋まってからで、そのあとは税金の分が毎年少しずつ積み重なります。
 じむにーと
成績が同じでも、配当に税金がかかるかどうかで30年で260万円も違うんですね。最初の10年は差がないのも意外でした。
夫婦2人がそれぞれNISAを使えば、高配当株を買える枠も2倍になります。同じ月5万円を夫婦で分けて積み立てると、30年後の差は約70万円まで縮まりました。
いちばん大きな差は「配当を使うかどうか」
高配当株で受け取った配当を、再投資せずに生活費に使った場合も計算しました。
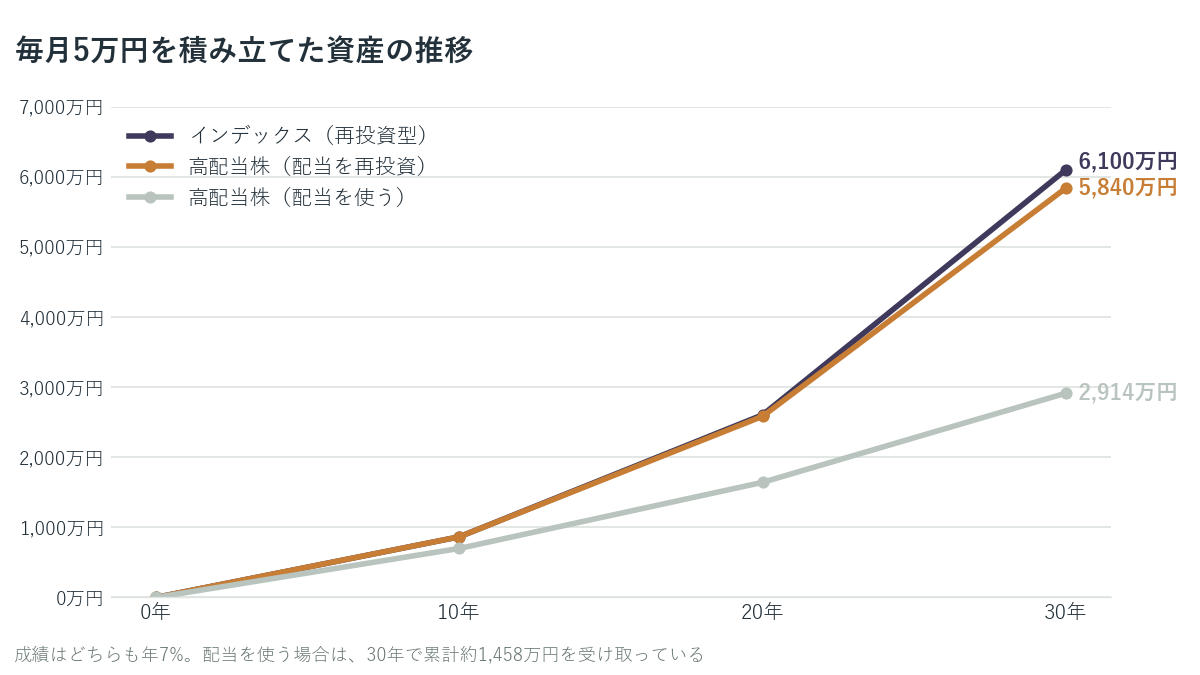
配当を使うと、30年後の資産は約2,914万円で、再投資した場合の半分以下です。その代わり、30年の間に合計約1,458万円の配当を受け取っています。
これは、高配当株が悪いのではありません。増えた分を途中で使えば、そのあとの複利が効かなくなる、というだけです。インデックスでも、途中で取り崩せば同じことが起こります。
 じむにーと
差を生んでいたのは、高配当かインデックスかより、「途中で使うか、使わないか」だったんですね。
それでも高配当株を持つ理由
資産を最大にするだけなら、インデックス投資信託がいちばん有利です。それでも高配当株を選ぶ人がいるのは、使う時期の受け取り方が違うからです。
| 高配当株 | インデックス(再投資型) | |
|---|---|---|
| お金の受け取り方 | 売らずに配当が入る | 自分で売って取り崩す |
| 30年後に受け取れる額(年) | 配当で約205万円(税引き後) | 4%ずつ取り崩して約244万円 |
| 下がったとき | 配当が続けば、売らずに済む | 安いときにも売ることになる |
| 気をつけること | 減配・NISAの枠・配当の税金 | 取り崩す額と時期を自分で決める |
株価が大きく下がった年でも、配当が続いていれば、株を売らずに生活費の一部をまかなえます。取り崩す額を自分で決めなくていいのも、高配当株の良さです。ただし、会社の業績が悪くなれば、配当は減ります(配当金生活はいくら必要?の「落とし穴」にまとめています)。
インデックスの年7%は、全世界の株にまとめて投資するインデックスファンドの過去25年の平均です(インデックス投資の利回りは何%?)。インデックス投資の仕組みはインデックス投資とはにまとめています。
我が家の答え:両方を、割合は決めずに続ける
 じむにーと
資産を最大にするならインデックス。そのうえで、配当を受け取る仕組みをどれだけ持つかは、使い方しだいで決めればいいんです。
我が家は、インデックス投資信託と高配当株の両方を積み立てています。高配当株は、単元未満株(1株から買える株)で毎日1株ずつ買っています。
割合は、はっきり決めていません。生活費の一部、まずは光熱費の分を配当でまかなえるようにするのが目標で、そこに届くまで高配当株を少しずつ増やしています。
どちらを何割にするかは、人それぞれの自由です。考えるときは、次の3つを目安にしてください。
- 資産を最大にしたいなら、インデックス投資信託を中心にする
- 配当で生活費の一部をまかなえたら安心、という人は、高配当株を一部に入れる
- 高配当株は、まずNISAの成長投資枠で持つ(夫婦ならそれぞれの枠を使う)
NISAの口座の開き方は、証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 成績を同じ年7%にそろえて、毎月5万円を30年積み立てると、インデックスは約6,100万円、高配当株(配当を再投資)は約5,840万円
- 差の約260万円は、NISAの枠が埋まったあとの配当の税金から生まれる。夫婦でそれぞれNISAを使えば、差は約70万円まで縮む
- いちばん大きな差は、配当を使うかどうか。途中で使えば、30年後の資産は半分以下になる
- 資産を最大にするなら、再投資型のインデックス投資信託がいちばん有利
- 高配当株の良さは、売らずにお金が入ること。我が家は両方を、割合は決めずに続けている
次に読む
- 配当金生活はいくら必要?|月5万・10万の早見表と5人家族の実額 配当で月いくらもらうには、いくら必要かを早見表にしています
- 高配当株は利回りより増配|私が買う前に確かめる3つの問い 高配当株を選ぶときに、今の利回りより増配を重く見る理由と、買う前の3つの問いです
- 高配当株投資の始め方まとめ|読む順番と私の3つの問い 高配当株の記事を、読む順番に並べています
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 固定費の見直しから積み立てまで、やることを順番に並べています
 じむにーと
増やす時期は再投資、使う時期は受け取り。どちらか一方ではなく、自分の使い方に合わせて組み合わせていきましょう。
参考(一次ソース)
2026年11月9日に確認しました。
- 金融庁「NISA特設ウェブサイト」(成長投資枠1,200万円・生涯1,800万円) https://www.fsa.go.jp/policy/nisa2/
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」(上場株式の配当の税率20.315%) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1330.htm