毎月の保険料、自分は払いすぎなのか、ちょうどいいのか、分からないまま払い続けていませんか。
 じむにーと
みんな保険料って月いくらくらい払っているんだろう。なんとなく入ったままの保険もあるけど、見直したほうがいいのかな。
保険料は、毎月ほぼ同じ額が出ていく固定費です。一度見直せば、その後は何もしなくても毎月効き続けます。
私も以前は、学資保険を含めて月2万〜3万円の保険料を払っていました。見直した今は月5,000〜1万円です。この記事では、公的な調査で保険料の平均を確認し、見直す順番と、私が学資保険を解約してインデックスファンドに切り替えた体験をまとめました。
数字は2026年10月6日に確認したものです。特定の保険商品をすすめる記事ではありません。
結論:30代の生命保険料の平均は年16万円前後
先に結論を書きます。
- 30代の個人の生命保険料の平均は、男性で年16.0万円(月約1.3万円)、女性で年15.7万円です(生命保険文化センター 2025年度)
- 世帯(二人以上)で見ると、世帯主が30代の世帯は年30万円前後です
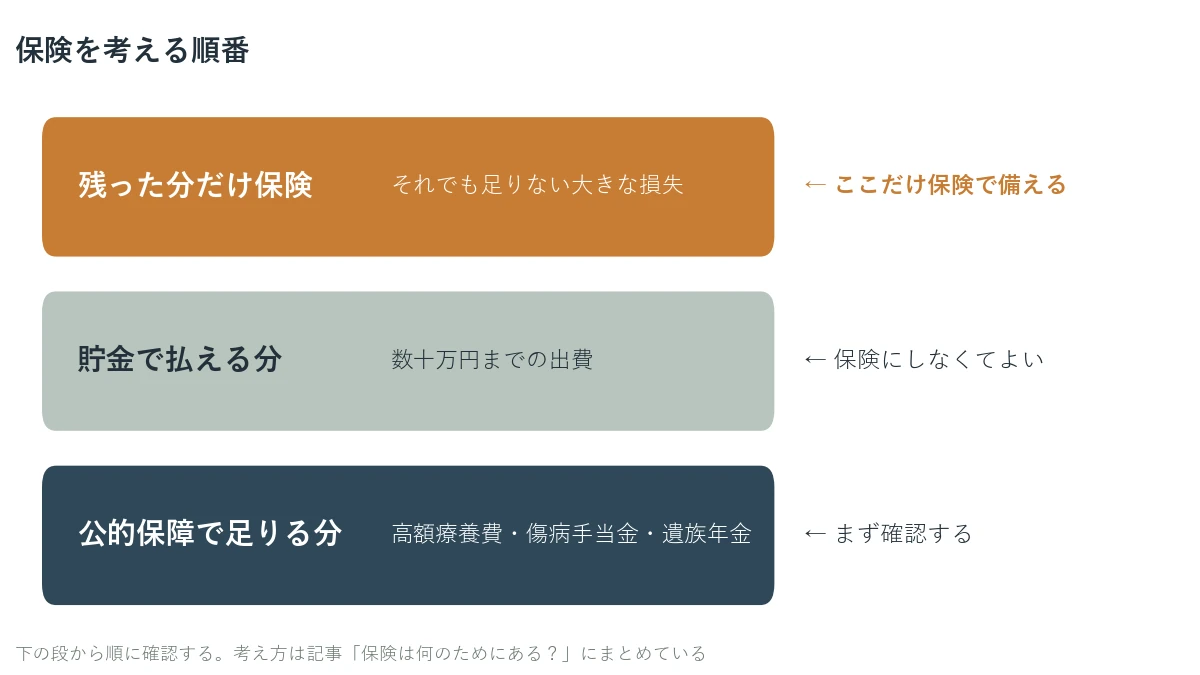
- 保険を見直すときは、公的保障で足りる分 → 貯金で払える分 → 残った分だけ保険の順に考えます
- 私は見直しで月の保険料が1万5千円以上下がりました。浮いた分は積み立てに回しています
保険料の平均はいくらか
個人の保険料(年代別)
生命保険文化センターの「生活保障に関する調査」(2025年度)では、生命保険に入っている人が1年間に払っている保険料の平均は次のとおりです。
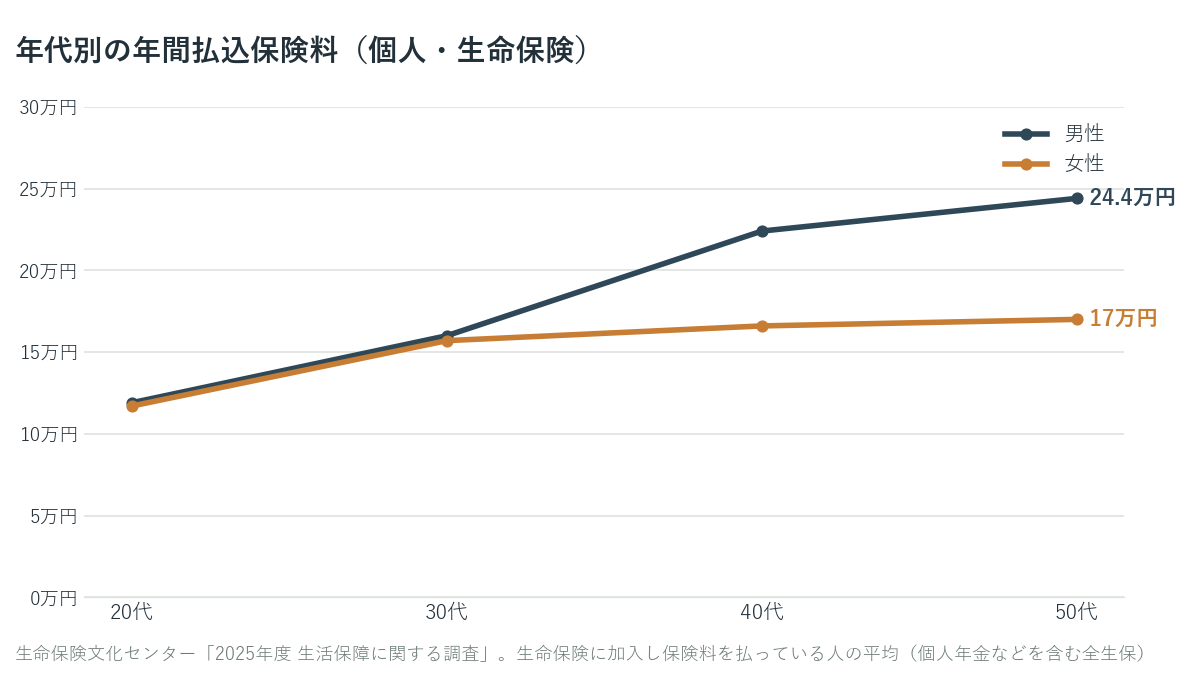
30代の男性は年16.0万円、月にすると約1万3千円です。年齢が上がるほど保険料も上がり、男性は50代がいちばん高くなります。
30代で生命保険に入っている人の割合は、男性79.1%、女性80.1%です。
世帯の保険料(世帯主の年齢別)
夫婦など二人以上の世帯で見ると、1年間の保険料は次のとおりです(生命保険文化センター「生命保険に関する全国実態調査」2024年度)。
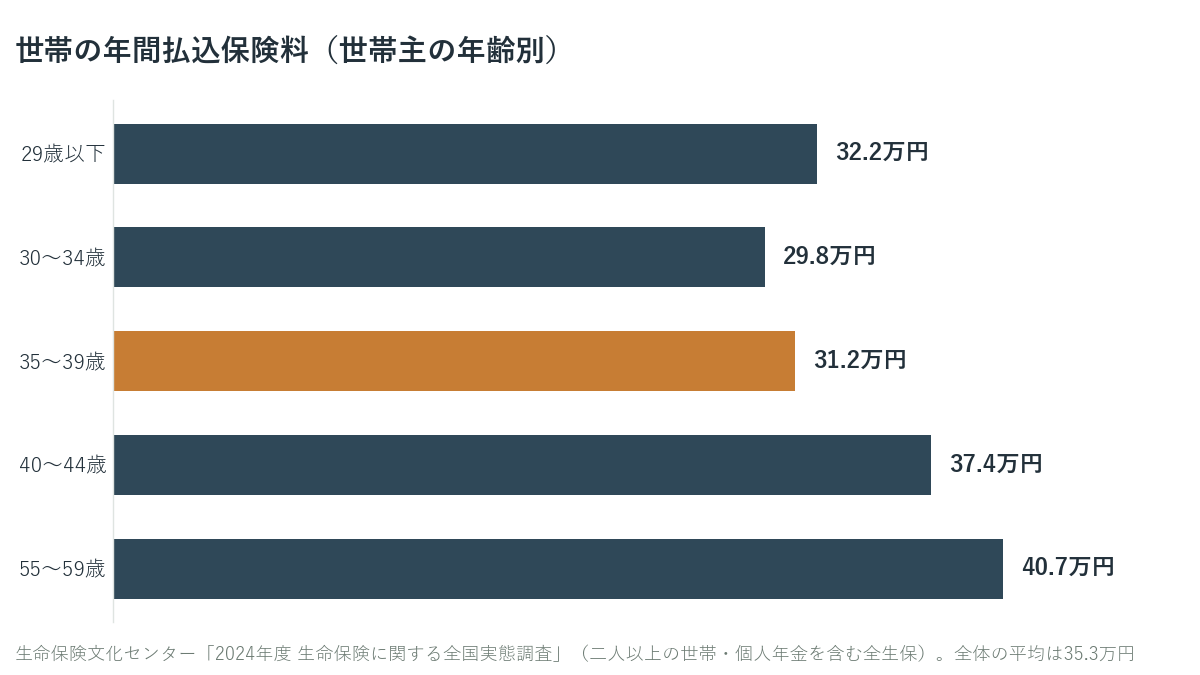
世帯主が30代の世帯では、年30万円前後、月にすると2万5千円前後です。全体の平均は年35.3万円でした。
 じむにーと
世帯で年30万円……。10年続けたら300万円ですね。
自分の保険料が平均より大きく高いなら、見直す余地があるかもしれません。ただし、家族の人数や住宅ローンの有無で必要な保障は変わるので、平均より高いこと自体が悪いわけではありません。
保険を見直す順番
保険を見直すときは、次の順番で考えます。
1. 公的保障で足りる分を確認する
会社員なら、国の制度でかなりの部分がカバーされます。
| 起きること | 公的保障 | 目安 |
|---|---|---|
| 病気やけがで入院した | 高額療養費 | 医療費が100万円でも、自己負担は1か月約9万3千円(年収約370〜770万円の人・2026年8月以降の計算) |
| 病気やけがで働けない | 傷病手当金 | 給料のおよそ3分の2が、最長1年6か月 |
| 亡くなった(子どもがいる) | 遺族基礎年金 | 子ども2人なら年約133万円(2026年度・遺族厚生年金は別に加算) |
医療費の自己負担がいくらになるかは医療保険は本当に必要?で、働けないときや亡くなったときにいくら受け取れるかは公的保障はいくらもらえる?働けないとき月20万円と、足りない9.5万円で計算しています。
2. 貯金で払える分は保険にしない
数十万円までの出費なら、保険ではなく貯金で払うほうが、トータルでは安くすみます。保険料には、保険会社の経費なども含まれているからです。考え方は保険は何のためにある?にまとめました。
3. 残った大きな損失だけを保険で備える
公的保障と貯金でも足りない大きな損失、たとえば「子どもが小さいうちに自分が亡くなる」ような場合だけを、保険で備えます。
貯蓄型と掛け捨ては分けて考える
保険には、保険料が安く保障だけの「掛け捨て」(定期保険など)と、解約すると返戻金が戻る「貯蓄型」(終身保険・養老保険・学資保険など)があります。生命保険文化センターによると、保険料は定期保険がいちばん安く、終身保険がいちばん高くなります。
貯蓄型の保険は、途中で解約すると、戻ってくるお金(解約返戻金)が払った保険料の合計より少なくなるのが普通です。契約してすぐに解約すると、ほとんど戻らないこともあります。
 じむにーと
貯蓄型の保険をやめるときは、今やめた場合にいくら戻るかを、保険会社に必ず確認してください。
公的保障と貯金で足りる分を自分で確かめるのが難しいと感じたら、FP(ファイナンシャルプランナー)などに無料で相談できるサービスもあります。
下のボタンは、当サイトが提携している相談サービスの公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。当サイトは特定の保険商品をおすすめしません。
※相談の内容・対象・特典の条件は各社で異なり、変わることがあります(2026年10月時点)。申し込む前に公式サイトで確認してください。相談したうえで保険に入るかどうかは、ご自身で判断してください。
私の場合:月2〜3万円が月5,000〜1万円になった
私は以前、生命保険・医療保険・がん保険に加えて学資保険にも入っていて、保険料は全部で月2万〜3万円でした。
見直してみて分かったのは、公的保障でかなりの部分が足りるということでした。そこで、公的保障や貯金で足りる分は外しました。
ただ、私には妻と子どもがいます。自分に何かあったときに家族が困らないよう、必要な分の保障は残しています。今の保険料は月5,000〜1万円です。
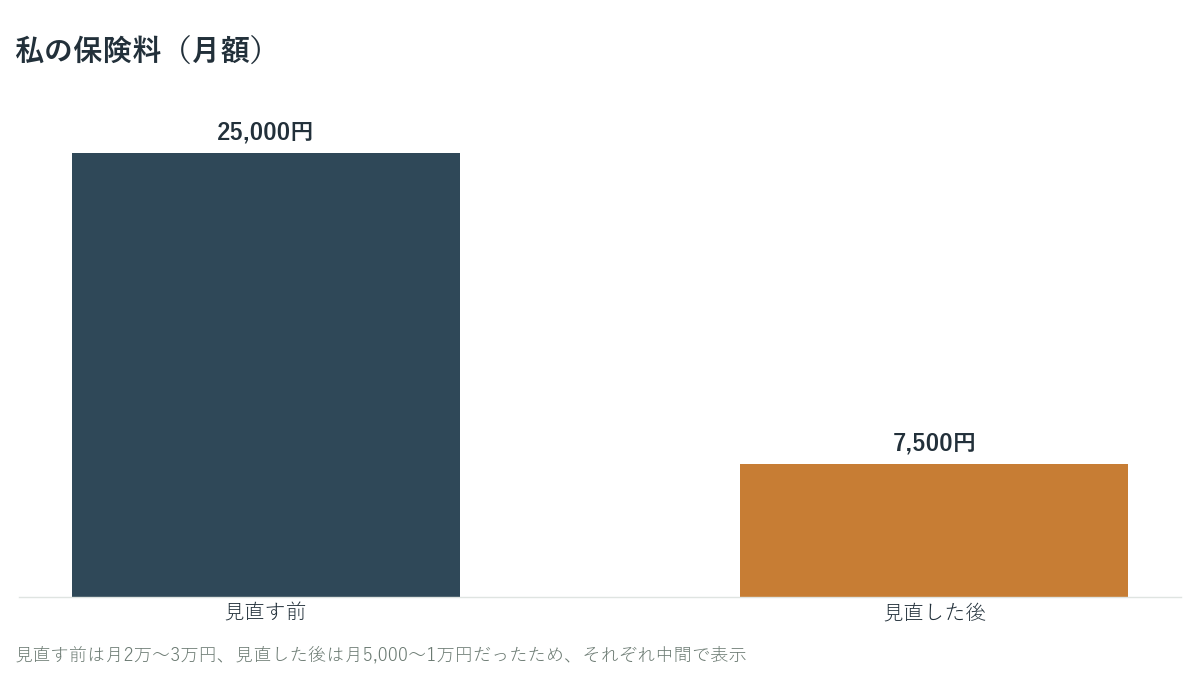
月の差はおよそ1万7,500円、年に直すと約21万円です。
学資保険は解約して、インデックスファンドに切り替えた
いちばん大きな決断は、学資保険の解約でした。解約したとき、戻ってきたお金は、それまでに払った保険料の合計より少なくなりました。
それでも解約したのは、貯蓄型の保険で貯めるより、保障は掛け捨てで買い、貯める分はNISAなどの積み立てで運用したほうがいいと考えたからです。戻ってきたお金は、インデックスファンドの購入に回しました。
ただし、学資保険には「契約者(親)が亡くなったら、その後の保険料が免除される」といった保障がついていることもあります。解約するかどうかは、元本割れの額と、その保障の分を、ほかの保険や貯金で備えられるかを確かめてから決めてください。学資保険とNISAを数字で比べた結果は、学資保険とNISAどっち?にまとめています。
 じむにーと
保障は掛け捨てで、貯めるのは積み立てで。役割を分けると、それぞれがいくらかかっているかが見えやすくなります。
見直すと、年いくら浮くか
月の保険料を減らせた額ごとに、1年と10年で浮く金額を計算しました。
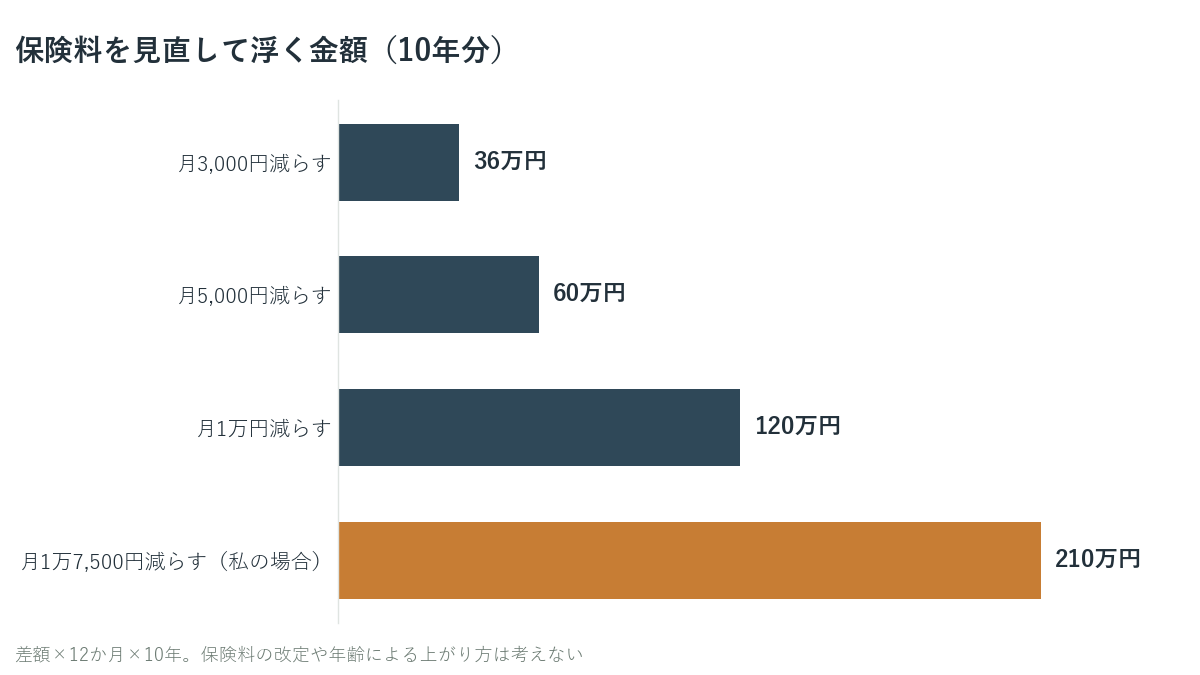
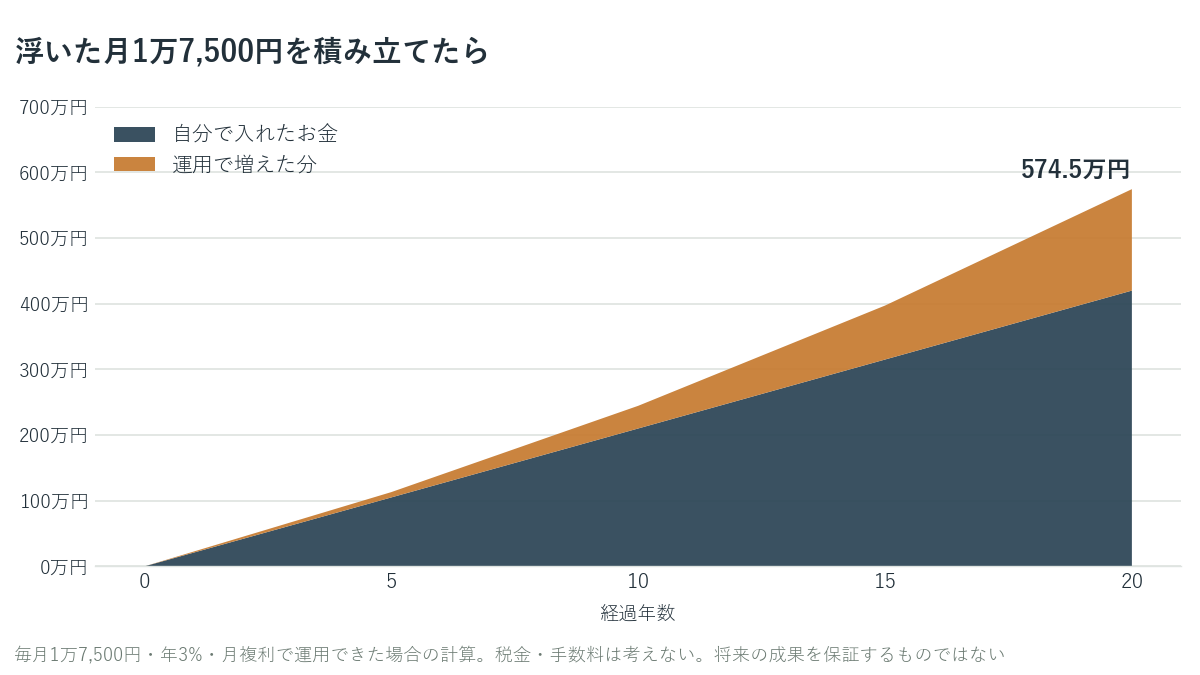
浮いたお金を積み立てに回すと、さらに差が開きます。月1万7,500円を年3%で運用できた場合、10年で約245万円、20年で約575万円になる計算です(将来の運用成果は保証されません)。
なお、保険料を減らすと、所得税・住民税の生命保険料控除も小さくなることがあります。所得税の控除は、区分ごとの上限が4万円(23歳未満の扶養親族がいる場合の一般生命保険料は2026年分から6万円)、合計で12万円までです。控除で減る税金は保険料の一部なので、控除のために保険に入り続ける必要はありません。
30代の生命保険料の平均は年16万円前後(男性16.0万円・女性15.7万円)。見直すときは「公的保障 → 貯金 → 残った分だけ保険」の順に。月1万円減らせば10年で120万円。
浮いたお金を積み立てに回すには
浮いた保険料を積み立てに回すと何年後にいくらになるかは、節約して投資すると?で計算しています。月1万円でも、20年積み立てると約521万円です。
浮いた保険料を積み立てに回すなら、税金がかからないNISAで始めるのがおすすめです。NISAの口座は証券会社で開きます。口座の選び方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 30代の個人の生命保険料の平均は、男性で年16.0万円、女性で年15.7万円(生命保険文化センター 2025年度)
- 世帯主が30代の世帯は年30万円前後。全体の平均は年35.3万円
- 見直しは「公的保障で足りる分 → 貯金で払える分 → 残った分だけ保険」の順
- 貯蓄型の保険は、途中で解約すると払った額より少なく戻るのが普通。やめる前に戻る額を確認する
- 私は月2〜3万円の保険料を月5,000〜1万円にした。学資保険は元本割れでも解約し、インデックスファンドに切り替えた
- 月1万円減らせば10年で120万円。浮いた分は積み立てに回す
 じむにーと
保険は、入ったときのままにしがちな固定費です。一度見直すだけで、毎月効いてきます。
次に読む
- 終身保険は必要か?|定期保険+NISAと30年比べた私の答え 終身保険と、定期保険+NISAを30年で比べています
- 終身保険は解約すべき?|数字を入れて判断する計算機 入っている終身保険を続けるかやめるかを、数字で比べる計算機です
- 保険は何のためにある?|貯蓄で払える損失に保険はいらない どんな損失に保険を使い、どんな損失は貯金で払うかの考え方です
- 医療保険は本当に必要?|医療費100万円でも自己負担は9万3千円 高額療養費で、入院したときの自己負担がいくらになるかを計算しています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月6日に確認しました。
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」 https://www.jili.or.jp/research/chousa/10349.html
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」 https://www.jili.or.jp/research/report/9849.html
- 生命保険文化センター「学資保険(こども保険)とは」 https://www.jili.or.jp/knows_learns/kind/main/32.html
- 生命保険文化センター「解約返戻金について」 https://jili.or.jp/knows_learns/basic/continuance/96.html
- 生命保険文化センター「定期保険・養老保険・終身保険の違い」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/8797.html
- 全国健康保険協会「高額な医療費を支払ったとき」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- 日本年金機構「遺族基礎年金」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
- 国税庁「生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm