子どもが生まれて、教育費のために学資保険に入るか、NISAで積み立てるか、迷っていませんか。
 じむにーと
学資保険は安心だけど、NISAのほうが増えそう。どっちがいいんだろう。
私は以前、学資保険に入っていました。毎月1万5,000円以上払っていましたが、3〜5年続けたところで解約し、今はNISAで積み立てている投資信託と、旧ジュニアNISAで運用しているお金で教育費を準備しています。
この記事では、教育費がいくらかかるかを公的な調査で確認し、学資保険とNISAの違いを数字で比べたうえで、私がなぜ切り替えたかを書きます。特定の保険商品をすすめる記事ではありません。数字は2026年10月8日に確認したものです。
結論:私は学資保険に入らない。保障は掛け捨て、貯めるのはNISA
先に私の結論を書きます。
- 学資保険は「保障」と「貯蓄」がまざった商品です。私は、まざった保険には入らないと決めています
- 返戻率110%は、年率にすると約1%。物価の上昇(年2〜3%)に負けます
- 親に何かあったときの備えは掛け捨ての生命保険で、教育費を貯めて増やすのはNISAで、と分けます
- NISAは値下がりすることがあるので、使う3〜5年前から少しずつ預金に移します
- 元本が減るのがどうしても嫌なら、学資保険ではなく、預金や個人向け国債で貯めます
教育費はいくらかかるか
幼稚園から高校まで
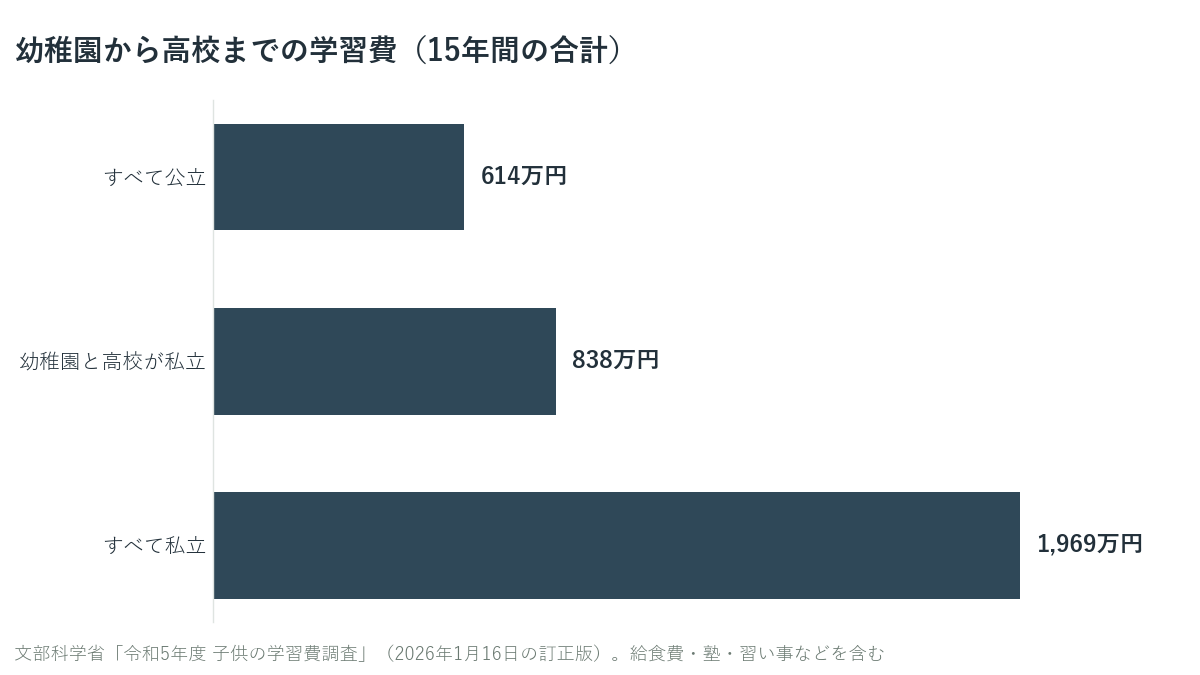
文部科学省の「子供の学習費調査」(2023年度・2026年1月の訂正版)では、幼稚園から高校までの15年間の学習費の合計は次のとおりです。塾や習い事の費用も含みます。
高校から大学まで
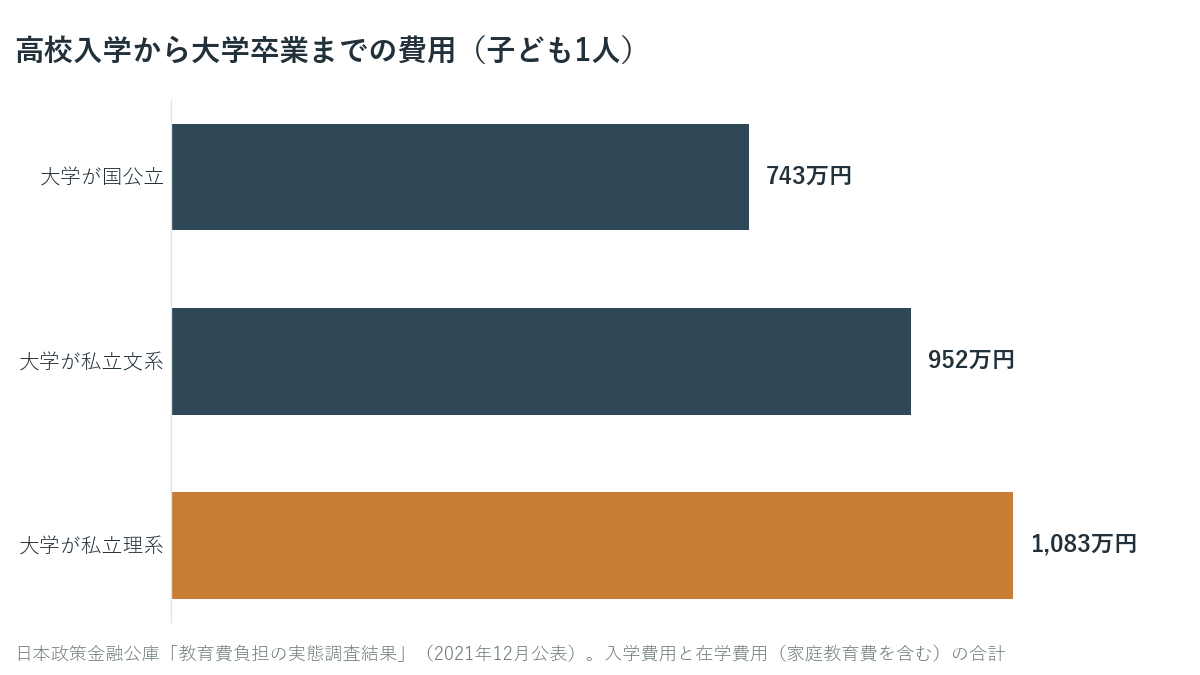
日本政策金融公庫の調査(2021年)では、高校入学から大学卒業までにかかる費用(入学費用と在学費用)は次のとおりです。
大学の授業料だけを見ると、2025年度の入学者で、国立大学の標準額が年53万5,800円、私立大学の平均が年96万8,069円です(文部科学省)。
 じむにーと
高校から大学まででも、700万〜1,000万円以上。毎月の生活費とは別に準備が必要ですね。
児童手当も教育費の財源になる
児童手当は、2024年10月から高校生年代まで支給されるようになり、所得制限もなくなりました。第1子・第2子なら、3歳未満は月1万5,000円、3歳から高校生年代までは月1万円です。0歳から受け取り続けると、合計は約230万〜240万円台になります(生まれた月によって変わる・筆者の試算)。
学資保険とは
学資保険(こども保険)は、子どもの入学や進学の時期に祝金や満期保険金を受け取れる保険です。生命保険文化センターの説明では、主な特徴は次のとおりです。
- 親などの契約者が亡くなった場合、一般的にその後の保険料の払い込みが免除され、祝金や満期保険金はそのまま受け取れる
- 祝金や満期保険金の受取総額が、払い込んだ保険料の合計を下回ることがある
- 途中で解約すると、戻ってくるお金(解約返戻金)は払った額より少ないことが多い
受け取る総額が払った総額の何%になるかを「返戻率」と呼ぶことがあります。今は金利が上がっていて、各社の公式サイトに載っている例を見ると、100%をわずかに超えるものから120%台まで、払い方や受け取り方の条件で大きく変わります。返戻率の高い例の多くは、一括払いや払込期間を短くした場合です。
学資保険とNISAを数字で比べる
毎月1万5,000円を、子どもが0歳から18歳になるまで払い続けた場合で比べました。
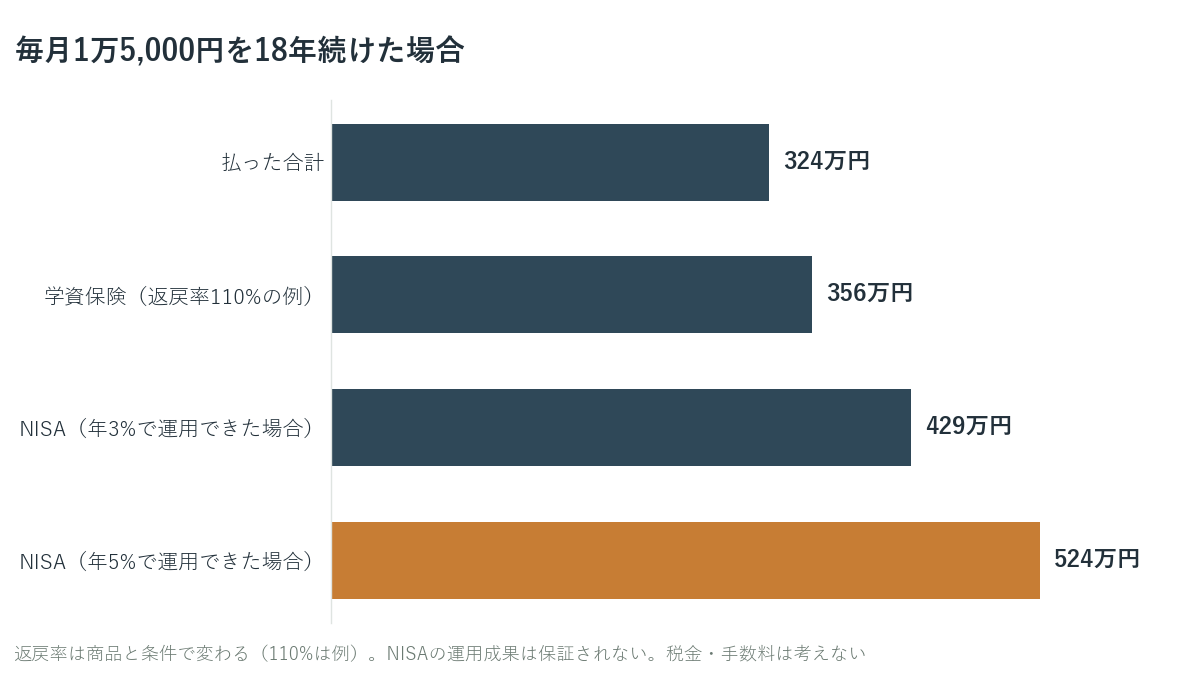
うまく運用できれば、NISAのほうが大きく増える可能性があります。ただし、NISAは値下がりすることもあり、使う時期にちょうど下がっていると、払った額より少なくなることもあります。学資保険は、受け取る額が契約で決まっていて、満期まで続ければ大きく減ることはありません。
返戻率110%は、物価の上昇に負ける
「110%なら1割増えるから得」と思いがちですが、毎月少しずつ払う学資保険では、早く払ったお金ほど長く預け、最後に払ったお金はほとんど預けていません。払ったお金全体を年率に直すと、次のようになります。
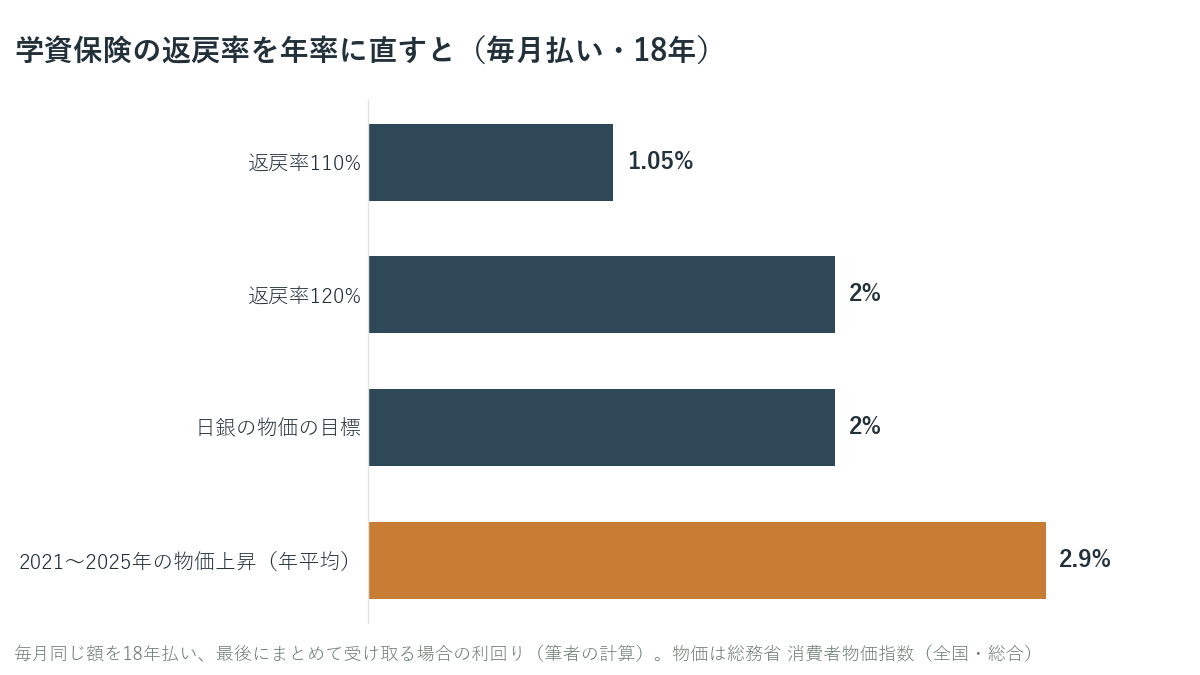
返戻率110%は年率約1.05%で、物価が年2%上がると、受け取るころにはお金の価値が目減りしています。返戻率120%でも年率約2.0%で、やっと物価の目標と同じくらいです。物価との関係はインフレで預金はどうなる?で詳しく計算しています。
| 学資保険 | NISA(投資信託の積み立て) | |
|---|---|---|
| 受け取る額 | 契約で決まっている | 運用しだいで増えも減りもする |
| 途中でやめると | 払った額より少なく戻ることが多い | そのときの値段で売れる(値下がりしていれば減る) |
| 親が亡くなったら | 以後の払い込みが免除されるのが一般的 | 保障はない(生命保険で別に備える) |
| 税金 | 生命保険料控除の対象になる場合がある | 増えた分に税金がかからない |
| 引き出し | 決まった時期に受け取る | いつでも売って引き出せる |
 じむにーと
学資保険は「保障」と「貯蓄」がセットになった商品です。2つに分けて考えると、それぞれにいくらかかっているかが見えやすくなります。
私が学資保険を解約してNISAに切り替えた理由
私は、学資保険に月1万5,000円以上払っていました。3〜5年続けたところで解約し、戻ってきたお金は、それまでに払った額の9割ほどでした。1割近く減ったことになります。
それでも解約したのは、次のように考えたからです。
- 子どもが大学に入るまで、まだ十分な時間があった
- 保障(自分が亡くなったときの備え)は、掛け捨ての生命保険で別に用意できる
- 貯める部分は、物価に負けやすい保険より、NISAで積み立てたほうが増える可能性が高い
保障と貯蓄がまざった保険は入らない
私の考え方は、学資保険に限りません。たとえば個人年金保険でも、「死亡保障がついているから、NISAで積み立てるより安心」という説明を聞くことがあります。
でも、亡くなったときの備えは、保険料の安い掛け捨ての保険で必要な額だけ用意すれば足ります。老後や教育のために貯めて増やすお金は、NISAなどで別に積み立てます。まざった商品だと、保障と貯蓄にそれぞれいくら払っているのかが見えにくく、途中でやめると損が出やすいからです。
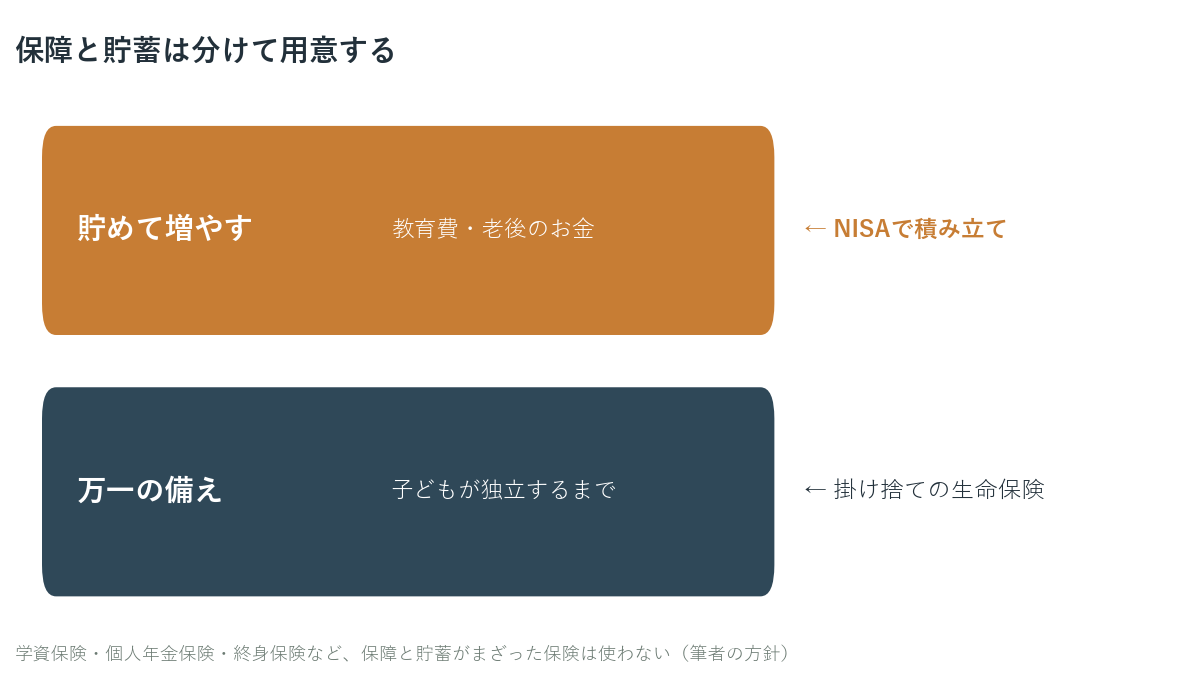
今は、教育費を親の私のNISAでインデックスファンドを積み立てる方法と、旧ジュニアNISAで運用している分で準備しています。保険の見直し全体の話は保険料の平均はいくら?にまとめました。
 じむにーと
学資保険を解約すると、払った額より少なく戻ることが多く、保険料の払込免除の保障もなくなります。解約する前に、戻る額と、保障をほかで用意できるかを必ず確認してください。
教育費をNISAで準備するときの注意
教育費は、使う時期が決まっているお金です。そこで、次のように準備します。
子どもが小さく、大学まで10年以上あるうちは、毎月の積み立てで増やします。
大学入学の3〜5年前から、少しずつ売って預金に移します。使う直前の値下がりの影響を小さくするためです。
入学金や1年目の授業料は、入学の前に払う必要があるので、早めに預金で確保します。
使う時期でお金の置き場所を分ける考え方は、貯金と投資の割合は?で詳しく書いています。
なお、NISAの「つみたて投資枠」は、2027年から0〜17歳の子どもも使えるようになる予定です(年60万円まで・非課税で持てる上限600万円)。旧ジュニアNISAは2023年で新規の買い付けが終わりましたが、持っている分は18歳まで非課税のまま運用でき、2024年以降は理由に関係なく引き出せます。
教育費の準備の分け方
親に何かあったときの備え:掛け捨ての生命保険で、子どもが独立するまでに必要な額だけ
教育費を貯めて増やす:大学まで10年以上あればNISAで積み立て、使う3〜5年前から預金へ
元本を減らしたくないお金:学資保険ではなく、預金や個人向け国債
掛け捨ての死亡保障がいくら必要か、自分で計算するのが難しいときは、FP(ファイナンシャルプランナー)などの無料相談を使う方法もあります。
公的保障と貯金で足りる分を自分で確かめるのが難しいと感じたら、FP(ファイナンシャルプランナー)などに無料で相談できるサービスもあります。
下のボタンは、当サイトが提携している相談サービスの公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。当サイトは特定の保険商品をおすすめしません。
※相談の内容・対象・特典の条件は各社で異なり、変わることがあります(2026年10月時点)。申し込む前に公式サイトで確認してください。相談したうえで保険に入るかどうかは、ご自身で判断してください。
NISAで教育費を積み立てるなら、まず証券会社で口座を開きます。口座の選び方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 教育費は、幼稚園から高校までで614万円(すべて公立)〜1,969万円(すべて私立)、高校から大学までで743万〜1,083万円(公的な調査)
- 学資保険の返戻率は、今は100%をわずかに超えるものから120%台まで、条件で大きく変わる
- 毎月1万5,000円を18年続けると、払った合計は324万円。学資保険(返戻率110%の例)で356万円、NISA(年3%の場合)で429万円の計算
- 私は月1万5,000円以上の学資保険を3〜5年で解約し、9割ほど戻ったお金も含めてNISAに切り替えた
- NISAで準備するなら、使う3〜5年前から少しずつ預金に移す
- 返戻率110%は年率約1%で、物価の上昇に負ける。保障と貯蓄がまざった保険には入らず、保障は掛け捨て、貯めるのはNISAに分ける
 じむにーと
保障と貯蓄を分けると、それぞれにいくらかかっているかが見えて、続けやすくなります。
次に読む
- 終身保険は必要か?|定期保険+NISAと30年比べた私の答え 保障と貯蓄がまざった保険を、終身保険で30年比べています
- 貯金と投資の割合は?|使う時期で決める30代の目安 教育費のように使う時期が決まっているお金を、どこに置くかの考え方です
- 保険料の平均はいくら?|30代の生命保険料と見直すと浮く金額 学資保険を含めた保険の見直し方と、私の体験です
- 新NISAの仕組み|30年積み立てると税金288万円が0円になる 教育費を積み立てるNISAの仕組みです
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月8日に確認しました。
- 文部科学省「令和5年度 子供の学習費調査 結果のポイント」(2026年1月16日 訂正版) https://www.mext.go.jp/content/20260116-mxt_chousa01-000039333_1.pdf
- 日本政策金融公庫「教育費負担の実態調査結果」(2021年12月20日) https://www.jfc.go.jp/n/release/pdf/topics_211220a.pdf
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」 https://www.mext.go.jp/a_menu/koutou/shinkou/07021403/1412031_00006.htm
- こども家庭庁「児童手当制度のご案内」 https://www.cfa.go.jp/policies/kokoseido/jidouteate/annai
- 生命保険文化センター「こども保険(学資保険)」 https://www.jili.or.jp/knows_learns/kind/main/32.html
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/about/index.html
- 金融庁「ジュニアNISA」 https://www.fsa.go.jp/policy/nisa2/about/junior/index.html
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」 https://www.mof.go.jp/tax_policy/summary/income/nisa_2.pdf
- 国税庁「生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm