保険の窓口や営業の人から「終身保険なら、死亡保障もあって、払った以上のお金が戻ってくるので得ですよ」と言われて、迷っていませんか。
 じむにーと
一生の保障があって、貯金にもなるなら、入っておいたほうが得なのかな。
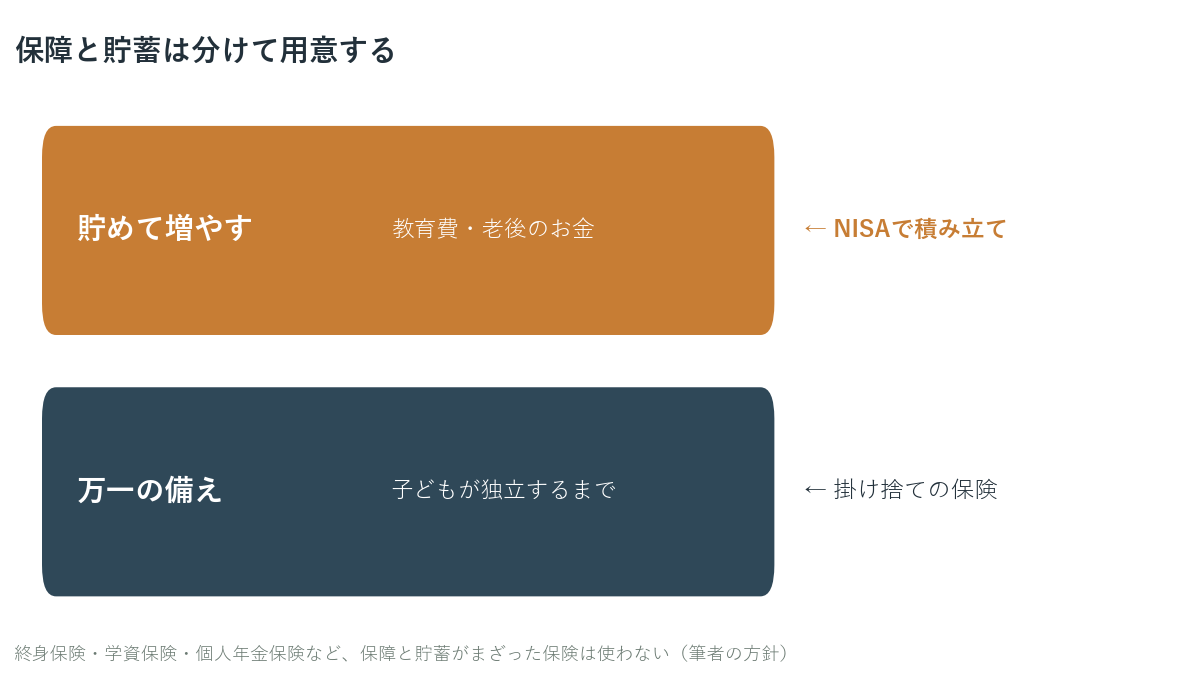
私は、終身保険・学資保険・個人年金保険のような、保障と貯蓄がまざった保険には入らないと決めています。死亡の備えは掛け捨ての定期保険で、貯めて増やすのはNISAで、と分けています。
この記事では、同じ保険料で「終身保険に入る」場合と「定期保険に入って、差額をNISAで積み立てる」場合を、30年で比べました。条件の良い終身保険を選んだので、結果は思ったより僅差の場面もありました。それも含めて正直に書きます。
保険料は保険会社の公式サイトの例と見積もり(2026年10月8日時点)を使っています。特定の保険会社や商品をすすめる記事ではありません。
結論:私は終身保険に入らない。定期保険+NISAで十分
先に結論を書きます。
- 30歳男性・死亡保障500万円・60歳まで払う条件で、終身保険は月7,775円、定期保険(掛け捨て)は月1,140円
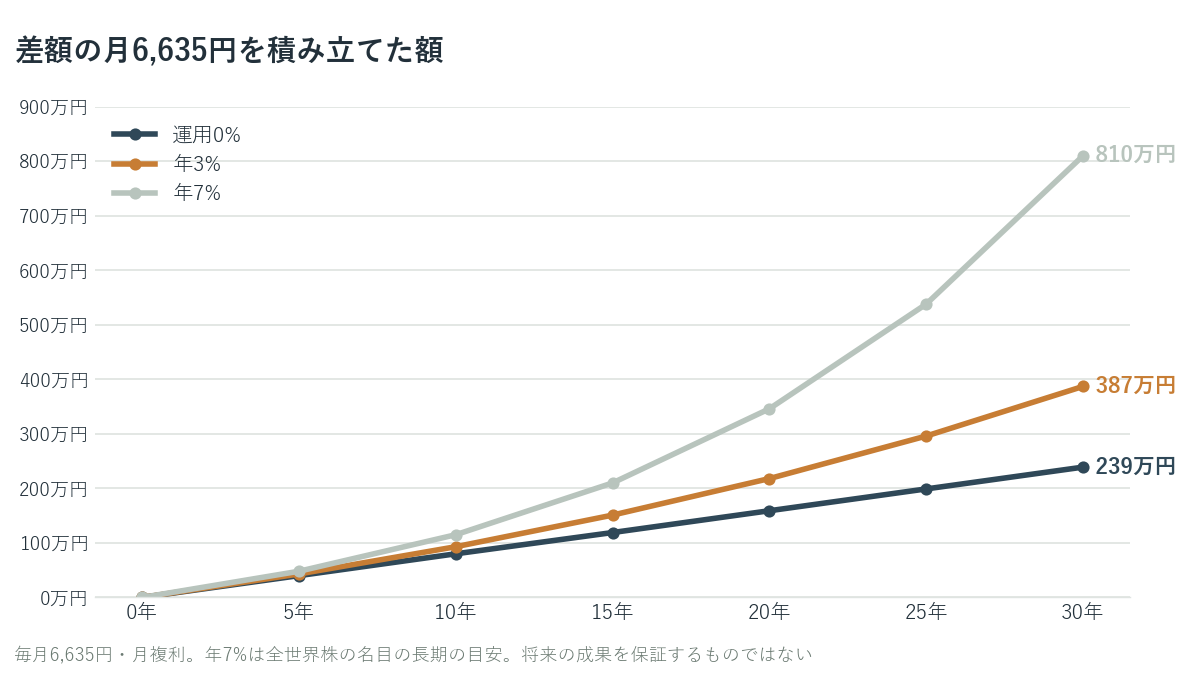
- 差額の月6,635円をNISAで積み立てると、年3%の運用でも、60歳の時点で終身保険を上回り、全世界株の長期の目安(年7%)なら約2.3倍になる
- 終身保険は、途中でやめると損をしやすく、年率にすると約1.5%で物価の上昇に負けやすい
- 学資保険や個人年金保険も同じ考え方で、私は入らない
定期保険と終身保険の違い
| 定期保険(掛け捨て) | 終身保険(貯蓄型) | |
|---|---|---|
| 保障の期間 | 決めた期間だけ(例:60歳まで) | 一生 |
| 保険料 | 安い | 高い |
| 解約したときに戻るお金 | ほとんどない | 戻る(払込期間中は払った額を下回ることがほとんど) |
| 向いている使い方 | 子どもが独立するまでなど、必要な期間だけ備える | 一生の保障と貯蓄をまとめて持つ |
生命保険文化センターも、定期保険は「少ない保険料で多くの保険金を準備できる」、終身保険は「保険料払込期間中に解約した場合は保険料払込総額を下回ることがほとんど」と説明しています。
同じ保険料で30年比べる
30歳男性が、死亡保障500万円を60歳まで持つ場合で比べます。
- A:終身保険:月7,775円を60歳まで払う。60歳で解約すると、払った約280万円に対して約354万円が戻る(払込期間中の返戻金を低く抑えて保険料を安くしたタイプの公式サイトの例)
- B:定期保険+NISA:定期保険(30年)に月1,140円を払い、Aとの差額の月6,635円をNISAで積み立てる
まず、30年で払う保険料の合計です。
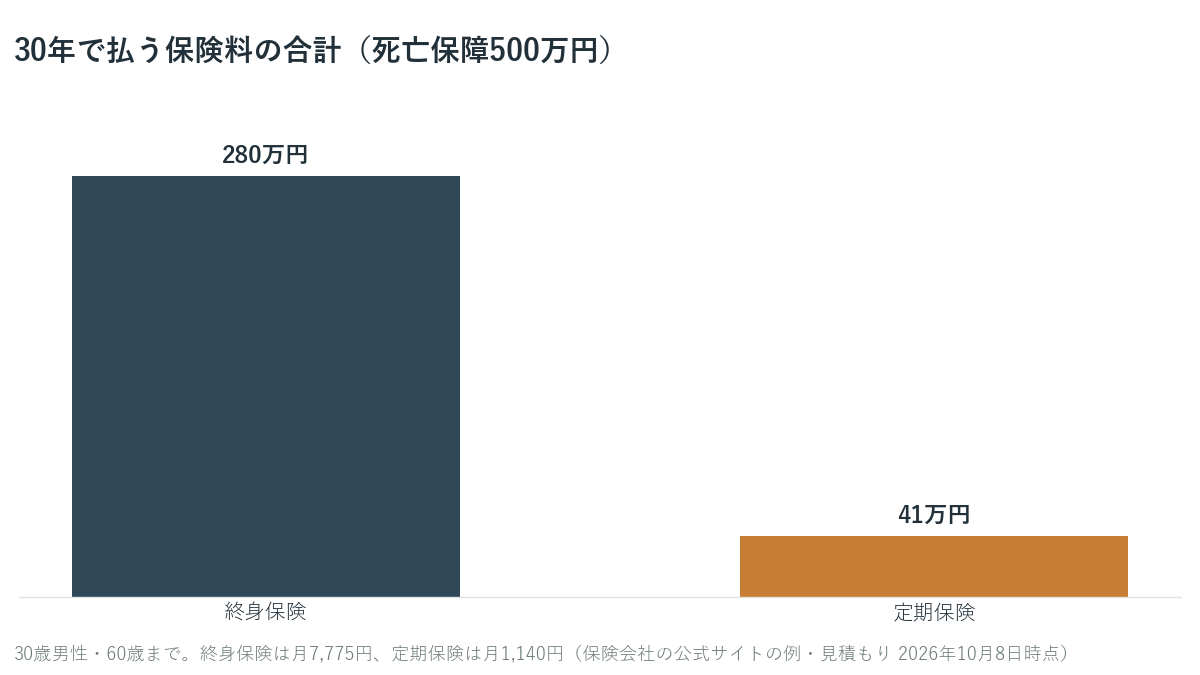
同じ500万円の死亡保障に、終身保険は定期保険の約7倍の保険料を払っています。この差額をNISAで積み立てた場合に、60歳の時点でいくらになるかを比べました。
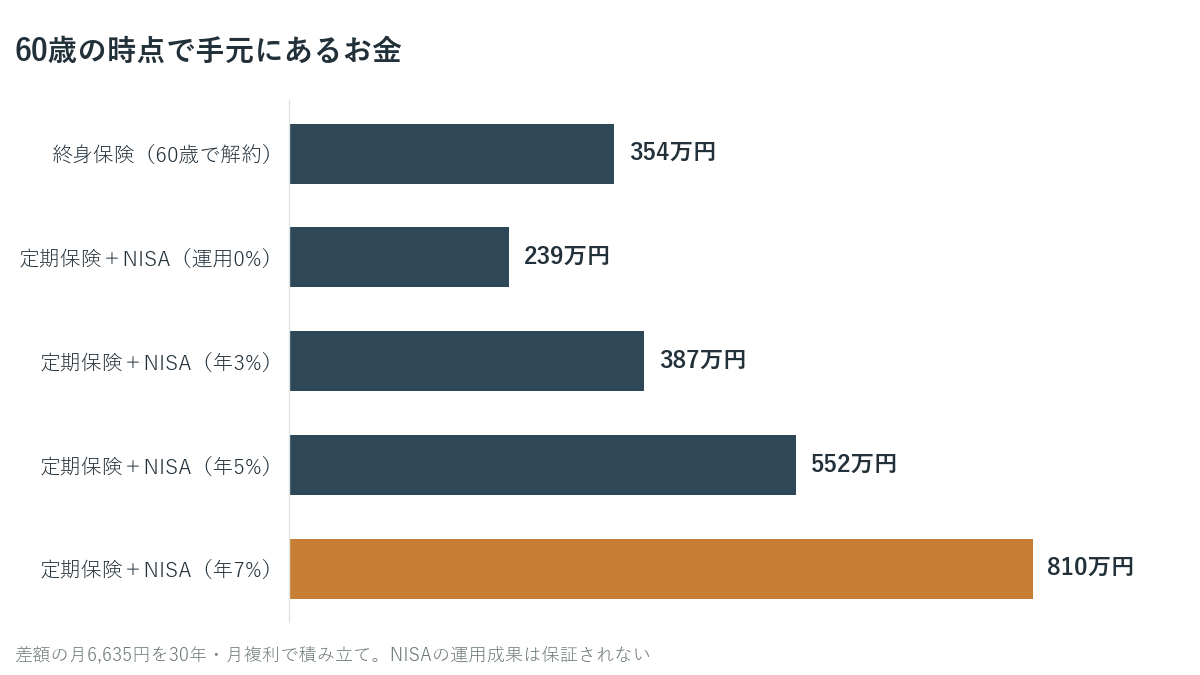
運用でまったく増えなかった場合(0%)は、終身保険のほうが多く残ります。でも、年3%で運用できれば定期保険+NISAが上回り、年7%なら約2.3倍の差になります。
年7%は、全世界株の物価を引く前の長期の目安です(物価を引いた後で約5%)。終身保険の「354万円」も物価を引く前の金額なので、同じ物差しで比べています。数字の意味は投資でお金が増える仕組みで説明しています。
年何%が「ふつう」なのか
年3%、年7%と言われても、どのくらいの数字なのかピンとこないかもしれません。身近なお金の置き場所の利回りと並べると、次のようになります。
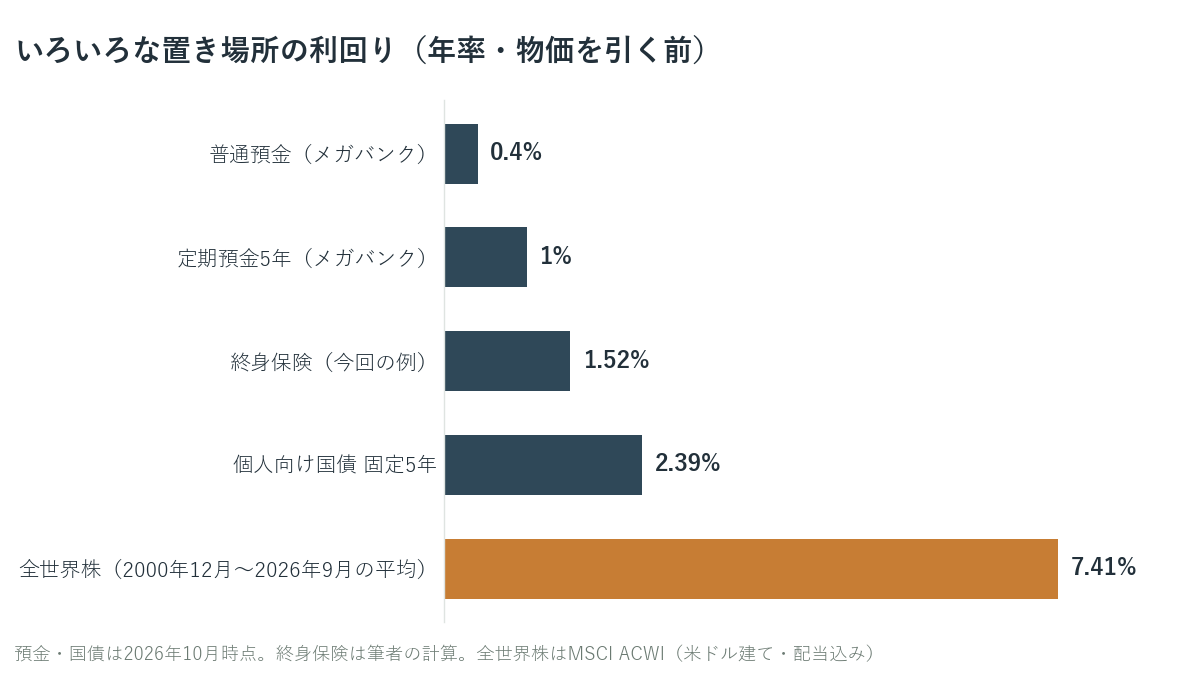
全世界株の約7%は、リーマンショックのような大暴落を含んだ約26年の平均です。ただし毎年7%ずつ増えるわけではありません。同じ指数でも、2022年は1年で約18%下がり、2025年は約22%上がりました。2007年から2009年にかけては、最大で約58%下がった時期もあります。平均7%は、下がった年も売らずに長く持ち続けた人の数字です。
積み立てた額が30年でどう増えていくかは、次のとおりです。
 じむにーと
同じ保険料を払っていても、分けて持つだけで、30年後にこれだけ差がつくんですね。
終身保険のほうがいい点も正直に書く
終身保険にも、定期保険にはない良さがあります。
- 60歳を過ぎても保障が続く:定期保険は60歳で終わります
- 運用で減らない:契約どおりなら、60歳で約354万円が戻ります。NISAは値下がりすることがあります
ただ、死亡保障が本当に必要なのは、子どもが独立するまでの期間です。子どもが独立したあとの一生の死亡保障に、高い保険料を払い続ける必要は、多くの家庭ではありません。
資産5,000万円を目指すなら、終身保険は遠回り
このブログは、普通の会社員が資産5,000万円以上を築くことを目指しています。その目線で見ると、終身保険は遠回りです。理由は2つあります。
1. 積み立てに回せるお金を、利回りの低い商品に長く縛る
30年で5,000万円を作るには、年7%で運用できた場合で毎月約4.1万円、年5%なら毎月約6.0万円の積み立てが必要です。終身保険の月7,775円は、年7%の場合に必要な額の約2割にあたります。
その7,775円を30年、年率約1.5%の終身保険に置くか、定期保険(月1,140円)を払った残りを年7%で積み立てるかで、60歳の時点の差は約450万円。目標の5,000万円の約1割です。しかも払うのは、お金をいちばん育てられる30代〜50代です。
2. 資産が増えるほど、死亡保障は要らなくなる
死亡保障が必要なのは、自分が亡くなったときに、家族の生活費や教育費が足りなくなるからです。資産が少なく子どもが小さいうちは大きな保障が要りますが、資産が増え、子どもが独立に近づくほど、必要な保障は小さくなります。
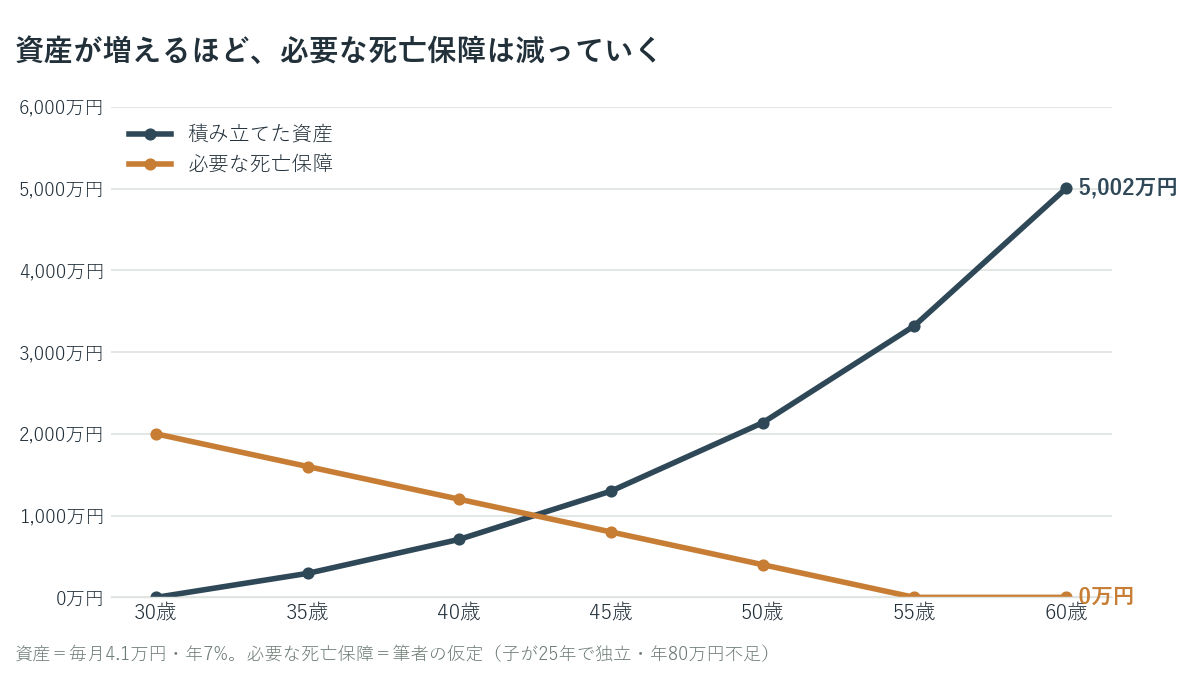
この例では、40代の前半で資産が必要な保障を上回ります(必要な保障の額は家庭によって大きく違うので、仮定の例です)。5,000万円を築いたあとは、資産そのものが家族の保障になります。死亡保障は「資産が育つまでのつなぎ」なので、一生続く終身保険ではなく、必要な期間だけの掛け捨ての定期保険で足ります。
終身保険が役に立つ場面の1つは、相続です(死亡保険金には「500万円×法定相続人の数」まで相続税がかからない枠があります)。ただ、これは資産を築いたあとに、残し方を考える段階の話です。築いている途中の30代が、そのために高い保険料を払う理由はありません。
私がまざった保険に入らない4つの理由
1. 途中でやめると損をしやすい
終身保険は、払い込んでいる途中で解約すると、戻ってくるお金が払った額を下回るのが普通です。今回の比較に使ったような、保険料を安くするために払込期間中の返戻金を抑えたタイプでは、なおさらです。ある会社の例では、20年目(50歳)に解約すると、払った額の約67%しか戻りませんでした。
30年の間には、転職・病気・住宅の購入など、保険料を払い続けられなくなる事情が起こり得ます。生命保険協会の統計では、個人保険は1年で保有契約の金額の5.6%が解約・失効しています(2024年度)。
定期保険+NISAなら、途中でやめても、それまで積み立てた分はそのまま残ります。
2. 年率にすると物価の上昇に負けやすい
今回の終身保険の例(30年で約127%)を年率に直すと、約1.5%です。日銀の物価の目標は年2%なので、受け取るころにはお金の価値が目減りしているおそれがあります。
また、保険は契約したときの予定利率(保険料を計算するときに見込む運用利回り)が、原則として最後まで変わりません。これから金利が上がっても、契約中の保険の利率は上がらないのが普通です(利率が見直されるタイプは除く)。
3. 保険会社が破綻すると、貯蓄型ほど減る
1997年から2008年までに、8社の生命保険会社が破綻しました。生命保険には「生命保険契約者保護機構」があり、破綻しても責任準備金(将来の支払いのために積み立てているお金)の90%までは守られます。
ただし、8社とも予定利率が引き下げられ、保険金や返戻金が減りました。機構も、定期保険のような保障中心の保険は減り方が小さく、終身保険・養老保険・個人年金保険のような貯蓄性の高い保険ほど減り方が大きいと説明しています。預金のように「元本1,000万円まで」守られるわけではありません。
4. 保障と貯蓄に、それぞれいくら払っているか見えない
まざった保険は、毎月の保険料のうち、どこまでが保障の値段で、どこまでが貯蓄なのかが分かりません。分けて持てば、保障にいくら、貯蓄にいくらと、それぞれを自分で選べます。
 じむにーと
保障は掛け捨てで必要な期間だけ。貯めて増やすのはNISAで。分けるだけで、それぞれの値段が見えるようになります。
よくある説明に答える
「死亡保障もついて、払った以上に戻るから得」
払った以上に戻るのは、30年持ち続けた場合の話です。年率にすると約1.5%で、同じ期間、差額をNISAで積み立てた場合と比べると、年3%の運用で上回られます。
「自分では貯められないから、保険で強制的に貯めたい」
強制的に貯めるなら、給料日に自動で別の口座に移す先取り貯金や、勤め先に制度があれば給与天引きの財形貯蓄があります。預金で貯めれば、途中で引き出しても元本は減りません。やり方は貯金は毎月いくら?にまとめています。
「生命保険料控除で税金が安くなる」
所得税率10%の人なら、一般の生命保険料控除で減る税金は、所得税と住民税を合わせて年7,000円ほどです(上限まで使った場合)。掛け捨ての定期保険でも控除は受けられるので、貯蓄型を選ぶ理由にはなりません。
「学資保険や個人年金保険は?」
同じ考え方です。学資保険については学資保険とNISAどっち?で、毎月払う学資保険の返戻率110%が年率約1%にしかならないことを計算しています。個人年金保険も、老後のお金はNISAやiDeCoで積み立て、亡くなったときの備えは掛け捨てで、と分けます。
「保険の営業の人は、終身保険をすすめてくる」
営業の人が終身保険をすすめるのには、売る側の事情もあります。保険料が高い商品ほど、売る側の手数料も大きくなりやすいと言われています。また、終身保険は途中でやめると損をするので、契約が長く続きます。「掛け捨てはもったいない」「払った以上に戻ってくる」は、お客さんの心に響きやすい説明でもあります。
営業の人の説明が間違っているとは限りません。ただ、売る人にとって売りやすい商品と、あなたにとって合う商品は同じとは限りません。「なぜ定期保険ではなく終身保険なのか」「同じ保険料の差額を自分で積み立てたらどうなるか」を聞いてみると、判断しやすくなります。
私の場合
私も以前は、学資保険を含めて月2万〜3万円の保険料を払っていました。見直して、学資保険は払った額の9割ほどで解約し、インデックスファンドの積み立てに切り替えました。
ただ、保険を全部やめたわけではありません。妻と子どもがいるので、自分に何かあったときの死亡保障は残しています。働けなくなったときの保険も残しています。会社員が働けなくなったとき、国から出るお金だけでは毎月の生活費が足りないことがあるからです(公的保障はいくらもらえる?働けないとき月20万円と、足りない9.5万円)。
保険は、貯金では払いきれない大きな損失にだけ、必要な期間だけ使う。保障と貯蓄がまざった保険には入らない。
すでに終身保険に入っている人は
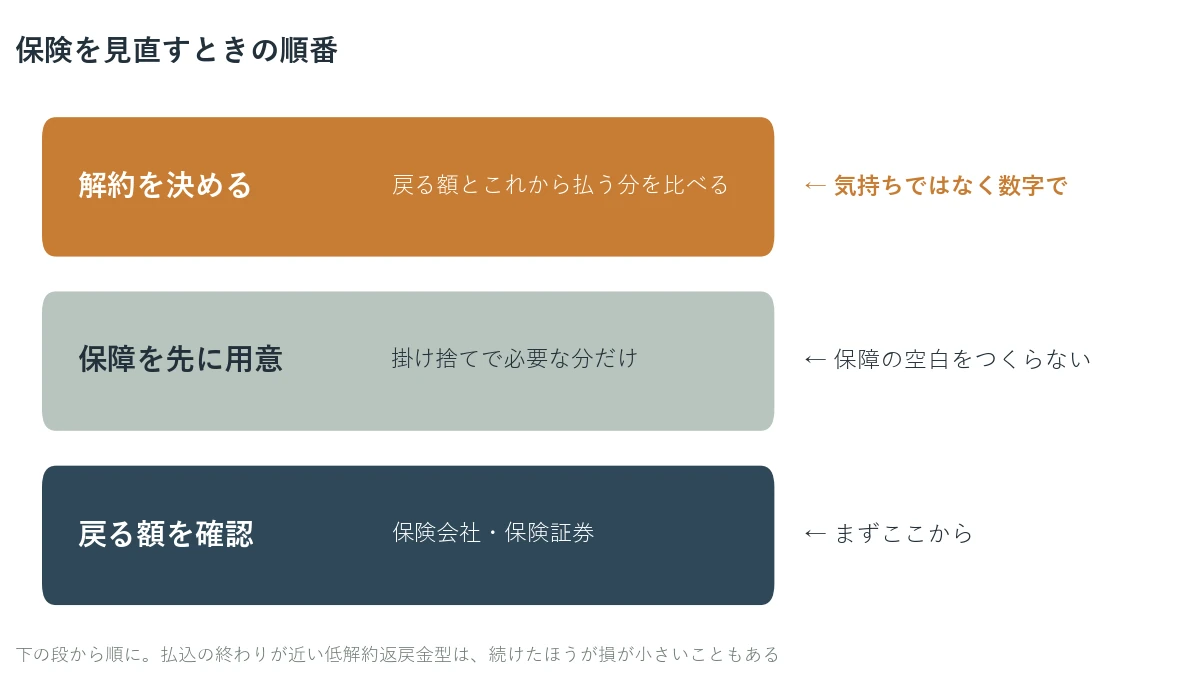
すぐに解約すればいい、とは限りません。次の順で確かめてください。
- 今解約すると、いくら戻るかを保険会社に確認する(保険証券や、会社のマイページで分かることもあります)
- 払込期間中の返戻金を抑えたタイプかどうかを確認する。このタイプは、払込が終わると返戻金が大きく増えるので、払込の終わりが近いなら、そこまで続けたほうが損が小さいこともあります
- 死亡保障が今いくら必要かを考える。必要なら、掛け捨ての定期保険で同じ保障を用意してから解約する(先に解約すると、保障がない期間ができてしまいます)
「ここまで払ったのにもったいない」という気持ちだけで続けるのは、おすすめしません。これからも払い続ける分と、戻ってくる額を比べて決めます。数字を入れると答えが出る計算機を終身保険は解約すべき?に用意しました。
差額をNISAで積み立てるには
定期保険に切り替えて浮いたお金をNISAで積み立てるには、証券会社で口座を開きます。口座の選び方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
 じむにーと
解約は、新しい掛け捨ての保険に入れたことを確かめてから。順番を逆にすると、保障のない期間ができてしまいます。
まとめ
- 30歳男性・死亡保障500万円・60歳までで、終身保険は月7,775円、定期保険は月1,140円
- 差額をNISAで積み立てると、年3%で終身保険を上回り、年7%なら約2.3倍(60歳時点で約810万円と約354万円)
- 運用0%なら終身保険が多く残る。終身保険は60歳以降も保障が続き、運用で減らないという良さもある
- それでも私が入らない理由は4つ:途中でやめると損をしやすい/年率約1.5%で物価に負けやすい/破綻すると貯蓄型ほど減る/保障と貯蓄の値段が見えない
- 学資保険・個人年金保険も同じ考え方。保障は掛け捨てで必要な期間だけ、貯めるのはNISAで
- すでに入っている人は、戻る額を確認し、保障を先に用意してから判断する
 じむにーと
保険は「安心を買うもの」、貯金と投資は「お金を増やすもの」。役割を分けると、どちらも選びやすくなります。
次に読む
- 終身保険は解約すべき?|数字を入れて判断する計算機 すでに入っている人向けに、続けるかやめるかを数字で比べる計算機つきの記事です
- インデックス投資の利回りは何%?|全世界株は25年平均で年7% 記事中の「年7%」が、過去のデータでどうだったかをまとめています
- 学資保険とNISAどっち?|解約してインデックスにした私の答え 学資保険の返戻率を年率に直すと、物価の上昇に負けることを計算しています
- 保険料の平均はいくら?|30代の生命保険料と見直すと浮く金額 自分の保険料が平均より高いかと、見直す順番です
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 手取り・税金・社会保険・生活防衛資金を、読む順番に並べています
参考(一次ソース)
いずれも2026年10月8日〜9日に確認しました。
- 生命保険文化センター「定期保険・養老保険・終身保険の違い」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/8797.html
- 生命保険文化センター「終身保険」 https://www.jili.or.jp/knows_learns/kind/main/38.html
- 生命保険契約者保護機構「よくあるご質問」 https://www.seihohogo.jp/qa/
- 金融庁「生命保険会社の破綻処理の概要」 https://www.fsa.go.jp/ordinary/hoken_hogo/03.pdf
- 生命保険協会「2025年版 生命保険の動向」 https://www.seiho.or.jp/data/statistics/trend/pdf/all_2025.pdf
- 生命保険文化センター「市場金利に連動する個人年金保険とは?」 https://www.jili.or.jp/knows_learns/q_a/pension/410.html
- 国税庁「生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 厚生労働省「財形貯蓄制度」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000106564.html
- MSCI「MSCI ACWI Index (USD)」ファクトシート https://www.msci.com/documents/10199/255599/msci-acwi-net.pdf
- 財務省「個人向け国債の発行条件等」(2026年10月7日) https://www.mof.go.jp/jgbs/individual/kojinmuke/houdouhappyou/p20261007.pdf
- 国税庁「相続税の課税対象になる死亡保険金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm