株を買うと、なぜお金が増えるのでしょうか。
 じむにーと
値上がりしたら売る、というのは分かるんです。 でもそれって、誰かが高く買ってくれたということですよね。ギャンブルと何が違うんでしょう。
いい質問だと思います。ここが曖昧なまま始めると、値段が下がったときに続けられません。
この記事では、増える理由を2つに分けて説明します。商品や口座の話はまだしません。
結論:増える理由は2つしかない
- 会社が稼いだ利益の、分け前を受け取るから
- その分け前が、さらに働くから
1つ目が投資の土台で、2つ目が時間をかける理由です。順番に見ていきます。
株を買うとは、会社の一部を持つこと
まずここから。株式は、会社の所有権を細かく分けたものです。
1株買えば、その会社のごく一部の持ち主になります。持ち主なので、会社が稼いだ利益を受け取る権利があります。
値上がりを待つための券ではありません。会社の持ち分です。この前提が抜けると、あとの話が全部つながらなくなります。
ギャンブルとの違い:「誰かの損」が要るかどうか
さきほどの疑問に答えます。決定的に違うのは、利益がどこから来るかです。
| お金の出どころ | 参加者全体の合計 | |
|---|---|---|
| 競馬・宝くじ | 参加者が出したお金 | 胴元の取り分を引いた分だけマイナス |
| 株式 | 会社が新しく生んだ利益 | 会社が稼げばプラスになりうる |
競馬では、誰かが当たるために誰かが外れる必要があります。参加者が出したお金を分け合っているだけなので、取り分を引けば全体では必ず減ります。
株式は違います。会社が商品を作って売り、利益を出せば、そのお金は新しく生まれたものです。誰かから取ってきたものではありません。だから持ち主全員が同時に得をすることがありえます。
 じむにーと
「誰かが損しないと自分が得しない」という構造ではないんですね。 そこが気持ち悪かったんです。
もちろん、会社が赤字なら分け前はありません。全員が損をすることもあります。プラスが保証されているという話ではなく、プラスになりうる構造だという話です。
理由1:利益の分け前を受け取る
会社が利益を出したとき、その行き先は大きく2つです。
| 行き先 | 何が起きるか | 株主から見ると |
|---|---|---|
| 配当として配る | 現金が口座に振り込まれる | 受け取る |
| 会社に残して次の事業に使う | 工場・店舗・研究に投じる | 会社の価値が上がる |
ここが分かりにくいところなので、少し丁寧に書きます。
利益を配当で配っても、会社に残しても、株主のものであることは変わりません。 配れば現金として手元に来る。残せば会社の中で増え、会社の価値として反映されていく。受け取り方が違うだけです。
「配当をもらう投資」と「値上がりを狙う投資」は、まったく別のものに見えます。でも元をたどれば、同じ利益の受け取り方が違うだけです。
株価の値上がりも配当も、たどれば同じ「会社が稼いだ利益」から来ている。
だから投資をするときに見るべきは、値段のグラフより先に、その会社が利益を出せているかになります。
理由2:分け前がさらに働く
2つ目が、時間をかける理由です。
受け取った分け前を使わずに、また投資に回す。すると次の年は、元のお金だけでなく、増えた分も一緒に働きます。これが複利です。
100万円を年5%で置いた場合を比べます。
| 単利(増えた分を毎年引き出す) | 複利(増えた分も投資に回す) | 差 | |
|---|---|---|---|
| 10年後 | 150万円 | 163万円 | 13万円 |
| 20年後 | 200万円 | 265万円 | 65万円 |
| 30年後 | 250万円 | 432万円 | 182万円 |
 じむにーと
10年だと13万円しか違わないのに、30年だと182万円ですか。 途中から差の開き方が変わりますね。
そうです。ここが複利のいちばん大事な性質で、効き目が後半に偏っています。
長期が効く理由は「後半」にある
毎月3万円を積み立て、年5%で運用できた場合を10年ごとに区切ります。見るのは運用で増えた分だけです(自分で入れたお金は除いています)。
| 期間 | その10年で生まれた運用益 |
|---|---|
| 0〜10年目 | 106万円 |
| 10〜20年目 | 407万円 |
| 20〜30年目 | 904万円 |
積み立てている金額は、どの10年も同じ月3万円です。それなのに、最後の10年だけで904万円。
30年間の運用益は合計1,417万円なので、その64%が最後の10年に生まれたことになります。
図にするとこうなります。下の濃い部分が自分で入れたお金、上の薄い部分が運用で増えた分です。
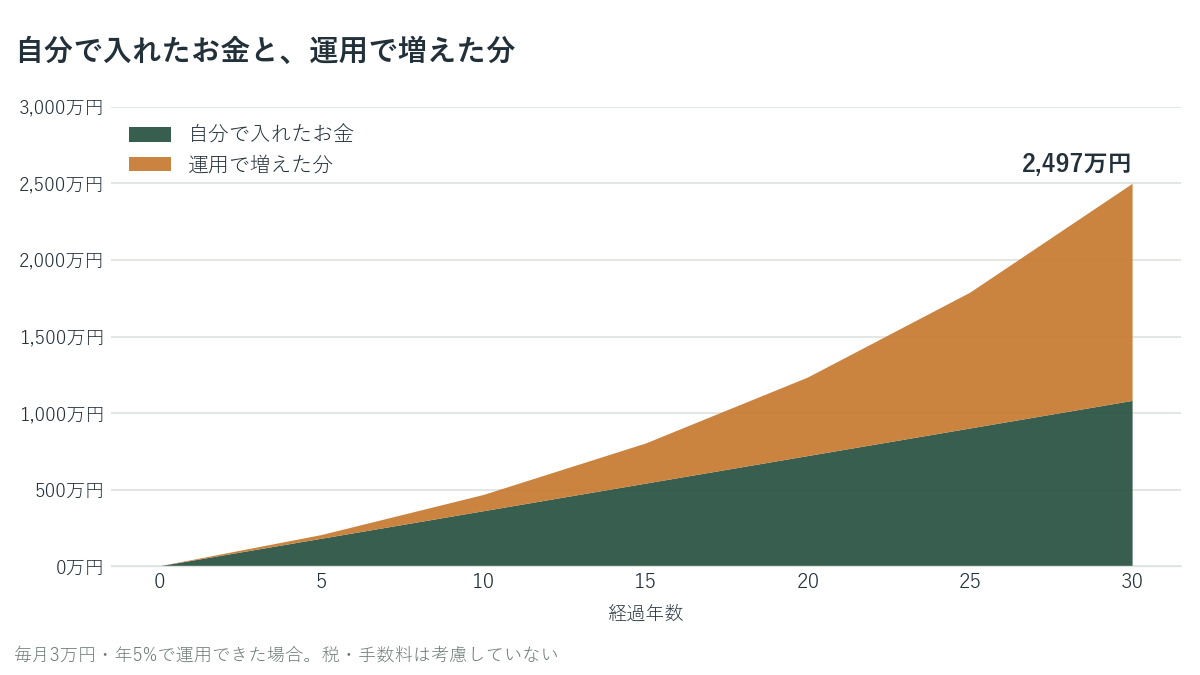
自分で入れたお金は、毎月同じ額なのでまっすぐ伸びます。増えているのは上の部分だけです。そして上の部分が膨らみ始めるのは、後半に入ってからです。
 じむにーと
だから「長期で」と言われます。精神論ではなく、後半にならないと効かない仕組みだからです。
逆に言うと、最初の10年は退屈です。 増え方が地味で、やっている意味が感じられない時期があります。
ここでやめてしまうと、いちばん効く時間帯に入る前に降りることになります。投資を始める前に確認する3つのことで「途中でやめずに済むか」を最優先にしたのは、これが理由です。
利率を変えても同じ
「年5%」という前提を疑う人もいると思います。変えてみます。
| 想定した年率 | 30年後の合計 | うち運用益 | 運用益のうち最後の10年 |
|---|---|---|---|
| 年3% | 1,748万円 | 668万円 | 60% |
| 年5% | 2,497万円 | 1,417万円 | 64% |
| 年7% | 3,660万円 | 2,580万円 | 67% |
金額はまったく違いますが、「増えた分の6割以上が最後の10年に生まれる」という形は変わりません。利率が高いほど、むしろ後半への偏りは強くなります。
つまりこれは、利回りの予想が当たるかどうかの話ではありません。複利という計算そのものの性質です。
ただし、直線では増えない
ここまでの表は「その利率で運用できた場合」の計算です。毎年きっちり5%ずつ増える、という意味ではありません。
実際は、増える年もあれば減る年もあり、ならすと3%だった、という形になります。途中では元本を割ります。
そして下がったあとは、下がった率と同じだけ上がっても元には戻りません。
| 下落 | 元の値段に戻るのに必要な上昇 |
|---|---|
| −10% | +11% |
| −20% | +25% |
| −34% | +52% |
| −50% | +100% |
半分になったら、倍にならないと戻りません。
 じむにーと
だから「下がったら売る」を繰り返すと、戻る前に何度も損を確定させることになります。
この性質と、さきほどの「後半に効く」を合わせると、結論はひとつです。売らずに持ち続けられる状態を作る。 それが余剰資金で始める理由でした。
「株の平均リターンは年7%」の正体
調べていると、年3%、年5%、年7%、年10%と、ばらばらの数字が出てきます。どれも間違いではありません。測っているものが違うだけです。
| 何を指した数字か | 年率の目安 |
|---|---|
| 米国株・配当込み・物価の影響を除く前(名目) | 約10% |
| 米国株・物価の影響を除いた後(実質) | 約7% |
| 全世界株・物価の影響を除いた後(実質) | 約5% |
よく言われる「平均7%」は、米国株の、物価の影響を除いたあとの数字です。名目なら10%になります。
違いは2か所です。
1つ目は、物価を引く前か後か。名目10%の年でも、物価が3%上がっていれば、買えるものが増えた分は7%です。増えた金額を見るなら名目、生活がどれだけ楽になったかを見るなら実質になります。
2つ目は、米国だけか世界全体か。上の表のとおり、米国株の実績は世界全体より高く出ます。ただしこれは過去の結果であって、今後も米国が世界を上回るかどうかは別の話です。
いずれも期間の取り方で変わります。「何年から何年までの、どこの、どちらの数字か」がセットで書かれていない利回りは、比べる相手になりません。
この記事で年5%を使った理由
全世界株に分散した場合の、物価の影響を除いたあとの水準に近いからです。世界全体に投資する人にとっては、控えめすぎず、盛りすぎない位置にあります。
利回りの数字を見たときに確認するのは、この2つです。
- 物価を引く前か、引いた後か
- 米国だけか、世界全体か
ここを揃えずに比べると、同じ投資先の話なのに数字が倍近く違って見えます。
そのうえで
- どの数字も保証されたものではありません。 将来の利回りは誰にも分かりません
- マイナスの年は普通にあります。何年も続けてマイナスのこともあります
- 記事中の金額は、あくまで「その利回りだったら」という計算例です
金融庁のサイトに、自分で条件を変えて試せるシミュレーターがあります。月々の金額・年数・利率を自分の数字に入れ替えて見てみてください。
なお実質で考えるなら、インフレで預金はどうなる?の話がそのまま効いてきます。名目の数字を見ているときは、そこから物価上昇分を引いた残りが、実際に買えるものの増え方です。
まとめ
- 投資でお金が増える理由は2つ。会社の利益の分け前と、その分け前がさらに働くこと
- ギャンブルとの違いは、利益が「参加者のお金の分け合い」ではなく「会社が新しく生んだもの」であること。だから全員が同時に得をしうる
- 配当も値上がりも、たどれば同じ会社の利益。受け取り方が違うだけ
- 複利は効き目が後半に偏る。100万円・年5%だと、単利との差は10年で13万円、30年で182万円
- 毎月3万円・年5%なら、30年間の運用益1,417万円のうち904万円(64%)が最後の10年に生まれる
- これは年3%でも7%でも同じ(60%/67%)。利回りの予想が当たるかどうかではなく、複利の計算そのものの性質
- だから最初の10年は退屈。ここでやめると、いちばん効く時間帯の前に降りることになる
- 直線では増えない。−50%からは+100%ないと戻らない。売らずに持てる状態を作ることが前提
- 「平均7%」は米国株の、物価を引いたあとの数字。名目なら10%、全世界株の実質なら5%前後
- どの数字も保証ではなく計算例。マイナスの年はある
仕組みが分かったら、次は「では何を買うのか」です。
次に読む
- インデックス投資の利回りは何%?|全世界株は25年平均で年7% 全世界株・S&P500・日経平均の、過去の利回りをグラフで見られます
- インデックス投資とは|当てにいかないから1本で数千社に分散できる 次に読む記事です。1本で数百社の利益の分け前を受け取る方法をまとめました
- 投資を始める前に確認する3つのこと|余剰資金で始めないと続かない 「途中でやめずに済むか」を確認する3つです
- インフレで預金はどうなる?|100万円が5年で89万円分になった 名目で年5%増えても、物価が2%上がっていれば実質は3%です。その計算です
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ この記事を含む9本を、読む順番に並べた全体の地図です
参考(一次ソース)
いずれも2026年9月26日に確認しました。
- 金融庁「投資の基本」 https://www.fsa.go.jp/policy/nisa2/knowledge/basic/index.html
- 金融庁「資産運用シミュレーション」 https://www.fsa.go.jp/policy/nisa2/tsumitate/index.html
- 日本取引所グループ「株式とは」 https://www.jpx.co.jp/equities/products/stocks/outline/index.html
- 日本証券業協会「投資の基礎知識」 https://www.jsda.or.jp/jikan/