「老後2000万円」は、平均的な夫婦の数字でした。でも、年金の額も暮らしぶりも人によって違います。本当に知りたいのは「自分は、手取りの何%を貯めればいいのか」ではないでしょうか。
 じむにーと
本で「収入の25%を貯めないと65歳で引退できない」と読んだけど、そんなに貯められない。普通の会社員は何%貯めればいいんだろう。
先に答えを書きます。年収400万円の会社員が35歳から貯め始めて65歳で引退するなら、老後に足りる貯蓄率は、預金だけで手取りの約17%、運用すれば約9%です。25%は、日本の会社員にはそこまで必要ありません。
この記事では、自分の手取りと年金から必要な貯蓄率を出す方法と、始める年齢・年収・辞めたい年齢ごとの貯蓄率を計算しました。
結論:35歳からなら、運用して手取りの約9%
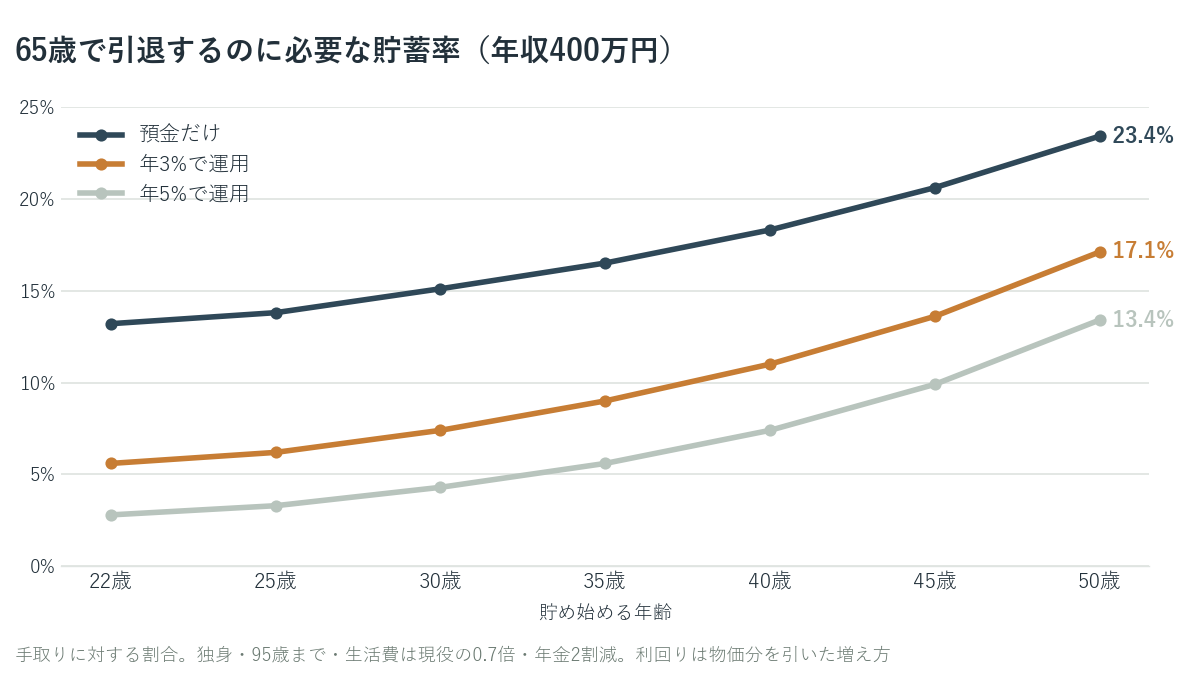
- 年収400万円(手取り月26.4万円)で35歳から始めるなら、預金だけで約17%(月4.4万円)、年3%で運用すれば約9%(月2.4万円)
- 始めるのが遅いほど、必要な割合は上がります。50歳からだと、運用しても約17%です
- 年収が高い人ほど、必要な割合は少し上がります
- 55歳で辞めたいなら、35歳から運用しても約25%が必要です。本の「25%」は、この水準です
22歳から会社員として働き、独身・賞与なし・年収はずっと同じとして計算しています。手取りは2026年10月時点の制度で、年収300万の手取りはいくら?と同じ方法です。
年金は令和8年度の額で計算し、将来の目減りとして2割減らし、税金・社会保険料として1割引きました。引退後の生活費は、現役のときの生活費の0.7倍、95歳まで生きるとしています。
利回りは、物価の上昇を差し引いた増え方です。物価が年2%上がるなら、年3%は見かけで年5%、年5%は見かけで年7%の運用にあたります。預金は物価と同じだけ増えるとしたので、実際の預金(ほぼ利息なし)はもっと不利です。
必要な貯蓄率の出し方
計算は、次の4つの手順です。年収400万円・35歳から年3%で運用する場合で見てみます(金額は今のお金の価値)。
| 手順 | 中身 | 月の金額 |
|---|---|---|
| ① 手取り | 年収から社会保険料・税金を引いたもの | 26.4万円 |
| ② 働いている間の生活費 | 手取り − 貯める分(手取りの9.0%) | 24.0万円 |
| ③ 引退後の生活費 | ② × 0.7 | 16.8万円 |
| ④ 年金(手元に残る分) | 令和8年度の額 → 2割減 → 税・社会保険料で1割引く | 11.1万円 |
| 足りない分 | ③ − ④ | 5.7万円 |
65歳から95歳まで、毎月5.7万円ずつ足りなくなります。65歳の時点で約1,360万円あれば、残りを運用しながら取り崩して足ります。この1,360万円を35歳から30年で作るのに、手取りの9.0%が必要、という計算です。
貯める割合が上がると、②の生活費が小さくなり、③の引退後に必要なお金も小さくなります。たくさん貯める人ほど、老後に必要な額も小さくなるわけです。だから「◯万円」ではなく「手取りの◯%」で考えると、人によって違う暮らしぶりに合わせられます。
 じむにーと
年金でまかなえない分を、働いている間の貯蓄で埋める。必要な貯蓄率は、この引き算から出てきます。
なぜ「0.7倍」なのか
引退すると、通勤や仕事のためのお金、子どもの教育費、返し終わった住宅ローンがなくなります。そのぶん生活費は下がるので、「老後の生活費は現役の7割くらい」とよく言われます。この記事では、経済評論家の山崎元さんの試算と同じ0.7倍を使いました。
ただ、0.7倍は経験から言われている目安で、決まった根拠があるわけではありません。今と同じ暮らしを続けたい人は、下の「条件を厳しくすると」の表も見てください。
LIFE SHIFTの「25%」はどこから来たのか
『LIFE SHIFT(ライフ・シフト)』(リンダ・グラットン、アンドリュー・スコット著)には、1998年生まれのジェーンが65歳で引退するには、収入の25%を貯め続ける必要がある、という試算があります。解説記事で紹介されている前提は次のとおりです。
- 引退後の生活費は、引退直前の収入の50%
- 運用の利回りは年3%、収入は毎年4%ずつ増える
- 44年働き、引退後35年生きる
同じ前提で計算すると、年金がまったくない場合は収入の約30%、年金で生活費の1割をまかなえる場合は約27%、2割なら約24%になりました。つまり25%は、年金がほとんど当てにならない前提の数字です。
日本の会社員は、年金で引退後の生活費の半分以上をまかなえます(年収400万円で約3分の2、年収800万円でも約半分)。だから、必要な貯蓄率はずっと下がります。日本の会社員で計算した山崎元さんの試算でも、手取りの約17%(運用で増えない場合)でした。この記事の「預金だけ・35歳から」の約17%と同じくらいです。
 じむにーと
25%というのは、年金がほとんど出ない前提の数字だったんですね。日本の会社員なら、そこまで追い詰められなくていいんだ。
年収別:年収が高い人ほど、必要な割合は上がる
35歳から貯め始めて、65歳で引退する場合です。
| 年収 | 手取り(月) | 年金(月・手元に残る分) | 預金だけ | 年3%で運用 | 年5%で運用 |
|---|---|---|---|---|---|
| 300万円 | 20.0万円 | 9.6万円 | 12.9% | 7.0% | 4.4% |
| 400万円 | 26.4万円 | 11.1万円 | 16.5% | 9.0% | 5.6% |
| 500万円 | 32.9万円 | 12.5万円 | 18.8% | 10.2% | 6.4% |
| 600万円 | 38.8万円 | 14.0万円 | 20.0% | 10.9% | 6.8% |
| 800万円 | 49.6万円 | 16.6万円 | 21.5% | 11.7% | 7.3% |
年収が高い人ほど、必要な割合が上がります。理由は年金の仕組みです。基礎年金は年収に関係なく全員同じ額で、厚生年金は年収に比例して増えますが、生活費の増え方には追いつきません。年収が高い人は生活費も大きいので、年金でまかなえる割合が下がり、自分で用意する分が増えます。
何歳で辞めたいかで、必要な割合は大きく変わる
35歳から貯め始める場合で、辞める年齢を変えてみました(年収400万円)。
| 辞める年齢 | 預金だけ | 年3%で運用 | 年5%で運用 | 辞めるときに必要な額(年3%) |
|---|---|---|---|---|
| 55歳 | 35.4% | 25.1% | 19.0% | 約2,140万円 |
| 60歳 | 25.7% | 16.3% | 11.4% | 約1,880万円 |
| 65歳 | 16.5% | 9.0% | 5.6% | 約1,360万円 |
| 70歳 | 3.3% | 1.7% | 1.0% | 約320万円 |
55歳で辞めたいなら、年金が出る65歳までの10年分も自分で用意する必要があり、運用しても手取りの約25%が必要です。逆に70歳まで働けば、ほとんど貯めなくても足りる計算になります(70歳まで年金の受け取りを遅らせると、年金が42%増えるため)。
本の「25%」は、日本の会社員にとっては「55歳で辞めたい人の数字」に近いと言えます。どこまで自由に辞める時期を選びたいかで、必要な割合が決まります。
条件を厳しくすると
35歳から年3%で運用し、65歳で引退する場合です(年収400万円)。
| 条件 | 必要な貯蓄率 |
|---|---|
| 基本(95歳まで・生活費0.7倍・年金2割減) | 9.0% |
| 100歳まで生きる | 9.7% |
| 引退後の生活費が0.8倍 | 11.8% |
| 引退後も生活費を減らさない(1.0倍) | 17.0% |
| 年金が減らない | 6.1% |
| 年金が3割減る | 11.0% |
| 100歳まで・1.0倍・年金3割減を全部 | 20.0% |
一番効くのは、引退後の生活費です。今と同じ暮らしを続けたいなら、手取りの17%が必要になります。全部の条件を重ねても、20%です。
 じむにーと
自分がどんな老後を送りたいかで、必要な貯蓄率が9%にも17%にもなるんですね。
この計算に入っていないもの
- 昇給:年収はずっと同じとしました。実際は年収が上がるので、若いうちは低い割合で始め、昇給に合わせて割合を上げても同じところに着きます
- 住まい:家賃を払い続ける人は、引退後の生活費が大きくなります
- 教育費・介護:大きな出費は、別に用意します
- 家族:独身で計算しています。夫婦なら、2人の年金と2人の生活費で考えます
- 55歳・60歳で辞めた場合の、60歳までの国民年金保険料や国民健康保険料
ここで出した割合は、「65歳以降に年金と合わせて足りる」ための最低限の目安です。
今やること:自分の貯蓄率を決めて、先に分ける
この記事の次の表から、自分に近い行を選んで、手取りの何%を貯めるかを決めます。
- 貯め始める年齢で見る:「結論」のグラフ(65歳で引退するのに必要な貯蓄率)
- 年収で見る:「年収別」の表
- 辞めたい年齢で見る:「何歳で辞めたいか」の表
- 引退後も今の暮らしを続けたい人:「条件を厳しくすると」の表
決めたら、給料日に自動で分ける形にします(貯金は毎月いくら?)。
「結論」のグラフのとおり、預金だけより運用したほうが、必要な割合は半分くらいになります。長く使わないお金は、運用で増えた分に税金がかからないNISAで積み立てます。NISAの仕組みは新NISAの仕組み、口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 年収400万円・35歳から・65歳で引退なら、老後に足りる貯蓄率は手取りの約9%(運用)、預金だけなら約17%
- 本の「収入の25%」は、年金がほとんど当てにならない前提の数字。日本の会社員は年金で引退後の生活費の半分以上をまかなえる
- 年収が高い人ほど、必要な割合は上がる(基礎年金が全員同じ額のため)
- 55歳で辞めたいなら約25%、70歳まで働くならほとんどいらない
- 引退後も今の暮らしを続けたいなら約17%
それでもこのブログが資産5,000万円を目指す理由は、なぜ資産5,000万円を目指すのかに書きました。
次に読む
- 老後資金はいくら必要?|2000万円問題の真相と今の数字 平均の夫婦で見た老後資金の額と、2000万円の計算のしかたをまとめています
- なぜ資産5,000万円を目指すのか|豊かに自由に生きるためのお金 老後の最低限を押さえたうえで、5,000万円を目指す理由を書いています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
老後のために、若いうちを全部がまんする必要はないと分かりました。自分に合った割合を決めて、残りは今の暮らしに使えばいいんですね。
参考(一次ソース)
2026年10月18日に確認しました。
- 日本年金機構「令和8年4月分からの年金額等について」(老齢基礎年金 満額 月70,608円) https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 厚生労働省「令和6年財政検証結果」(所得代替率 2024年度61.2%・過去30年投影ケースで50.4%) https://www.mhlw.go.jp/content/12401000/001510679.pdf
- 日本年金機構「年金の繰下げ受給」(1か月遅らせるごとに0.7%増える) https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html
- 東洋経済新報社『LIFE SHIFT(ライフ・シフト)―100年時代の人生戦略』リンダ・グラットン、アンドリュー・スコット著、池村千秋訳(2016年)。試算の前提は解説記事で確認:All About https://allabout.co.jp/gm/gc/471159/ ・幻冬舎ゴールドオンライン https://gentosha-go.com/articles/-/14787
- 山崎元「超長寿化時代に『75歳まで働く』には、この3つを確保しなさい」現代ビジネス https://gendai.media/articles/-/51055