このブログは、普通の会社員が資産5,000万円を築くことを目標にしています。でも、ここまでの記事で計算したとおり、老後に困らないだけなら5,000万円もいりません。
 じむにーと
65歳まで働いて、老後に困らなければそれでいい。5,000万円なんて、本当に必要なのかな。
先に答えを書きます。5,000万円は、老後のために我慢して貯めるお金ではありません。辞める時期や働き方を自分で選び、若いうちに経験にお金を使えるようにするためのお金です。
年を取ってからのお金より、若いときのお金のほうが価値がある。私はそう考えています。豊かに、自由に生きるためにお金を作る。これがこのブログの考え方です。
結論:5,000万円は「選べる自由」のためのお金
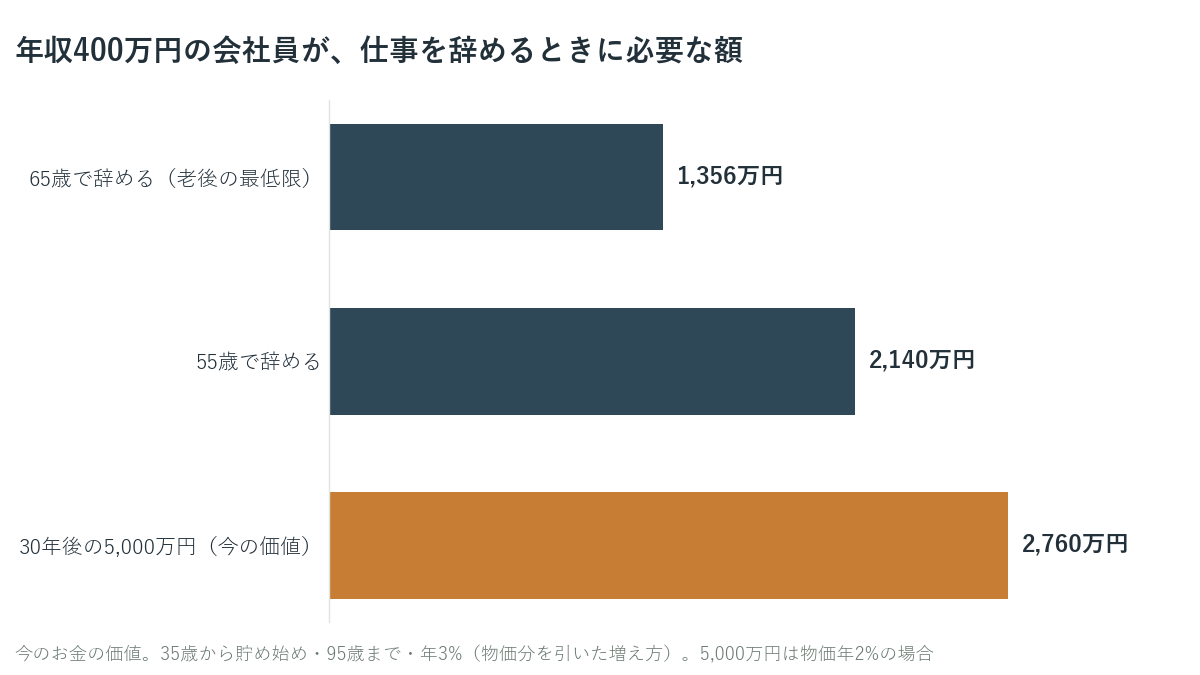
- 65歳まで働いて老後に困らないだけなら、年収400万円の会社員は65歳時点で約1,360万円あれば足ります
- 55歳で辞めたいなら、約2,140万円が必要です
- 30年後の5,000万円は、今の価値で約2,760万円。55歳で辞めても足りる額を上回ります
- 5,000万円があれば、いつ辞めるか、どう働くかを自分で選べます
辞めるときに必要な額は、貯蓄率は手取りの何%?と同じ計算です。独身・年収400万円・22歳から会社員・賞与なし、引退後の生活費は現役の0.7倍、年金は将来2割減、95歳まで生きるとしています。
5,000万円の今の価値は、物価が毎年2%上がる場合に30年後の5,000万円で買えるものの量です(資産5,000万円になるには?と同じ計算)。
老後に困らないだけなら、手取りの1割前後で足りる
ここまでの3本の記事で、老後に必要なお金を計算してきました。
- 平均的な夫婦なら、今の数字で老後資金は約1,500万円(老後資金はいくら必要?)
- 35歳から65歳までに1,500万円なら、年5%で運用して毎月約1.8万円
- 自分の暮らしで計算すると、年収400万円・35歳からで手取りの約9%(年3%で運用)
65歳まで働けば、年金と合わせて、手取りの1割前後を貯めるだけで老後は足ります。これ以上を若いうちに我慢して貯め込む必要はありません。
 じむにーと
「老後のために、今を全部我慢する」必要はありません。老後の最低限は、手取りの1割前後で押さえられます。
それでも5,000万円を目指す理由
それでもこのブログが5,000万円を目指すのは、老後の最低限だけでは選べないことがあるからです。
辞める時期を選べる
65歳まで働く前提なら1割前後で足りますが、55歳で辞めたいなら、年金が出るまでの10年分も自分で用意します。35歳から運用しても、手取りの約25%が必要です。
5,000万円(今の価値で約2,760万円)があれば、55歳で辞める道も選べます。辞めなくても、「いつでも辞められる」と思えるだけで、働き方の選び方が変わります。
働き方を選べる
お金に余裕があれば、給料が下がっても、やりたい仕事に移る、勤める時間を減らす、という選び方ができます。お金のために今の仕事を続けるしかない、という状態から抜け出せます。
思わぬ出来事に耐えられる
老後の最低限の計算には、家族の病気、介護、住まいの修理、長生き、年金がもっと減ることなどは入っていません。5,000万円あれば、どれが来ても慌てずに済みます。
 じむにーと
5,000万円は「老後の最低限」の2倍くらい。その差が、辞める時期や働き方を選べる自由なんですね。
『DIE WITH ZERO』:若いときのお金ほど価値がある
この考え方に近いのが、ビル・パーキンスの『DIE WITH ZERO』(児島修訳・ダイヤモンド社・2020年)です。お金の貯め方ではなく、使い方の本です。
本には9つのルールがあり、たとえば次のようなものです。
- 「今しかできないこと」に投資する
- 一刻も早く経験に金を使う
- 年齢にあわせて「金、健康、時間」を最適化する
- やりたいことの「賞味期限」を意識する
- 45〜60歳に資産を取り崩し始める
著者は、思い出づくりを投資に、そこから得られる喜びを配当にたとえています。若いうちに経験したことは、その後の人生でずっと思い出として楽しめる。だから、早く経験したほうが受け取る配当が多くなる、という考え方です。
同じ1万円でも、20代で友人と旅行するのと、80代で使うのとでは、得られるものが違います。体力も時間も、若いときのほうがあります。
「ゼロで死ぬ」と「5,000万円を作る」は矛盾しない
この本のタイトルは「ゼロで死ね」です。5,000万円を目指すこのブログとは、逆のことを言っているように見えるかもしれません。
でも、目指しているところは同じだと私は考えています。5,000万円は、死ぬまで抱えておくためのお金ではありません。作ったお金を、辞める時期を早めたり、家族との時間や経験に使ったりするためのお金です。本にも「45〜60歳に資産を取り崩し始める」とあります。
老後の最低限を押さえたうえで、それ以上は、自由に生きるために使う。貯め込むためではなく、使うために作る。これがこのブログの考え方です。
 じむにーと
5,000万円を目指すのは、ためこむためじゃなくて、使って自由に生きるためだったんですね。
私の場合
私は会社員として働きながら投資をしていて、3人の子どもの父親です。インデックス投資は2020年から続けています。
年を取ってからのお金より、若いときのお金のほうが価値がある。だから、老後のために今を我慢しすぎず、それでも将来の選択肢は増やしておきたい。そのための目標が5,000万円です。
5,000万円には毎月いくら?老後の最低限との差
年収400万円・手取り月26.4万円の会社員が、35歳から65歳まで年7%で積み立てる場合です。
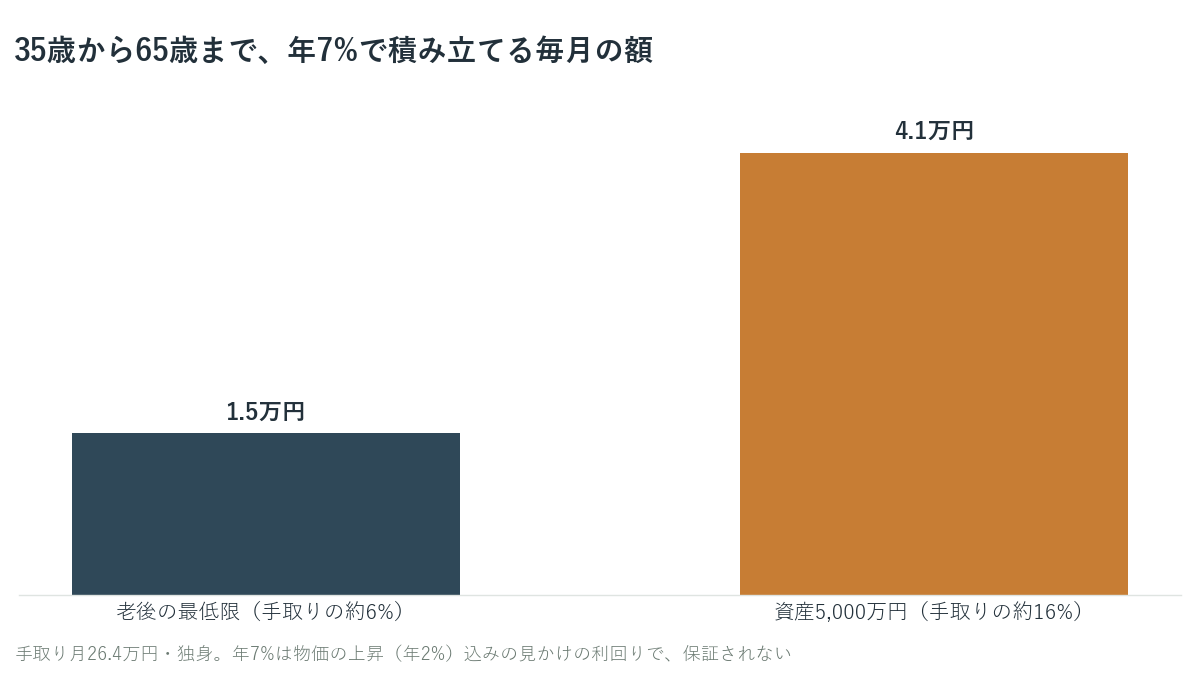
老後の最低限なら月1.5万円、5,000万円なら月4.1万円です。差の月2.6万円が、辞める時期や働き方を選ぶための上乗せです。
月4.1万円がすぐに難しければ、まず老後の最低限の月1.5万円から始めて、固定費を減らしたり昇給したりしたときに上乗せしていけば十分です。積み立ては、運用で増えた分に税金がかからないNISAで行います。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 65歳まで働いて老後に困らないだけなら、会社員は手取りの1割前後を貯めれば足りる
- 5,000万円(今の価値で約2,760万円)は、55歳で辞めても足りる額。辞める時期や働き方を選べる
- 『DIE WITH ZERO』のとおり、若いときのお金ほど価値がある。老後のために今を我慢しすぎない
- 5,000万円は貯め込むためではなく、使って自由に生きるために作る
- 年収400万円・35歳からなら、老後の最低限は月1.5万円、5,000万円には月4.1万円(年7%)
5,000万円までの道のりは、資産5,000万円へのロードマップに今日からやる順番でまとめました。
次に読む
- 資産5,000万円になるには?|会社員は毎月4.1万円・計算機つき 年数や利回りを入れると、毎月いくら積み立てればいいかが出る計算機があります
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 5,000万円までにやることを、5つの順番に並べています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
お金を作るのは、豊かに自由に生きるため。老後の最低限を押さえたら、あとは今の人生も楽しみながら進めましょう。
参考(一次ソース)
2026年10月18日に確認しました。
- ダイヤモンド社『DIE WITH ZERO』ビル・パーキンス著、児島修訳(2020年9月。目次の9つのルール) https://www.diamond.co.jp/book/9784478109687.html
- Business Insider Japan ビル・パーキンスへのインタビュー記事(2025年10月11日再掲・初出2023年5月26日。思い出づくりを投資、喜びを配当にたとえる) https://www.businessinsider.jp/article/2510-die-with-zero-author-on-saving-too-much-retirement/
- 日本年金機構「令和8年4月分からの年金額等について」 https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 厚生労働省「令和6年財政検証結果」 https://www.mhlw.go.jp/content/12401000/001510679.pdf