「老後には2,000万円が必要」。ニュースでこう聞いて、不安になった人も多いと思います。でも、この2,000万円がどうやって計算された数字なのかは、あまり知られていません。
 じむにーと
老後に2,000万円なんて、本当に必要なのかな。そもそも誰がどうやって決めた数字なんだろう。
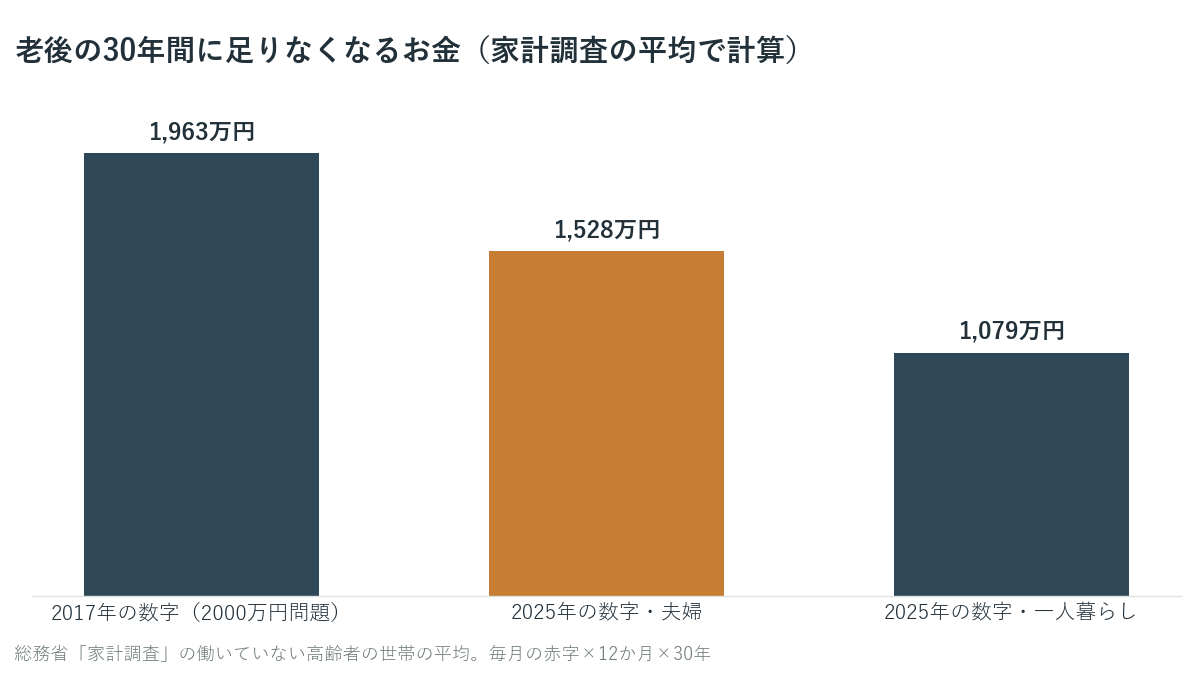
先に答えを書きます。2,000万円は、2017年の家計調査で「平均的な夫婦」の毎月の赤字が約5.5万円だったので、それを30年分足した数字です。同じ計算を2025年の数字でやり直すと、夫婦で約1,530万円、一人暮らしで約1,080万円になります。
この記事では、2,000万円の計算のしかたと、年によって数字が大きく動く理由を、元の資料(金融庁の報告書と総務省の家計調査)で確かめました。数字は2026年10月時点で公表されているものです。
結論:今の数字で計算し直すと、夫婦で約1,530万円
- 「2000万円」は、2017年の平均的な夫婦の毎月の赤字(約5.5万円)を30年分足した数字です
- 2025年の数字でやり直すと、夫婦は毎月約4.2万円の赤字で、30年で約1,530万円です
- 一人暮らしは毎月約3万円の赤字で、30年で約1,080万円です
- ただし、この数字は年によって0円から2,000万円近くまで動きます。平均の1年分の数字にすぎません
総務省「家計調査」の、働いていない高齢者の世帯(夫婦のみの世帯と、一人暮らしの世帯)の1か月の平均を使っています。入ってくるお金(実収入)から、出ていくお金(消費支出+税金・社会保険料)を引いた赤字を、12か月×30年分足しました。
物価の上昇、介護や住まいの修理などの大きな出費、退職金は入れていません。家計調査の世帯の区分は2020年に変わっているので、2019年までと2020年からの数字はそのまま比べられません。
老後2000万円問題とは
もとは、2019年6月3日に金融庁の金融審議会(市場ワーキング・グループ)がまとめた報告書「高齢社会における資産形成・管理」です。
報告書は、総務省の家計調査(2017年)から、夫65歳以上・妻60歳以上で働いていない夫婦の家計を例に出しました。毎月の赤字は約5万円で、この赤字が続くと、20年で約1,300万円、30年で約2,000万円を貯金から取り崩す必要がある、と書いています。
この「2,000万円」だけがニュースで大きく取り上げられ、「年金だけでは老後に2,000万円足りない」と受け取られました。当時の金融担当大臣は、6月11日に「著しい誤解や不安を与えた」として、正式な報告書としては受け取らないと発表しています。
2,000万円はどうやって計算された?
計算は、引き算と掛け算だけです。
| 2017年・働いていない夫婦(月) | 金額 |
|---|---|
| 入ってくるお金(実収入・ほとんどが年金) | 209,198円 |
| 出ていくお金(消費支出+税金・社会保険料) | 263,718円 |
| 毎月の赤字 | −54,520円 |
| 20年分(×12か月×20年) | 約1,300万円 |
| 30年分(×12か月×30年) | 約2,000万円 |
報告書の本文では「毎月の赤字額は約5万円」と書かれていて、これを30年分にすると約2,000万円です。一般に「5.5万円×30年」と言われるのは、この表の「毎月の赤字」54,520円を丸めた数字です。
 じむにーと
2,000万円は「平均的な夫婦の、ある1年の赤字」を30年分に引き延ばした数字です。誰かが必要な額を決めたわけではありません。
真相①:年によって、0円から2,000万円まで動く
同じ計算を、毎年の家計調査でやり直してみました。
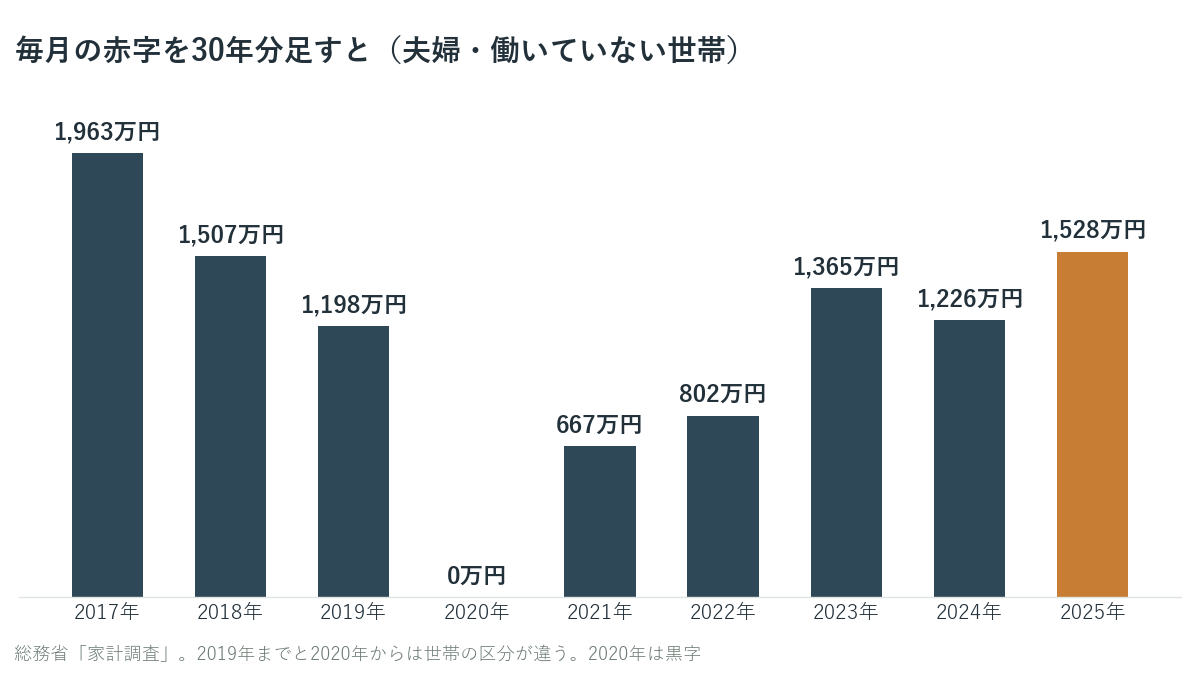
2017年は約1,960万円でしたが、2020年は赤字がなく(黒字)、0円です。2021年は約670万円、2025年は約1,530万円でした。
2020年は、新型コロナで外出や旅行が減った年です。家計調査の数字は、その年の暮らし方や物価で大きく変わります。1年分の平均を30年分に引き延ばすと、どの年を使うかで答えが何百万円も違ってきます。
 じむにーと
2020年の数字で計算すると、足りないお金は0円になるんですね。同じ計算なのに、年によってこんなに違うとは思いませんでした。
真相②:平均の夫婦の話で、あなたの話ではない
報告書自身も、この数字は平均から出したもので、足りない額は人それぞれの収入・支出やライフスタイルによって大きく違う、と書いています。
平均どおりにいかない理由は、主に3つです。
- 年金の額が人によって違う:会社員が長かった人と、自営業が長かった人では、年金の額が大きく違います
- 住まいが違う:家計調査の高齢者の世帯は持ち家が多く、家賃を払っている人は出ていくお金がもっと多くなります
- 暮らしぶりが違う:現役のころの生活水準は、引退してもすぐには変えにくいものです。平均より多く使っている人は、老後も平均より多くかかります
つまり「老後資金はいくら必要か」の本当の答えは、自分の年金と暮らしぶりから計算するしかありません。その計算は貯蓄率は手取りの何%?でやっています。
2025年の数字でやり直すと
最新の2025年の家計調査で、夫婦と一人暮らしの両方を計算しました。
| 2025年・働いていない世帯(月) | 夫婦(ともに65歳以上) | 一人暮らし(65歳以上) |
|---|---|---|
| 入ってくるお金(実収入) | 254,395円 | 131,456円 |
| 消費支出(生活費) | 263,979円 | 148,445円 |
| 税金・社会保険料(非消費支出) | 32,850円 | 12,990円 |
| 毎月の赤字 | −42,434円 | −29,979円 |
| 20年分 | 約1,020万円 | 約720万円 |
| 30年分 | 約1,530万円 | 約1,080万円 |
夫婦なら約1,500万円、一人暮らしなら約1,000万円が、今の平均で見た老後資金の目安です。ここに、介護や住まいの修理、車の買い替えなどの大きな出費の分を上乗せして考えます。
 じむにーと
平均で見ると、65歳までに夫婦で1,500万円、一人暮らしで1,000万円くらいを用意しておけば、年金と合わせて暮らせる計算なんですね。
では、今から毎月いくら貯めればいい?
目安の額が分かったら、次は「65歳までに、毎月いくら積み立てれば届くか」です。これは始める年齢と、預金だけか運用するかで大きく変わります。
たとえば35歳から65歳までの30年で1,500万円を作るなら、預金だけで月約4.2万円、年5%で運用できれば月約1.8万円です。年齢と利回りごとの早見表は、老後2000万円を貯めるには毎月いくら?にまとめました。
運用で増えた分に税金がかからないNISAを使うと、同じ積立額でも手元に残るお金が多くなります。NISAの仕組みは新NISAの仕組み、口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 「老後2000万円」は、2017年の家計調査で平均的な夫婦の毎月の赤字(約5.5万円)を30年分足した数字(金融庁の報告書・2019年6月)
- 2025年の数字でやり直すと、夫婦で約1,530万円、一人暮らしで約1,080万円
- 同じ計算でも、2020年は0円、2017年は約2,000万円と、年によって大きく動く
- 報告書自身も、足りない額は人それぞれの収入・支出で大きく違うと書いている
- 本当に必要な額は、自分の年金と暮らしぶりから計算する
ここに書いたのは、家計調査の平均から出した目安です。自分の年金の見込み額は、毎年誕生月に届く「ねんきん定期便」や「ねんきんネット」で確認できます。
次に読む
- 老後2000万円を貯めるには毎月いくら?|年齢と利回り別の早見表 始める年齢と利回りごとに、毎月いくら積み立てればいいかをまとめています
- 資産5,000万円になるには?|会社員は毎月4.1万円・計算機つき 年数や利回りを入れると、毎月いくら積み立てればいいかが出る計算機があります
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
2,000万円という数字の中身が分かれば、むやみに怖がらなくて済みます。次は、自分の場合にいくら必要かを考えてみましょう。
参考(一次ソース)
2026年10月18日に確認しました。
- 金融庁 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月3日。p.10 毎月の赤字額は約5万円・p.16 20年で約1,300万円、30年で約2,000万円・p.21 不足額は各々の収入・支出の状況やライフスタイル等によって大きく異なる) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
- 衆議院「金融審議会市場ワーキング・グループ報告書に関する質問に対する答弁書」(内閣衆質198第228号・2019年6月25日。6月11日に正式な報告書としては受け取らないとしたこと) https://www.shugiin.go.jp/internet/itdb_shitsumon.nsf/html/shitsumon/b198228.htm
- 総務省統計局「家計調査報告(家計収支編)2017年(平成29年)平均速報結果の概況」 https://www.stat.go.jp/data/kakei/sokuhou/nen/pdf/gy02.pdf
- 総務省統計局「家計調査報告(家計収支編)2018〜2021年平均結果の概況」 https://www.stat.go.jp/data/kakei/2021np/gaikyo/pdf/gk02.pdf (各年の {年}np に置き換え)
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」 https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf (2022〜2024年も同じ形のURL)