求人票に「年収300万円」と書いてあっても、実際に口座に振り込まれる金額は分かりにくいものです。毎月いくら使えて、いくら残せるのか。そこが知りたいのではないでしょうか。
 じむにーと
年収300万円だと、手取りは月いくらになるんだろう。そこから貯金や投資なんてできるのかな。
先に答えを書きます。年収300万円・独身・会社員(40歳未満・賞与なし)なら、手取りは年約240万円、月にすると約20万円です。額面の約8割が手元に残り、残りの約2割は社会保険料・住民税・所得税として引かれます。
この記事では、その内訳を1行ずつ計算し、住民税がまだない1年目との差、賞与がある場合の違いも出しました。そのうえで、手取り20万円から毎月いくら貯金と投資に回せるかまで計算しています。
数字は、国税庁・協会けんぽ・自治体が公開している計算方法どおりに計算したもので、制度は2026年10月時点のものです。
結論:年収300万円の手取りは年約240万円・月約20万円
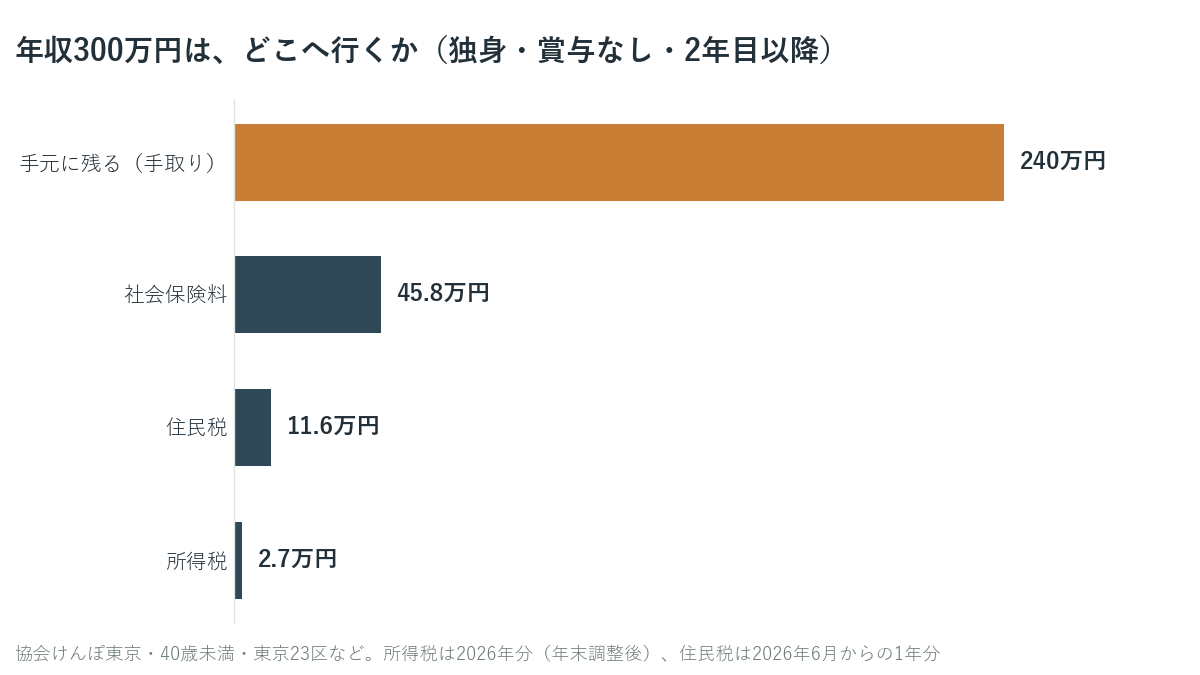
- 手取りは年2,399,972円、月にならすと約20万円(199,998円)
- 引かれるのは年600,028円。いちばん大きいのは社会保険料で、引かれる額の4分の3を占めます
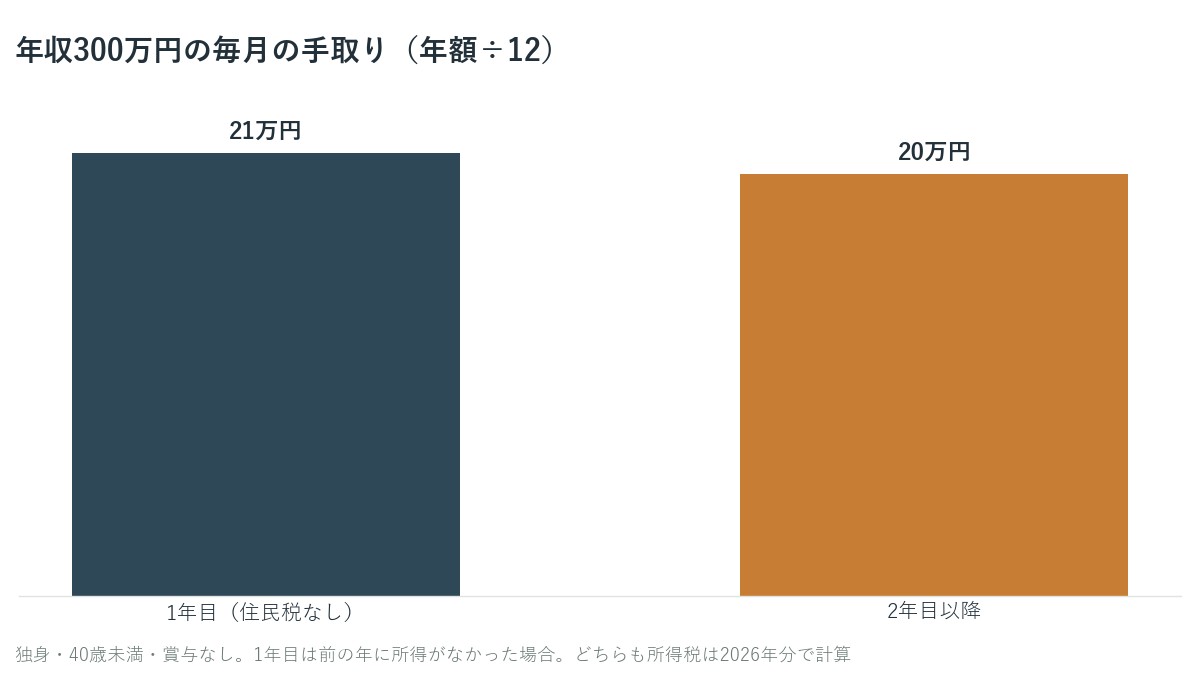
- 住民税がかからない社会人1年目は、月約21万円です
- 手取り20万円の15%なら、毎月3万円を貯金と投資に回せます。年7%で30年続けると約3,660万円になる計算です
東京23区などに住む独身の会社員・40歳未満・給与収入のみ・賞与なしで計算しています。年収を12で割った月25万円を毎月の給与(通勤手当なども含む額面)としました。
社会保険料は協会けんぽ東京支部の令和8年度(2026年度)の料率で、月の給与を標準報酬月額の等級に当てはめて計算しています。所得税は2026年分(2026年の税制改正後・年末調整で精算したあとの年額・復興特別所得税込み)です。住民税は、2026年6月から1年間引かれる令和8年度分で、前の年(2025年)も同じ年収だった場合の金額です。
生命保険料控除・iDeCo・ふるさと納税などは入れていません。実際の金額は勤め先や住んでいる市区町村で変わるので、目安として見てください。
額面から手取りまで、1行ずつ計算する
年収300万円から、何がいくら引かれているかを並べました。
| 年収300万円(独身・賞与なし) | 年額 | 月あたり(年額÷12) |
|---|---|---|
| 額面(給与の総支給額) | 3,000,000円 | 250,000円 |
| 社会保険料 | −457,728円 | −38,144円 |
| 所得税(復興特別所得税込み) | −26,600円 | −2,217円 |
| 住民税 | −115,700円 | −9,642円 |
| 手取り | 2,399,972円 | 199,998円 |
住民税は、実際には7月〜翌年5月が月9,600円、6月だけ10,100円です(端数が6月にまとめられるため)。
 じむにーと
額面25万円のうち、毎月の手元に残るのは約20万円。引かれる約5万円のうち、4万円近くが社会保険料です。
社会保険料:年457,728円(月38,144円)
いちばん大きいのが社会保険料です。月の給与25万円は、標準報酬月額26万円の等級に当てはまり、この金額に料率を掛けて保険料が決まります。
| 社会保険料の内訳(月額) | 金額 |
|---|---|
| 健康保険(9.85%の半分) | 12,805円 |
| 子ども・子育て支援金(0.23%の半分) | 299円 |
| 厚生年金(18.3%の半分) | 23,790円 |
| 雇用保険(0.5%) | 1,250円 |
| 合計 | 38,144円 |
年収のおよそ15%です。40歳になると介護保険料が加わり、年収300万円なら年25,272円増えます。等級の決まり方や年収別の金額は、社会保険料はいくら引かれる?の早見表にまとめています。
所得税:年26,600円
所得税は、年収から控除を順番に引いた残り(課税所得)に税率を掛けます。2026年分の計算は次のとおりです。
| ステップ | やること | 金額 |
|---|---|---|
| ① 給与所得を出す | 300万 −(300万 × 30% + 8万) | 2,020,000円 |
| ② 社会保険料を引く | 上で計算した年額 | −457,728円 |
| ③ 基礎控除を引く | 2026年分の基礎控除 | −1,040,000円 |
| ④ 課税所得 | 1,000円未満を切り捨て | 522,000円 |
| ⑤ 所得税 | 課税所得 × 5% | 26,100円 |
| ⑥ 復興特別所得税を足す | ⑤ × 2.1%(合計の100円未満を切り捨て) | 26,600円 |
2026年の税制改正で、所得税の基礎控除は合計所得489万円以下の人なら104万円に引き上げられました(2026年分と2027年分)。改正前の基礎控除(88万円)で計算すると34,800円だったので、年8,200円ほど下がっています。
ただし、この改正が反映されるのは2026年12月の年末調整です。11月までの毎月の天引きは改正前の表のままなので、多めに引かれた分が12月の給与でまとめて戻ってきます。12月の明細で所得税がマイナスになっていても、間違いではありません。
住民税:年115,700円(月9,600円)
住民税は、前の年の所得に10%(市区町村6%・都道府県4%)を掛けた所得割に、定額の均等割5,000円を足したものです。基礎控除は43万円のまま据え置かれているので、所得税よりかなり大きくなります。
年収300万円・独身なら年115,700円です。計算は自治体が公開している方法どおりで、控除を1行ずつ引いていく表は所得税と住民税の違いに載せています。住民税の計算に使う社会保険料は、2025年に実際に引かれた分(令和7年度の料率)なので、上の社会保険料の年額とは少し違います。
1年目と2年目以降:住民税の分だけ月約1万円違う
住民税は前の年の所得にかかるので、前の年に所得がなかった社会人1年目は、住民税が引かれません。
| 1年目(住民税なし) | 2年目以降 | |
|---|---|---|
| 手取り 年額 | 2,515,672円 | 2,399,972円 |
| 手取り 月あたり | 209,639円 | 199,998円 |
差は年115,700円、月にすると約9,600円です。2年目の6月から、昇給していなければ手取りがそのまま減ります。1年目の手取りを基準に家賃などを決めると、2年目に苦しくなるので注意してください。
なお、4月に入社した新卒の1年目は、年収そのものが9か月分になります。初任給別の2年目の住民税は、上で紹介した所得税と住民税の違いの記事の「社会人2年目」の節で計算しています。
賞与がある場合:毎月の手取りは約16万円
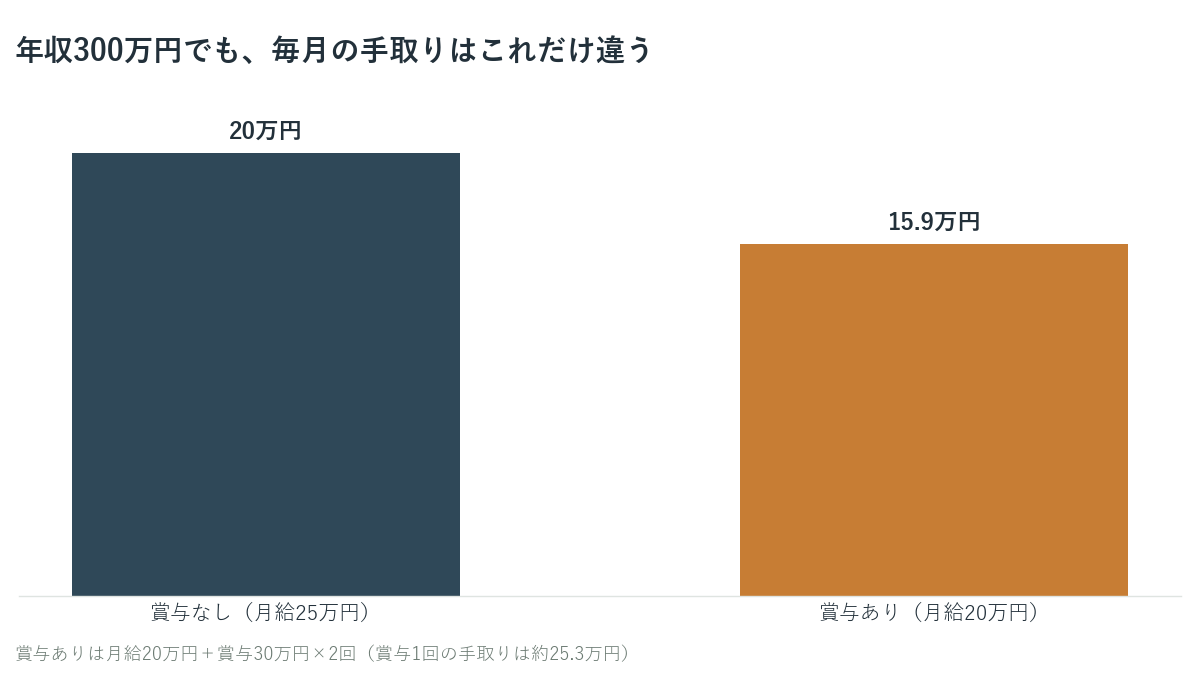
同じ年収300万円でも、賞与があると毎月の給与は少なくなります。月給20万円+賞与30万円×年2回の場合と比べました。
| 年収300万円 | 賞与なし | 月給20万円+賞与30万円×2回 |
|---|---|---|
| 社会保険料 年額 | 457,728円 | 440,700円 |
| 所得税 年額 | 26,600円 | 27,500円 |
| 住民税 年額 | 115,700円 | 117,500円 |
| 手取り 年額 | 2,399,972円 | 2,414,300円 |
| 毎月の手取り(目安) | 約20.0万円 | 約15.9万円 |
| 賞与1回の手取り(目安) | ― | 約25.3万円 |
毎月と賞与1回の手取りは、所得税の年額を給与と賞与の額面の割合で分けた目安です。
年額の手取りはほとんど変わりません(賞与ありのほうが1.4万円ほど多い)。違うのは、毎月使えるお金です。賞与ありだと毎月は約16万円で、賞与なしより約4万円少なくなります。
 じむにーと
「年収300万円なら月20万円」と思っていると、賞与がある人は毎月4万円も足りなくなるんですね。
求人票で「年収300万円」と見たら、月給がいくらかを先に確かめてください。暮らしの予算は、毎月の手取りで組みます。賞与は当てにせず、もらったら別に考えるほうが安全です。
年収300万円で一人暮らしはきつい?
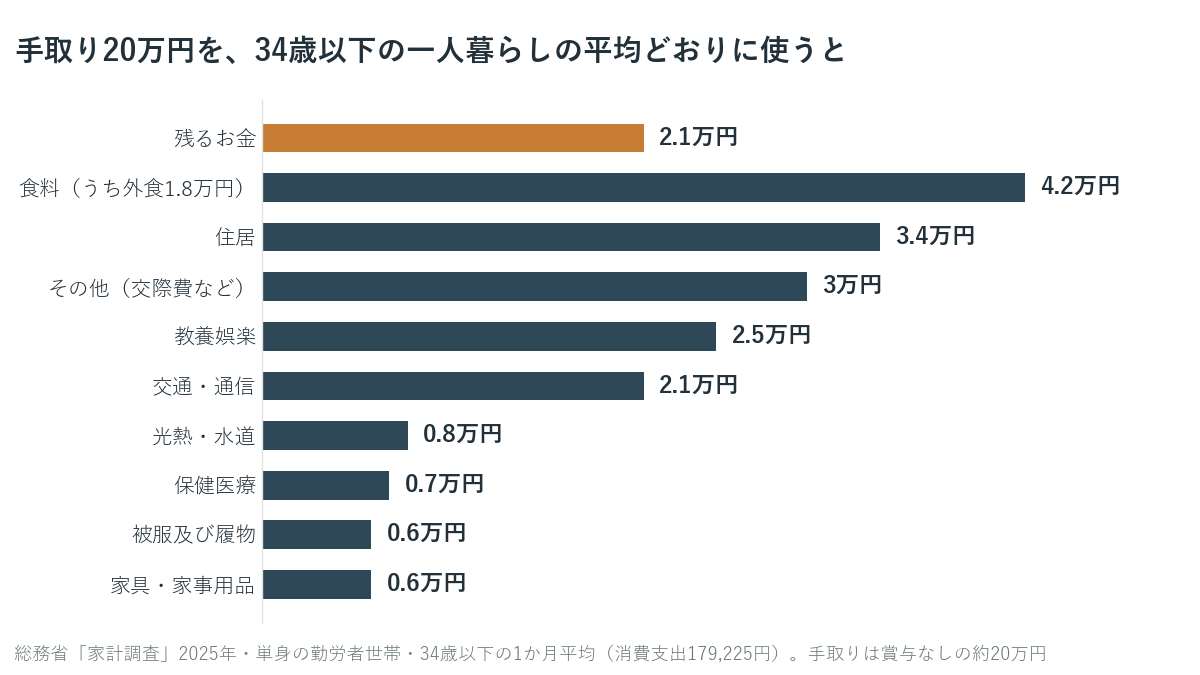
結論から書くと、暮らせますが、余裕はあまりありません。34歳以下で一人暮らしをしている会社員の平均と同じようにお金を使うと、手取り約20万円から残るのは月約2.1万円です。毎月3万円を先に分けるなら、平均より月9,000円ほど支出を減らす必要があります。
総務省の家計調査(2025年)では、34歳以下の単身の勤労者世帯(平均27.2歳)の消費支出は月179,225円でした。手取り20万円をこの平均どおりに使った場合を図にしました。
いくつか注意があります。
- 住居が月3.4万円と少なく見えるのは、持ち家や社宅などで家賃を払っていない人も含めた平均だからです。家賃を払っている人(77.4%)だけで割ると、月4.4万円ほどになります。東京などで家賃がこれより高い人は、そのぶん残りが減ります
- この調査の人たちは、賞与も含めた月の可処分所得が約31万円で、手取り20万円より収入が多い人たちの平均です。調査した世帯も65世帯と少ないので、目安として見てください
先に3万円を分けて17万円で暮らすには、平均から月9,000円ほど減らします。手をつけやすいのは、毎月ほぼ同じ額が出ていく固定費です。平均では通信費が月6,511円、外食が月17,996円、交際費が月12,742円でした。スマホ代のような固定費は、一度見直せばずっと効きます。年収300万円で貯められる人と貯められない人の差は、収入よりもここに出ます。
賞与ありで毎月の手取りが約16万円の人は、先に分ける額を手取りの10%(1.6万円)から始め、賞与のときに足すのが現実的です。
手取り20万円から、毎月いくら貯金・投資に回せる?
このブログでは、普通の会社員が資産5,000万円を築くことを目標にしています。年収300万円・手取り20万円の場合で、毎月いくら回せば、どこまで届くかを計算しました。
目安は手取りの15%=月3万円
貯金は毎月いくら?で出した目安は、手取りの10〜15%です。手取り20万円なら月2万〜3万円になります。
ただし、最初の何か月かは、貯金(生活防衛資金)と投資を同時に進めます。会社員なら生活防衛資金は、まず止められない支出の3か月分が目安です。手取り20万円から先取りして月17万円で暮らすなら、止められない支出は月15万円ほどが目安で、3か月分は45万円です。上で見た平均の消費支出17.9万円から、止めようと思えば止められる交際費と教養娯楽を除くと約14.2万円なので、少し余裕をみて15万円としました。生活防衛資金はいくら必要?では月18万円の例を使っていますが、手取り20万円なら月15万円ほどが目安です。貯まるのを待たずに、少額の積み立ても一緒に始めます。
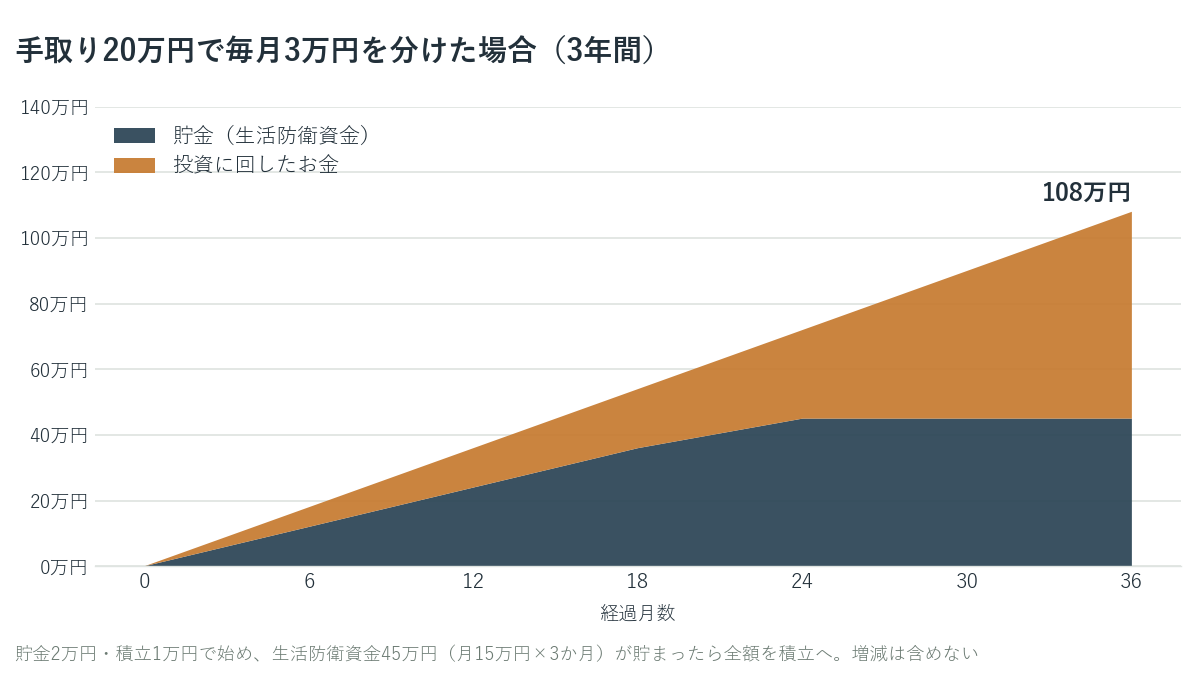
貯金2万円・積立1万円で始めると、23か月目に生活防衛資金の45万円が貯まります(23か月目は貯金1万円・積立2万円)。そこから先は毎月3万円をすべて積み立てに回します。
30年続けると、どこまで届くか
毎月の積立額ごとに、30年後にいくらになるかを計算しました。
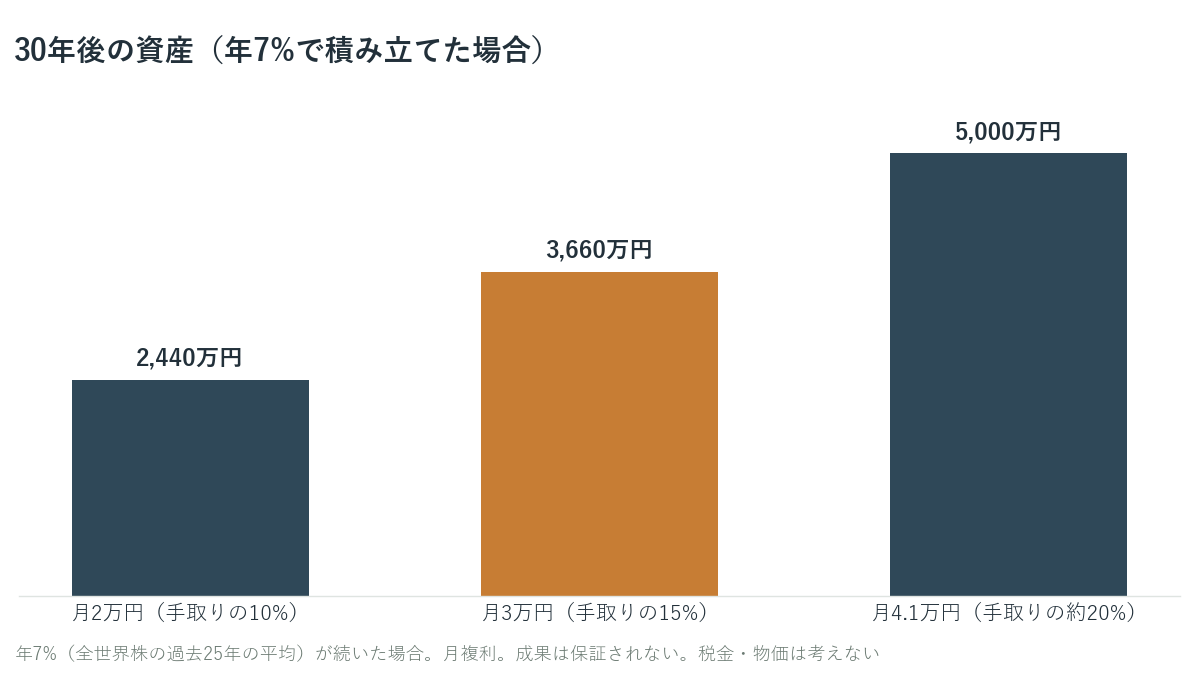
手取りの15%(月3万円)を年7%で30年続けると、約3,660万円になる計算です。年5%なら約2,500万円です。5,000万円に届くには、年7%で月約4.1万円、手取り20万円の約2割が必要です。
 じむにーと
年収300万円でも、月3万円で3,000万円台、あと月1.1万円上乗せできれば5,000万円の計算になるんですね。
差の月1.1万円は、固定費を減らして作るか、昇給したときに積立額を上げて埋めます。最初から月4.1万円にこだわらず、まず月3万円(賞与ありなら1.6万円)を給料日に自動で分ける形を作ることが先です。
積み立ては、運用で増えた分に税金がかからないNISAで行うのが基本です。NISAの仕組みは新NISAの仕組み、口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 年収300万円・独身・会社員(賞与なし)の手取りは、年約240万円・月約20万円(2026年10月時点の制度で計算)
- 引かれるのは年約60万円。社会保険料457,728円・住民税115,700円・所得税26,600円
- 所得税は2026年の改正で基礎控除が104万円になり、年8,200円ほど下がった。反映は12月の年末調整
- 住民税がない1年目は月約21万円。2年目の6月から月約9,600円減る
- 賞与あり(月給20万円+30万円×2回)だと、年の手取りはほぼ同じでも、毎月は約16万円
- 手取り20万円の15%=月3万円を年7%で30年続けると約3,660万円。5,000万円には月約4.1万円
ここに書いたのは一般的な計算方法による目安です。実際の手取りは、加入している健康保険、住んでいる市区町村、ほかの控除で変わります。正確な金額は給与明細と源泉徴収票で確認してください。
次に読む
- 貯金は毎月いくら?|手取り別の目安と先取り貯金のやり方 手取り15万〜35万円の早見表と、給料日に自動で分ける先取り貯金の手順をまとめています
- 資産5,000万円になるには?|会社員は毎月4.1万円・計算機つき 年数や利回りを入れると、毎月いくら積み立てればいいかが出る計算機があります
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
自分の手取りが分かれば、毎月いくら残せるかも決められます。まずは給料日に3万円を分けるところからです。
参考(一次ソース)
2026年10月14日に確認しました(※の付いたものは2026年9月29日に確認)。
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(令和8年分以後に適用・12月の年末調整で精算) https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月。基礎控除 合計所得489万円以下は104万円・給与所得控除の最低保障額74万円) https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
- 国税庁「No.2260 所得税の税率」※ https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」※ https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf
- 日本年金機構「厚生年金保険の保険料」※ https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html
- 厚生労働省「令和8(2026)年度雇用保険料率のご案内」※ https://www.mhlw.go.jp/content/001692566.pdf
- 東京都主税局「個人住民税」※ https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 中野区「住民税の具体的な計算例」※ https://www.city.tokyo-nakano.lg.jp/kurashi/zeikin/jyuminzei-kazei/jyuminzei-keisanrei.html
- 総務省統計局「家計調査(家計収支編)単身世帯 詳細結果表 2025年 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(単身世帯・勤労者世帯)」(e-Stat・2026年10月14日に確認) https://www.e-stat.go.jp/stat-search/files?page=1&layout=datalist&toukei=00200561&tstat=000000330001&cycle=7&year=20250&month=0&tclass1=000000330001&tclass2=000000330022&tclass3=000000330023&result_back=1&tclass4val=0
- 全国健康保険協会「令和7年度の協会けんぽの保険料率」(住民税の計算に使う2025年の社会保険料)※ https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r07/index.html