スマホ代を月3,000円下げた、保険を見直して月1万円浮いた。節約できても、「たった月数千円」と思って、そのまま生活費に消えていませんか。
 じむにーと
月1万円くらい節約しても、正直たいしたことない気がする。そんなに頑張る意味あるのかな。
先に答えを書きます。月1万円の節約は、預金に貯めるだけなら20年で240万円です。でも、年7%で積み立てに回すと約521万円になります。節約した額そのものより、浮いたお金をどこに置くかで、20年後の金額が2倍以上変わります。
この記事では、節約した額ごとに10年・20年・30年後の金額を計算しました。私が実際に見直したスマホ代と保険料の例でも計算しています。
結論:月1万円の節約は、積み立てると20年で約521万円
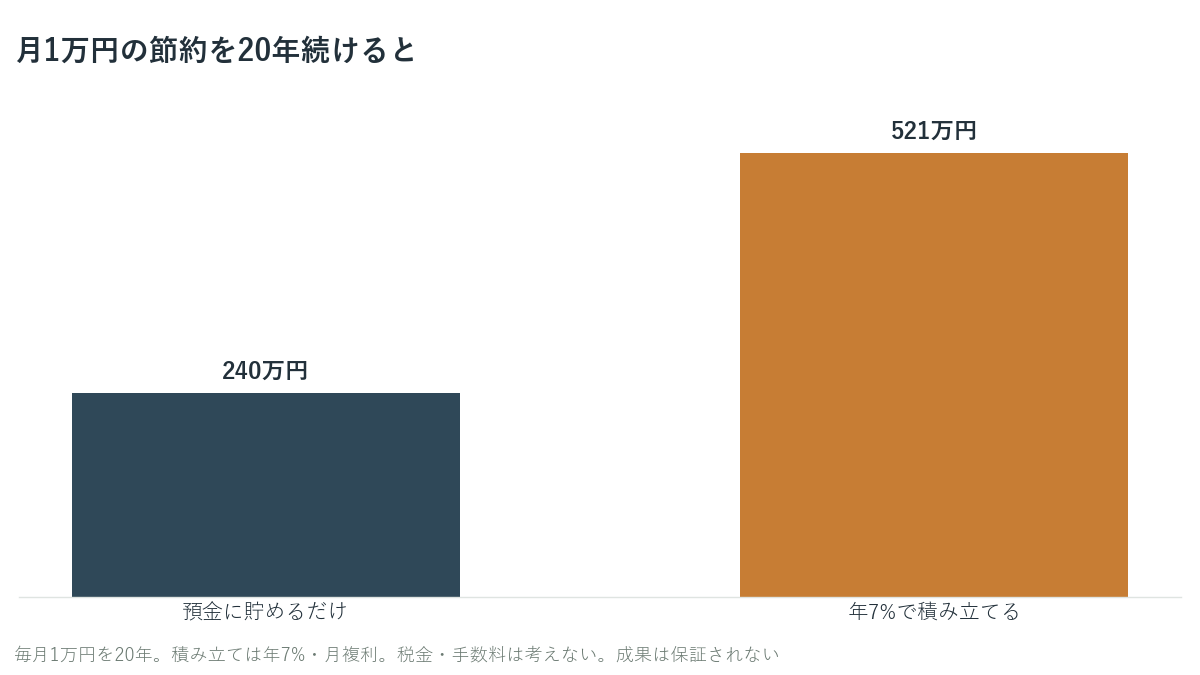
- 月1万円を預金に貯めると、20年で240万円です(利息はほぼ0円)
- 同じ月1万円を年7%で積み立てると、20年で約521万円。増えた分は約281万円です
- 30年続けると、預金は360万円、積み立ては約1,220万円まで差が広がります
- 節約した分には税金も社会保険料もかかりません。月1万円の節約は、額面で月1.25万円の昇給と同じです
毎月の終わりに同じ額を積み立て、年7%で運用できた場合(月ごとの複利)で計算しています。年7%は、全世界の株にまとめて投資するインデックスファンドの過去25年の平均です。毎年7%ずつ増えるわけではなく、下がる年もあります。
預金は利息を0円としました。運用の税金・手数料、物価の上昇は考えていません。NISAで積み立てれば、運用で増えた分に税金はかかりません。
節約した額ごとの早見表
月の節約額ごとに、10年・20年・30年後の金額を計算しました。左が預金に貯めた場合、右が年7%で積み立てた場合です。
| 月の節約額 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 3,000円 | 36万 → 52万円 | 72万 → 156万円 | 108万 → 366万円 |
| 5,000円 | 60万 → 87万円 | 120万 → 260万円 | 180万 → 610万円 |
| 1万円 | 120万 → 173万円 | 240万 → 521万円 | 360万 → 1,220万円 |
| 2万円 | 240万 → 346万円 | 480万 → 1,042万円 | 720万 → 2,440万円 |
| 3万円 | 360万 → 519万円 | 720万 → 1,563万円 | 1,080万 → 3,660万円 |
| 5万円 | 600万 → 865万円 | 1,200万 → 2,605万円 | 1,800万 → 6,100万円 |
(矢印の左=預金に貯めた場合、右=年7%で積み立てた場合)
節約と収入アップを合わせて月5万円を積み立てられれば、約27年7か月で5,000万円に届きます。
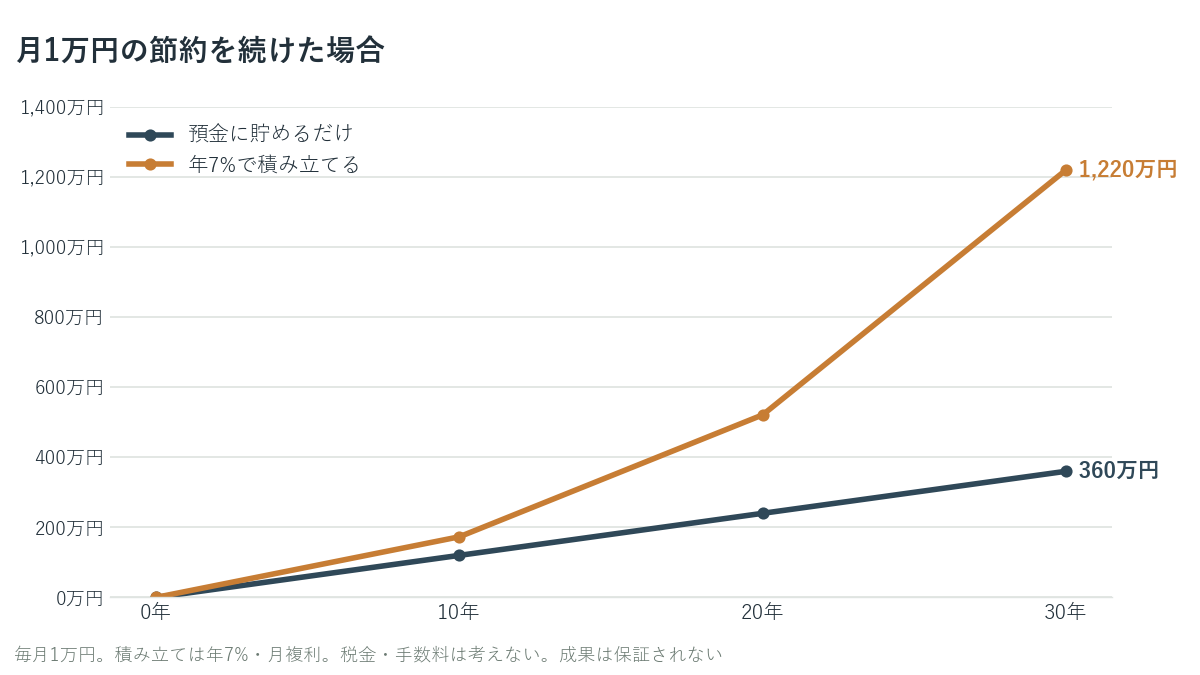
最初の10年は、預金と積み立ての差は53万円ほどです。でも20年で281万円、30年で860万円と、後になるほど差が大きく開きます。運用で増えた分が、さらに次の年に増えるからです(投資でお金が増える仕組み)。
 じむにーと
月3,000円のスマホ代の差でも、30年積み立てると366万円。「たった3,000円」じゃなかったんですね。
節約は「税金のかからない昇給」と同じ
節約にはもう一つ、見落とされがちな良さがあります。浮いたお金には、税金も社会保険料もかからないことです。
年収300万円の会社員なら、手取りは額面の約8割です(年収300万の手取りはいくら?)。手取りを月1万円増やそうと思ったら、額面で月約1.25万円、年15万円の昇給が必要です。
| 手元に月1万円増やす方法 | 必要なこと |
|---|---|
| 昇給 | 額面で月約1.25万円(年15万円)上がる |
| 節約 | 月1万円減らす |
昇給は自分だけでは決められませんが、固定費の見直しは今日からできます。
 じむにーと
月1万円の節約は、年15万円の昇給と同じ。しかも自分で決められます。
私が見直した固定費で計算すると
私が実際に見直した固定費と、車の維持費の計算で、浮いたお金を20年積み立てた場合です。
| 見直したもの | 月に浮いた額 | 20年・預金 | 20年・積み立て |
|---|---|---|---|
| スマホ | 約4,500円 | 108万円 | 約234万円 |
| 保険 | 約1.5万円 | 360万円 | 約781万円 |
| 車(計算) | 約7,900円 | 190万円 | 約412万円 |
| 合計 | 約2.7万円 | 658万円 | 約1,427万円 |
- スマホ:大手キャリアの月5,000〜6,000円から、格安SIMの月1,000円ほどに変えました
- 保険:月2〜3万円払っていたものを、月1万円以下まで減らしました
- 車:2台目を軽自動車にした場合の計算です
スマホと保険は、私が実際に見直したものです。浮いた額は、見直す前と後の料金の差から出した目安です。車は、我が家の1,500ccの車を軽にした場合の計算です(軽自動車の維持費は年いくら?)。
3つ合わせて月約2.7万円。20年積み立てると、約1,427万円になります。どれも一度見直せば、毎月ずっと効きます。
 じむにーと
1つ1つは月数千円〜1万円でも、合わせて積み立てると20年で1,400万円以上。資産5,000万円の3割近くになるんですね。
我慢の節約より、固定費の見直し
節約には、毎日がんばる節約と、一度やれば終わる節約があります。
- 食費や外食を削る節約:毎日の我慢が必要で、続かないことが多い
- 固定費(スマホ・保険・車など)の見直し:一度手続きすれば、我慢しなくても毎月ずっと効く
このブログでは、若いうちを我慢しすぎずに、豊かに暮らしながらお金を作ることを大事にしています。だから、まずは固定費から見直します。見直す順番は資産5,000万円へのロードマップのステップ2にまとめています。
浮いたお金は「その月から」自動で積み立てる
節約しても、浮いたお金が口座に残っていると、いつの間にか生活費に消えてしまいます。大事なのは、浮いた額をその月から積み立ての設定に足すことです。
- 見直して浮いた額を計算する(例:スマホで月4,500円)
- 証券会社のNISA口座で、毎月の積立額をその分だけ増やす
- あとは何もしない
始めるのが10年遅れると、同じ月1万円でも、30年後の約1,220万円が20年分の約521万円にとどまります。見直したら、その月から積み立てます。
積み立ては、運用で増えた分に税金がかからないNISAで行います。NISAの仕組みは新NISAの仕組み、口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 月1万円の節約は、預金なら20年で240万円、年7%で積み立てると約521万円
- 差は後になるほど広がり、30年では預金360万円・積み立て約1,220万円
- 節約した分には税金も社会保険料もかからない。月1万円の節約は、額面で年15万円の昇給と同じ
- 私の場合、スマホ・保険・車(計算)で月約2.7万円。20年積み立てると約1,427万円
- 我慢の節約より、一度で終わる固定費の見直し。浮いた額はその月から積み立てに足す
次に読む
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 固定費の見直しから積み立てまで、やることを順番に並べています
- スマホ代の平均はいくら?|通信費を見直すと年いくら浮くか いちばん手をつけやすい固定費の見直し方です
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
節約した月数千円も、積み立てれば将来の数百万円。まずは固定費を1つ見直して、浮いた分を積み立てに足してみましょう。
参考(一次ソース)
2026年10月21日に確認しました。
- 金融庁「NISA特設ウェブサイト」 https://www.fsa.go.jp/policy/nisa2/