配当金だけで暮らせたら、働かなくても毎月お金が入ってくる。高配当株に興味を持つと、一度は考えますよね。
 じむにーと
配当金で月5万円、できれば月10万円くらいもらいたい。いったい、いくら持っていればいいんだろう。
先に答えを書きます。配当利回り4%の株をNISAで持つなら、月5万円には約1,500万円、月10万円には約3,150万円が必要です。NISAの外で受け取る配当には約20%の税金がかかるので、そのぶん多く必要になります。
この記事では、月1万〜30万円の配当金を受け取るのに必要な額を、NISAの枠と税金を入れて早見表にしました。5人家族の我が家の生活費を配当でまかなうといくら必要かも、実額で計算しています。
結論:月5万円なら約1,500万円、月10万円なら約3,150万円
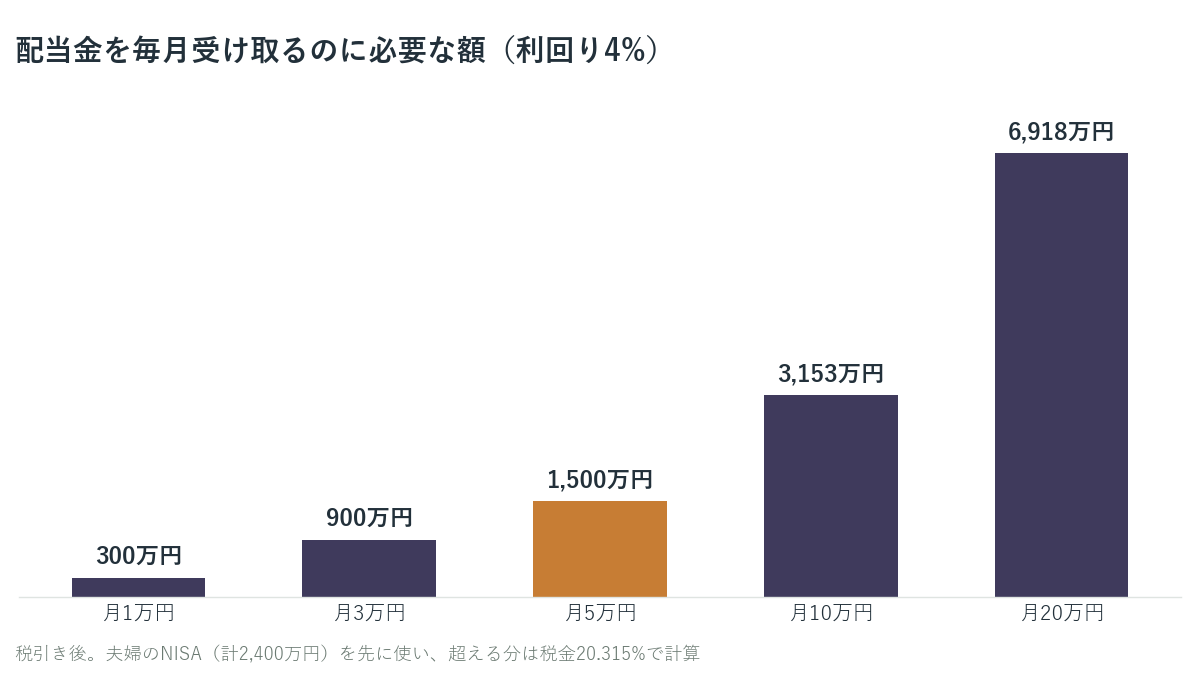
- 利回り4%なら、月1万円には約300万円、月5万円には約1,500万円が必要です
- 月10万円には約3,150万円、月20万円には約6,920万円が必要です
- NISAで受け取る配当には税金がかかりません。NISAの外では約20%引かれます
- 我が家(5人家族)の生活費、月約32万円を配当だけでまかなうと、約1億1,400万円になります
配当利回り(株価に対する1年の配当の割合)は3%・4%・5%で計算しました。配当は毎年同じ額で、増えも減りもしないとしています。
NISAで個別の株を買えるのは、成長投資枠の1人1,200万円までです。夫婦2人なら計2,400万円。この枠を先に使い、超える分はNISAの外の口座(税金20.315%)で持つとしました。配当は買ったときの利回りのまま、増えも減りもしない前提です(増配すれば、必要な額はこれより小さくなります)。制度と税率は2026年11月時点のものです。
必要な額の早見表(月1万〜30万円)
受け取りたい配当金(税引き後・毎月)ごとに、必要な額を計算しました。
| 毎月の配当金 | 利回り3% | 利回り4% | 利回り5% |
|---|---|---|---|
| 1万円 | 400万円 | 300万円 | 240万円 |
| 2万円 | 800万円 | 600万円 | 480万円 |
| 3万円 | 1,200万円 | 900万円 | 720万円 |
| 5万円 | 2,000万円 | 1,500万円 | 1,200万円 |
| 10万円 | 約4,410万円 | 約3,150万円 | 2,400万円 |
| 15万円 | 約6,920万円 | 約5,040万円 | 約3,910万円 |
| 20万円 | 約9,430万円 | 約6,920万円 | 約5,410万円 |
| 30万円 | 約1億4,450万円 | 約1億680万円 | 約8,420万円 |
(夫婦2人のNISA成長投資枠 計2,400万円を先に使い、超える分はNISAの外で受け取る場合)
月5万円までは、夫婦のNISAの枠の中に収まります。月10万円を超えるあたりから、NISAの外で受け取る分が増え、税金のぶん必要な額が大きくなっていきます。
利回りが1%違うだけで、月10万円に必要な額は1,000万円以上変わります。ただ、利回りが高すぎる株には理由があることが多いので、利回りだけで選ぶのは危険です(あとの「落とし穴」で書きます)。
 じむにーと
月10万円で約3,150万円、月20万円だと約6,920万円。月20万円は、思っていた以上に遠いですね。
計算のしかた
必要な額は、次の式で出せます。
NISAで受け取る場合
  必要な額 = 毎月の配当金 × 12 ÷ 配当利回り

NISAの外で受け取る場合(税金20.315%)
  必要な額 = 毎月の配当金 × 12 ÷ 配当利回り ÷ 0.79685
たとえば月5万円・利回り4%なら、5万円×12=60万円。60万円÷0.04=1,500万円です。NISAの外なら、1,500万円÷0.79685で約1,882万円。税金のぶん、約380万円多く必要になります。
NISAの枠は「買える額」の上限。配当の額に上限はない
NISAで個別の株を買えるのは、成長投資枠の1人1,200万円までです。上限があるのは「買える額(元本)」で、受け取る配当の額には上限がありません。NISAで持っている株の配当は、いくら増えても税金がかかりません。
| NISAで買える額(成長投資枠) | 買ったときの利回りが4%なら |
|---|---|
| 1人:1,200万円 | 配当は年48万円(月4万円) |
| 夫婦2人:2,400万円 | 配当は年96万円(月8万円) |
この表は、配当が買ったときのまま変わらない場合です。会社が配当を増やす(増配する)と、同じ1,200万円の元本でも、受け取る配当は増えていきます。仮に配当が毎年5%ずつ増えると、10年後には約1.6倍。月4万円だった配当は月約6.5万円になり、増えた分にも税金はかかりません。
NISAで買える額を使い切ったあとに買う株は、NISAの外の口座になり、配当から約20%の税金が引かれます。NISAの外で1,000万円分の株を持つと、利回り4%なら配当は年40万円で、そのうち約8万円が税金です。月にすると約7,000円。配当を受け取る株は、まずNISAで買うほうが、手元に残るお金が多くなります。夫婦2人なら、NISAで買える額は2,400万円になります。
5人家族の我が家で計算すると
我が家は5人家族(夫婦と子ども3人)で、田舎の戸建てに住んでいます。この家計を配当でまかなうと、いくら必要かを計算しました。
我が家の生活費は、住宅ローン・車のローン・教育費を除いて月約32万円です。2026年10月分を、カード3枚と銀行口座の明細から集計しました。家具など一度きりの買い物は除いています。
| 配当でまかないたいもの | 毎月の額 | 必要な額(利回り4%) |
|---|---|---|
| 光熱費(我が家の1年平均) | 約2.9万円 | 約870万円 |
| 食費(我が家の1年平均・外食を含む) | 約10.6万円 | 約3,380万円 |
| 生活費すべて(我が家) | 約32万円 | 約1億1,400万円 |
| 生活費すべて(5人家族の平均) | 約36.4万円 | 約1億3,100万円 |
(夫婦2人のNISA成長投資枠 計2,400万円を先に使う場合。光熱費は光熱費の平均は?で集計した我が家の実額。5人家族の平均は総務省「家計調査」2025年の消費支出)
生活費をすべて配当でまかなうには、約1億1,400万円が必要でした。住宅ローンや教育費まで入れると、さらに増えます。5人家族で配当だけで暮らすのは、ふつうの会社員にはかなり遠い目標です。
一方で、光熱費だけなら約870万円です。「配当で生活のすべてをまかなう」ではなく、「光熱費の分は配当でまかなう」「食費の分を配当でまかなう」と、一部から考えると、ぐっと現実的になります。
 じむにーと
配当で暮らすのは遠くても、光熱費の分なら約870万円。生活費の一部を配当でまかなう、と考えるのが現実的です。
資産5,000万円なら、配当は月いくら?
このブログでは、ふつうの会社員が資産5,000万円を作ることを目標にしています。5,000万円をすべて高配当株で持ったら、配当はいくらになるかを計算しました。
| 資産 | 利回り3% | 利回り4% | 利回り5% |
|---|---|---|---|
| 1,000万円 | 月2.5万円 | 月約3.3万円 | 月約4.2万円 |
| 3,000万円 | 月約7.2万円 | 月約9.6万円 | 月約12万円 |
| 5,000万円 | 月約11.2万円 | 月約14.9万円 | 月約18.6万円 |
(税引き後。夫婦2人のNISA成長投資枠 計2,400万円を先に使う場合)
利回り4%なら、5,000万円で配当は月約14.9万円です。我が家の生活費(月約32万円)の半分近くを、元本を取り崩さずにまかなえる計算になります。
資産5,000万円までの道のりは、毎月5万円を年7%で積み立てた場合で約27年半です。積み立てている間は、配当を受け取るより再投資したほうが早く増やせるので、「いつから配当を受け取る形にするか」も大事になります。
落とし穴:配当は減ることもある
ここまでの計算は、配当がずっと同じ額で続く前提でした。実際には、次のようなことが起こります。
| 落とし穴 | 何が起こるか |
|---|---|
| 減配 | 会社の業績が悪くなると、配当が減ったり、なくなったりする |
| 株価の下落 | 配当が続いても、株価が下がると資産は減る |
| 物価の上昇 | 配当が同じでも、物価が上がると買えるものは減る |
| 利回りが高すぎる株 | 株価が大きく下がって利回りが高く見えているだけのことがある |
特に気をつけたいのは、利回りの高さだけで株を選ぶことです。利回りは「配当÷株価」なので、業績が悪くて株価が下がった株ほど、利回りが高く見えます。その後に配当が減れば、利回りも下がり、株価も戻らないことがあります。
もう一つ、NISAで配当に税金をかけないためには、証券会社で配当の受け取り方を「株式数比例配分方式」にしておく必要があります。銀行口座で受け取る方式のままだと、NISAで買った株の配当にも税金がかかります。口座を開いたら、最初に確認しておきます。
 じむにーと
NISAで買ったのに配当から税金が引かれていた、ということがあります。配当の受け取り方は口座を開いたときに確認しておきましょう。
私の場合
私は2020年にインデックス投資から始め、今は高配当株も、単元未満株(1株から買える株)で毎日1株ずつ買っています。配当で生活のすべてをまかなうのは遠いので、まずは光熱費の分、その次に食費の分と、生活費の一部を配当でまかなえるようにするのが目標です。
我が家で受け取った配当は、家族の分を合わせて、2025年の1年間で約22.9万円、月にならすと約1.9万円でした。2026年は9月までで約26.7万円です。我が家の光熱費(月約2.9万円)の、3分の2ほどまで来ています。
配当金を受け取るための口座は、NISAが使える証券会社で開けます。口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 配当利回り4%なら、月5万円には約1,500万円、月10万円には約3,150万円が必要
- NISAで個別の株を買えるのは1人1,200万円まで。上限は買える額で、配当の額には上限がない。増配で配当が増えても税金はかからない
- NISAの外の配当には、税金が約20%かかる
- 5人家族の我が家の生活費(月約32万円)を配当だけでまかなうと約1億1,400万円。光熱費の分なら約870万円
- 資産5,000万円なら、利回り4%で配当は月約14.9万円。我が家の生活費の半分近く
- 配当は減ることもある。利回りの高さだけで選ばず、NISAの配当の受け取り方も確認する
次に読む
- 高配当株とインデックスどっち?|30年で比べた差と我が家の答え 増やす時期に配当を受け取るか再投資するかで、30年後にいくら違うかを計算しています
- 高配当株は利回りより増配|私が買う前に確かめる3つの問い 高配当株を選ぶときに、今の利回りより増配を重く見る理由と、買う前の3つの問いです
- 高配当株投資の始め方まとめ|読む順番と私の3つの問い 高配当株の記事を、読む順番に並べています
- 資産5,000万円になるには?|会社員は毎月4.1万円・計算機つき 配当を受け取る前に、まず資産をいくら・何年で作るかを計算できます
- 新NISAの仕組み|30年積み立てると税金288万円が0円になる 配当にも運用益にも税金がかからない、NISAの枠の使い方です
- 資産5,000万円へのロードマップ|会社員が今日からやる5ステップ 固定費の見直しから積み立てまで、やることを順番に並べています
 じむにーと
まずは光熱費の分、月約2.9万円を配当でまかなうところから。小さな目標でも、毎月入ってくるお金があると心強いですね。
参考(一次ソース)
2026年11月7日に確認しました。
- 金融庁「NISA特設ウェブサイト」 https://www.fsa.go.jp/policy/nisa2/
- 国税庁「No.1330 配当所得があるとき(配当控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1330.htm
- 総務省統計局「家計調査(家計収支編)2025年 年報 二人以上の世帯 第4表 世帯人員別1世帯当たり1か月間の収入と支出」 https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040424629&fileKind=4