老後資金の目安として、よく「2,000万円」と言われます。では、65歳までにそれだけ用意するには、今から毎月いくら貯めればいいのでしょうか。
 じむにーと
2,000万円って言われても、毎月いくら貯めればいいのか分からない。もう35歳だけど、今からでも間に合うのかな。
先に答えを書きます。35歳から65歳までの30年なら、預金だけで毎月約5.6万円、年5%で運用できれば毎月約2.4万円です。始めるのが早いほど、そして運用するほど、毎月の額は小さくなります。
この記事では、始める年齢(25〜55歳)と利回り(預金・年3%・年5%・年7%)ごとに、毎月の積立額を計算しました。2,000万円がどうやって出てきた数字なのかは、老後資金はいくら必要?にまとめています。
結論:35歳からなら、預金で月5.6万円・年5%で月2.4万円
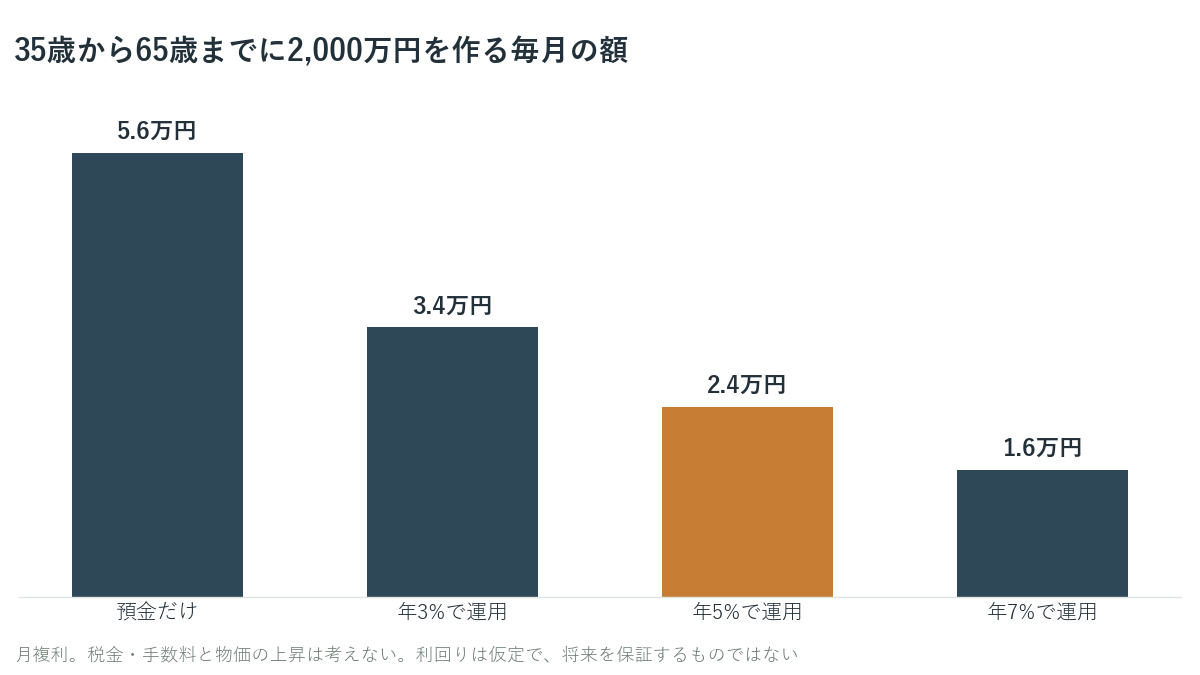
- 35歳から30年で2,000万円なら、預金だけで毎月約5.6万円、年5%なら毎月約2.4万円
- 年5%のとき、自分で出すお金は約865万円で、残りの約1,135万円は運用で増えた分です
- 始めるのが10年遅れて45歳からになると、年5%でも毎月約4.9万円に増えます
- 今の家計調査の数字で計算し直した目安(夫婦で約1,500万円)なら、どの額も約4分の3です
65歳までに目標額をちょうど作るのに必要な、毎月の積立額を計算しています。毎月の終わりに同じ額を積み立て、運用で増えた分は月ごとに複利で増える計算です(資産5,000万円の記事の計算機と同じ式)。
運用の税金・手数料、物価の上昇は入れていません。運用の利回りはずっと同じとした仮定で、実際には年によって上がったり下がったりします。
2,000万円の早見表:始める年齢 × 利回り
| 始める年齢(65歳までの年数) | 預金だけ | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 25歳(40年) | 4.2万円 | 2.2万円 | 1.3万円 | 0.8万円 |
| 30歳(35年) | 4.8万円 | 2.7万円 | 1.8万円 | 1.1万円 |
| 35歳(30年) | 5.6万円 | 3.4万円 | 2.4万円 | 1.6万円 |
| 40歳(25年) | 6.7万円 | 4.5万円 | 3.4万円 | 2.5万円 |
| 45歳(20年) | 8.3万円 | 6.1万円 | 4.9万円 | 3.8万円 |
| 50歳(15年) | 11.1万円 | 8.8万円 | 7.5万円 | 6.3万円 |
| 55歳(10年) | 16.7万円 | 14.3万円 | 12.9万円 | 11.6万円 |
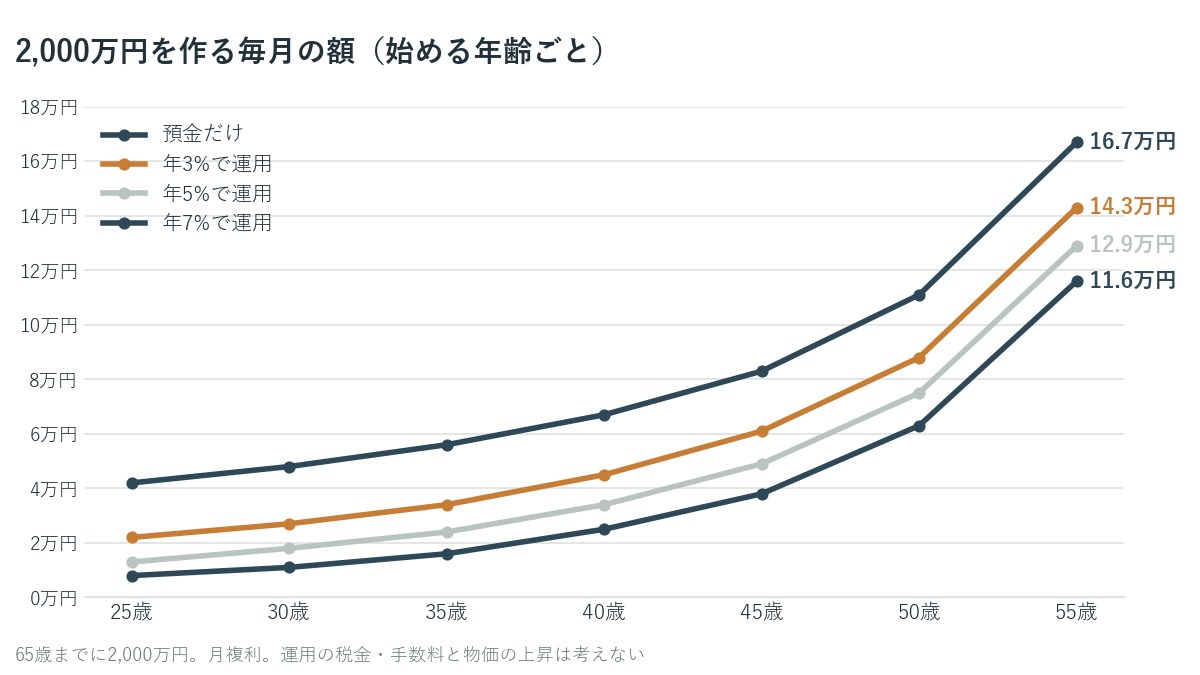
同じ2,000万円でも、25歳から年7%なら月0.8万円、55歳から預金だけなら月16.7万円です。20倍以上の差になります。
 じむにーと
25歳から年7%なら月8,000円なのに、55歳からだと預金でも運用でも月10万円を超えるんですね。
早く始めるほど、運用の効果が大きい
グラフ「2,000万円を作る毎月の額(始める年齢ごと)」を見ると、預金と運用の差がいちばん大きいのは、若いときに始めた場合です。
- 25歳から:預金だけで月4.2万円、年5%なら月1.3万円(約3分の1)
- 35歳から:預金だけで月5.6万円、年5%なら月2.4万円(約4割)
- 55歳から:預金だけで月16.7万円、年5%なら月12.9万円(約8割)
運用で増えた分は、さらに次の年に増えます。この「増えた分がまた増える」効果は、長い時間をかけるほど大きくなります。10年しかないと、運用してもあまり助けになりません。
 じむにーと
いちばん効くのは利回りの高さより、始める時期です。35歳から年5%でも、25歳から年3%の月2.2万円とほぼ同じくらいになります。
今の数字(1,500万円)なら、毎月いくら?
2,000万円は2017年の数字です。2025年の家計調査でやり直すと、夫婦で約1,500万円、一人暮らしで約1,000万円でした(前の記事で計算)。1,500万円を目標にした場合の早見表です。
| 始める年齢(65歳までの年数) | 預金だけ | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 25歳(40年) | 3.1万円 | 1.6万円 | 1.0万円 | 0.6万円 |
| 30歳(35年) | 3.6万円 | 2.0万円 | 1.3万円 | 0.8万円 |
| 35歳(30年) | 4.2万円 | 2.6万円 | 1.8万円 | 1.2万円 |
| 40歳(25年) | 5.0万円 | 3.4万円 | 2.5万円 | 1.9万円 |
| 45歳(20年) | 6.2万円 | 4.6万円 | 3.6万円 | 2.9万円 |
| 50歳(15年) | 8.3万円 | 6.6万円 | 5.6万円 | 4.7万円 |
| 55歳(10年) | 12.5万円 | 10.7万円 | 9.7万円 | 8.7万円 |
一人暮らしで1,000万円なら、2,000万円の表のちょうど半分です。
注意:物価が上がると、必要な額も増える
ここまでの表は、物価の上昇を入れていません。物価が毎年2%上がると、今の2,000万円と同じだけ買えるお金は、30年後には約3,620万円になります。
| 35歳から65歳まで(30年) | 年5% | 年7% |
|---|---|---|
| 2,000万円(物価を考えない) | 月2.4万円 | 月1.6万円 |
| 今の2,000万円分(物価2%で約3,620万円) | 月4.4万円 | 月3.0万円 |
物価まで考えると、必要な額は2倍近くになります。預金だけでは、お金の額は減らなくても、買えるものの量が減っていきます(インフレで預金はどうなる?)。物価の上昇に負けないためにも、長く使わないお金は運用に回すのが基本です。
 じむにーと
物価まで考えると、預金だけで老後資金を作るのはかなり大変なんですね。だから「早く始めて、運用する」が大事なんだ。
毎月の積立は、NISAで始める
運用で増えた分には、ふつう約20%の税金がかかります。NISAを使うと、この税金がかかりません。この記事の早見表の「年5%」「年7%」は税金を考えない計算なので、NISAの中で積み立てると、計算に近い形で増やせます。
運用の利回りの目安は、インデックス投資の利回りは何%?で、全世界株の過去の実績から確かめています。NISAの仕組みは新NISAの仕組み、口座の開き方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 65歳までに2,000万円を作るには、35歳からなら預金だけで月約5.6万円、年5%で運用すれば月約2.4万円
- 25歳から年7%なら月0.8万円、55歳から預金だけなら月16.7万円。始める時期で20倍以上違う
- 運用の効果は、若いうちに始めるほど大きい
- 今の数字の1,500万円なら、どの額も約4分の3。一人暮らしの1,000万円なら半分
- 物価が上がる分まで考えると、必要な額は2倍近くになる
ここで使った「2,000万円」「1,500万円」は、家計調査の平均から出した目安です。人によって年金の額も暮らしぶりも違うので、本当に必要な額は人それぞれです。自分の手取りと暮らしぶりから「手取りの何%を貯めればいいか」は、貯蓄率は手取りの何%?で計算しています。
次に読む
- 老後資金はいくら必要?|2000万円問題の真相と今の数字 2,000万円がどうやって計算されたのか、今の数字でやり直すといくらかをまとめています
- 貯蓄率は手取りの何%?|LIFE SHIFTの25%を日本で計算 始める年齢・年収・辞めたい年齢ごとに、老後に足りる貯蓄率を計算しています
- お金の基礎まとめ|投資を始める前に知っておく7つのこと 給与明細・税金・社会保険・生活防衛資金を、読む順番に並べています
 じむにーと
早く始めれば、毎月の額は思ったより小さく済みます。まずは今の年齢の行を見て、毎月の目安を決めてみましょう。
参考(一次ソース)
2026年10月18日に確認しました。
- 金融庁 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月3日。30年で約2,000万円) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」 https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf
- 金融庁「NISA特設ウェブサイト」 https://www.fsa.go.jp/policy/nisa2/