インデックス投資は「長期で見れば年7%前後で増えてきた」と言われます。でも、それは途中でやめずに続けた場合の話です。
 じむにーと
暴落したら怖くて売っちゃいそう。途中でやめたら、どうなるんだろう。
インデックス投資の利回りは何%?で見たとおり、全世界株は上がったり下がったりを繰り返しながら、長い目で見ると増えてきました。この記事では、途中でやめた人はどうなったのかを、同じ過去のデータで計算します。そのうえで、「平均7%」という数字に隠れている生存者バイアスと、やめずに済むための余剰資金の考え方をまとめます。
結論:下がったところで売ってやめると、損が確定する
先に結論を書きます。
- 全世界株に毎月1万円を2001年から積み立てて、続けた人は元本300万円が約1,123万円になりました
- 2008年の暴落で売ってやめた人は、元本96万円が86万円で終わりました
- 投資の損は、下がったときではなく、下がっているときに売ったときに確定します
- 「平均7%」は、続けた人の結果です。途中でやめた人の結果は、平均の話には出てきません(生存者バイアス)
- 途中でやめずに済むように、投資は余剰資金で行います
途中でやめたらどうなるか:3人の比較
全世界株の指数(MSCI ACWI)の実際の年ごとのリターンを使って、2001年から毎年12万円(月1万円)を積み立てた3人を比べます。
- Aさん:2025年まで続けた
- Bさん:2008年の暴落(1年で−42%)で怖くなり、2008年末に全部売ってやめた
- Cさん:2008年で積み立てはやめたが、それまでの分は売らずに持ち続けた
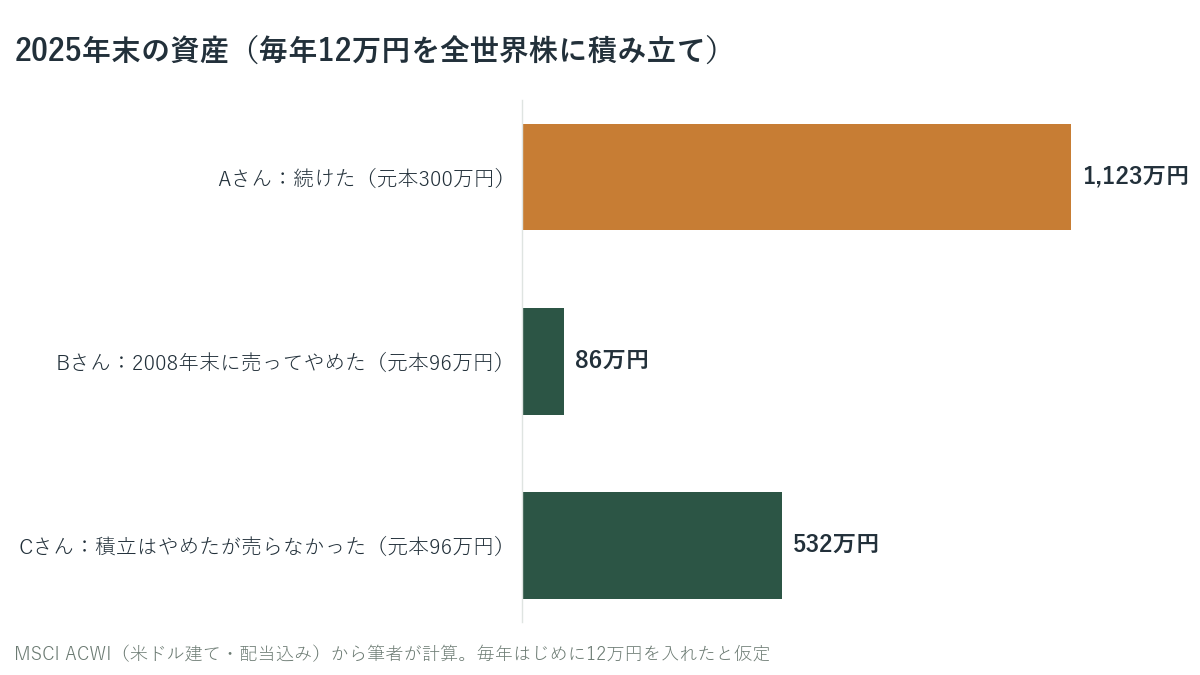
Bさんは、払った96万円が86万円になり、損をしたまま終わりました。同じ時期に同じ額を入れたCさんは、売らずに持っていただけで532万円になっています。BさんとCさんの差は、2008年末に売ったかどうかだけです。
 じむにーと
同じ96万円なのに、売ったかどうかだけで、86万円と532万円……。
2人の資産が年ごとにどう動いたかを並べると、違いがよく分かります。
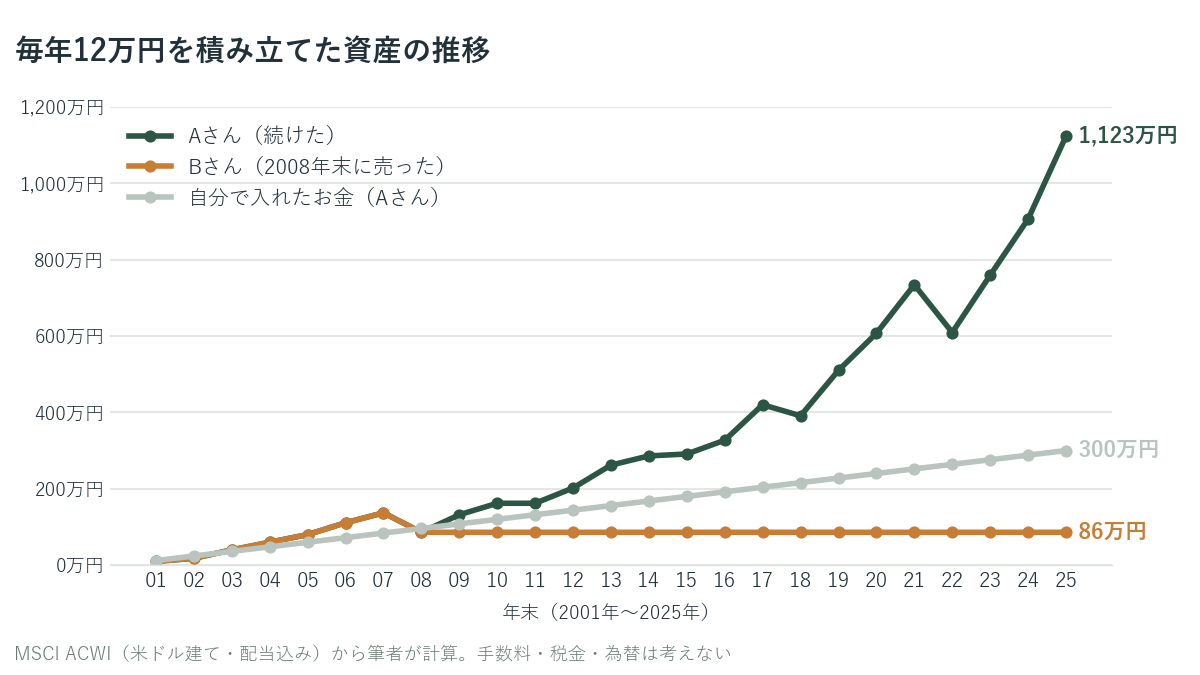
2008年末の時点では、AさんもBさんも同じ86万円でした。違いは、そのあとです。Aさんは翌2009年に+35%の回復を受け取り、その後も積み立てを続けました。Bさんは、いちばん安いところで売り、回復をまったく受け取れませんでした。
1年だけ休んでも、差は大きい
2000年末に100万円を入れて持ち続けた場合、2025年末には約558万円になりました。ところが、2008年末に売って、2009年の1年間だけ休み、2010年から戻ったとしても、結果は約414万円です。急に大きく戻る年を1年逃すだけで、140万円以上の差になります。
暴落のあとの大きな回復は、いつ来るか分かりません。だから、下がったときに売らずに持ち続けることが、いちばん確実な方法です。
生存者バイアス:「平均7%」は続けた人の数字
生存者バイアスとは、うまくいって残ったものだけを見て判断してしまう偏りのことです。投資の話では、次の3つの形で現れます。
1. 語られるのは、続けて増えた人の話だけ
「インデックス投資で資産が増えた」という話をするのは、Aさんのように続けた人です。Bさんのように暴落で売ってやめた人は、損をしたので、あまり話しません。
その結果、目に入る話は成功例ばかりになり、「誰でも増える」ように見えてしまいます。でも実際には、同じ商品を買っても、途中で売った人は損をしています。平均7%は「商品の成績」で、「その商品を買った全員の成績」ではありません。
2. うまくいった国を、あとから見ている
米国株(S&P500)は、約100年で年10%前後で増えてきました。でもそれは、米国がその後大きく成長した国だったから言えることです。
日本株は、1989年末に最高値をつけたあと、日経平均がその値段を取り戻すまで約34年かかりました。1989年の日本で「日本株は長く持っていればいつか報われる」と考えて日本株だけを買った人は、30年以上報われませんでした。どの国が次に伸びるかは、前もって分かりません。1つの国ではなく世界中に分散するのは、このためです。
3. 指数は、生き残った会社の集まり
株価指数は、成長して大きくなった会社を加え、小さくなった会社を外しながら、中身を入れ替えています。1社だけに投資していれば、その会社が倒産すれば価値はなくなりますが、指数は生き残った会社で作り直されていきます。
これは、インデックス投資のいい点でもあります。個別の会社を選んで当てる必要がないからです。ただし、指数そのものが大きく下がる時期はあります(全世界株は2008年に1年で−42%)。それを乗り越えられるかは、持っている人しだいです。
 じむにーと
「平均7%」は、下がった年に売らなかった人だけが受け取れる数字です。
途中でやめないために:余剰資金で投資する
途中で売ってしまう一番の理由は、お金が必要になったとき、たまたま相場が下がっていることです。仕事が減る、病気になる、急な出費がある。こうしたことは、景気が悪く株価が下がる時期に重なりやすいのです。
だから投資は、次の順番で守ります。
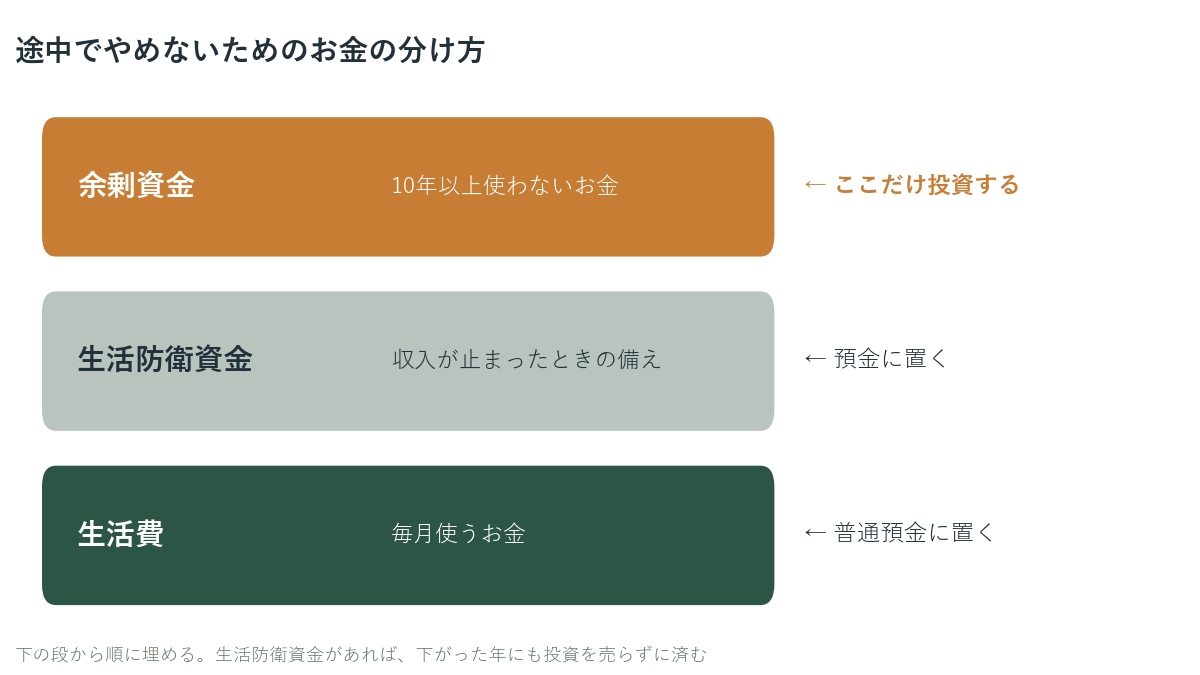
生活費と生活防衛資金を預金で確保しておけば、相場が下がっている年に急にお金が必要になっても、投資を売らずに済みます。生活防衛資金の金額は生活防衛資金はいくら必要?で、余剰資金かどうかの確かめ方は投資を始める前に確認する3つのことで説明しています。
金融庁も、長く積み立てると元本割れしにくくなる傾向を示したうえで、「途中で売ったり積立投資をやめてしまうと、こうした効果は弱くなります」と注意しています。
下がったときに、やめないための工夫
- 積み立ては自動にする:毎月の買い付けを証券会社で自動設定しておけば、相場を見て止める判断をしなくて済みます
- 金額は「下がっても続けられる額」にする:半分に下がっても眠れる金額にします
- 下がったときの行動を先に決めておく:「下がっても売らない、積み立ても止めない」と紙に書いておく。詳しくは暴落が来たらどうするかにまとめています
投資するのは余剰資金だけ。積み立ては自動にする。下がった年にも売らない。
これから積み立てを始めるには
自動で積み立てるには、証券会社でNISAの口座を開きます。口座の選び方は証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
 じむにーと
過去に回復したからといって、将来も必ず回復するとは限りません。だからこそ、世界中に分散し、余剰資金で、長く続けることが大切です。
まとめ
- 毎月1万円を2001年から全世界株に積み立てた場合、続けた人は元本300万円が約1,123万円
- 2008年の暴落で売ってやめた人は、元本96万円が86万円で終わった。積み立てだけやめて売らなかった人は532万円
- 投資の損は、下がっているときに売ったときに確定する。大きな回復の年を1年逃すだけでも差は大きい
- 「平均7%」は続けた人の数字。語られるのは成功例ばかり、うまくいった国をあとから見ている、指数は生き残った会社の集まり=生存者バイアス
- 途中でやめないために、投資は生活防衛資金を確保したあとの余剰資金で、自動の積み立てで行う
 じむにーと
続ける仕組みさえ作れば、あとは時間が味方をしてくれます。
次に読む
- インデックス投資の利回りは何%?|全世界株は25年平均で年7% 上がったり下がったりしながら長期で増えてきた、過去のデータです
- 暴落が来たらどうするか|正解は「何もしない」。ただし準備が要る 下がったときに売らないための、具体的な準備です
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ インデックス投資を始めるまでの全体の地図です
参考(一次ソース)
いずれも2026年10月9日に確認しました。
- MSCI「MSCI ACWI Index (USD)」ファクトシート(2026年9月30日基準) https://www.msci.com/documents/10199/a71b65b5-d0ea-4b5c-a709-24b1213bc3c5
- MSCI「MSCI ACWI Index (USD)」ファクトシート(2015年3月31日基準) https://www.msci.com/documents/1296102/1636401/ACWI+factsheet/d5d4e6b0-3957-4938-a4aa-dbc956ae93af
- 金融庁「つみたてNISA早わかりガイドブック」 https://www.fsa.go.jp/policy/nisa/20170614-2/14.pdf
- 野村アセットマネジメント「日経平均株価の最高値更新と忘れてはいけない配当の力」(2024年3月19日) https://nextfunds.jp/semi/article929.html