ここまでで、口座を開いて、買うものと金額を決めました。あとは続けるだけです。
そして続けていれば、これは必ず来ます。
 じむにーと
始めたばかりで大きく下がったら、たぶん耐えられない気がします。 そのとき何をすればいいんでしょう。
答えは短いです。何もしません。
ただ、この「何もしない」が、実際にはいちばん難しい。準備なしにはできません。この記事はその準備です。
結論:正解は「何もしない」
下がったときに取れる行動は、実質3つしかありません。
| 行動 | 結果 |
|---|---|
| 売る | 損が確定する。戻っても戻らない |
| 積立を止める | いちばん安く買える時期を逃す |
| 何もしない | 下落は含み損のまま。戻れば消える |
3つ目が正解です。そして3つ目だけが、行動しないことで達成されます。
だから必要なのは、やる気でも知識でもなく、行動しなくて済む状態です。
過去に何が起きたか
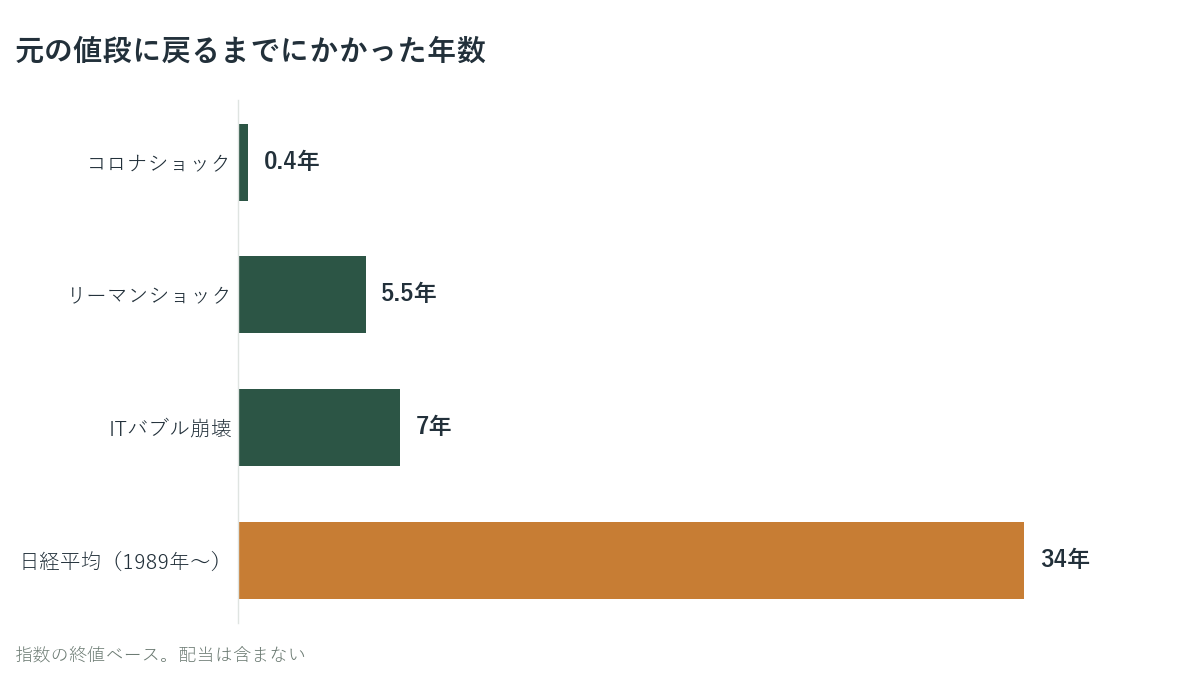
まず、どの程度のことが起きるのかを見ます。上3つは米国株の代表的な指数であるS&P500、いちばん下が日本の日経平均株価です。
| 時期 | 高値からの下落率 | 元の値段に戻るまで |
|---|---|---|
| コロナショック(2020年) | 約 −34% | 約5か月 |
| リーマンショック(2007〜2009年) | 約 −57% | 約5年半 |
| ITバブル崩壊(2000〜2002年) | 約 −49% | 約7年 |
| 日経平均(1989年〜) | 約 −80% | 約34年 |
指数の終値ベースで、配当は含みません。
いちばん下だけ桁が違います。日経平均株価は1989年末に38,915円をつけ、この水準を超えたのは2024年2月でした。
 じむにーと
34年。 同じ「暴落」でも、5か月と34年では全然違いますね。
違います。だから「いつか戻る」と言い切るのは正確ではありません。戻るまでに何十年もかかることがある、というのが事実です。
この34年は、記事の最後にもう一度出てきます。ここでは「そういう例がある」とだけ覚えておいてください。
下落は「いつか来る」ではなく「定期的に来る」
上の表を見ると、米国だけでも20年ちょっとの間に大きな下落が3回起きています。10%程度の下落なら、もっと頻繁にあります。
つまり下落は、避けられる事故ではありません。投資に含まれている性質です。
「下がったらどうしよう」ではなく、 「下がる時期は必ずあるが、それでも続けられる形にしてある」。
この置き換えができていると、実際に下がったときの意味が変わります。
なぜ売ってしまうのか
知識があっても売ってしまいます。理由は相場そのものではなく、そのときの環境にあります。
下落しているとき、こういうことが同時に起きます。
- ニュースが「さらに下落」と繰り返す
- SNSで損失額の投稿が流れてくる
- 「今回は今までと違う」という解説が出る
- 自分の口座の数字が毎日減っている
- 周りにも不景気の実感が出てくる
この状況で「何もしない」を選ぶのは、平常時に想像するよりはるかに難しいです。
だから、下がってから判断しないでください。いま決めておきます。
いま決めておくこと
1. 見る回数を減らす
毎日口座を見る習慣があると、下がったときに必ず売りたくなります。積立は自動で動いているので、見る必要がありません。
月1回でも多いくらいです。
2. 減らすことはあっても、ゼロにしない
毎月いくら積み立てるかで書いたルールをそのまま使います。
| 起きたこと | どうするか |
|---|---|
| 収入が減った | 減額する(止めない) |
| 相場が大きく下がった | 何もしない |
収入が理由なら減らしていい。相場が理由なら何もしない。 これだけです。
3. 生活防衛資金を確認しておく
生活防衛資金はいくら必要?の金額が現金で残っているか、いまのうちに確認してください。
ここが空だと、暴落と失業が重なったときに、売る以外の選択肢がなくなります。そして景気が悪い局面では、この2つは重なりやすい。
 じむにーと
売らざるを得ない状況を作らないことが、メンタルの話より先に来ます。
積み立てている人にとっての下落
ここは積立投資が向いている理由の復習です。
まとめて買った人にとって、下落はただの損です。早く戻ってほしい時期になります。
積み立てている人にとっては違います。同じ金額でたくさん買える時期です。
あの記事の例では、価格が半分になった月に買った分が、最終的な保有量の4割近くを占めていました。そして価格が元に戻っただけで+31%になりました。
 じむにーと
下がっている期間に買った分が、いちばん効いているんでしたね。
そうです。これから積み立てる期間が長い人ほど、下落は有利に働きます。
もちろん、口座の数字が減るのは気分のいいものではありません。ただ、起きていることの意味が違うのは確かです。
やってはいけないこと
「底」を待って積立を止める
いちばんやりがちで、いちばん損をします。
底がどこかは、通り過ぎてからしか分かりません。待っている間に上がり始めると、今度は「上がってしまったから待とう」になります。結果、いちばん安い時期をまるごと逃します。
下がったからと余計に買う
これ自体は悪くありませんが、余剰資金の範囲でだけです。生活防衛資金を崩して買うのは、投資を始める前に確認する3つのことで確認した前提を壊します。
そして、底はもっと下にあるかもしれません。
損を取り返そうとして別のものに手を出す
下落で減った分を早く戻そうとして、レバレッジのかかった商品や個別株に移る。これがいちばん損害が大きくなるパターンです。
減った理由は市場全体が下がったからで、商品を変えても解決しません。
「今回は違う」を信じる
下落のたびに必ず出てくる言葉です。そして毎回、細部は本当に違います。
ただ、やるべきことが変わったことは一度もありません。
34年をどう考えるか
日経平均の34年に戻ります。これは無視できない事実です。
ここから引き出せる教訓は「投資は危険だ」ではありません。1つの国に集中すると、こういうことが起こりうる、です。
インデックス投資とはで書いたとおり、分散で消えるのは1社の問題までです。1国の問題は、その国だけに投資していれば消えません。
全世界に分散していれば、どこか1つの国が数十年低迷しても、全体はほかの国が支えます。最初の1本の選び方で全世界株を選択肢として扱ったのは、この理由です。
 じむにーと
34年は「投資をやめる理由」ではなく、「1か所に集中しない理由」として読んでください。
まとめ
- 下落時に取れる行動は3つ。売る/止める/何もしない。正解は何もしない
- 「何もしない」は行動しないことで達成される。必要なのは行動しなくて済む状態
- 過去の下落は−34%〜−57%。米国は戻るまで5か月〜7年。日経平均は約34年かかった
- 下落は事故ではなく、投資に含まれている性質。定期的に来る
- 売ってしまうのは知識不足ではなく環境のせい。下がってから判断しない
- いま決めること3つ。見る回数を減らす/収入が理由なら減額・相場が理由なら何もしない/生活防衛資金を確認する
- 積み立てている人にとって、下落は安く買える期間。これから積む期間が長い人ほど有利
- やってはいけないのは、底を待って止める/生活防衛資金を崩して買う/取り返そうと別のものに移る/「今回は違う」を信じる
- 🔴 日経平均の34年は「投資をやめる理由」ではなく「1か所に集中しない理由」
まだ口座を開いていなければ、準備はそこから始まります。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
ここまでが「投資をはじめる」の全部です。最後に、全体を1枚にまとめます。
次に読む
- 投資を途中でやめたらどうなる?|生存者バイアスと余剰資金 暴落の年に売った場合と続けた場合を、実際のデータで比べています
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ この記事を含む全体の地図です。読む順番をまとめました
- 積立投資が向いている理由|価格が元に戻っただけで利益が出る 下落が有利に働く仕組みを、数字で確認しています
- 生活防衛資金はいくら必要?|最初の入金まで2〜3か月の空白がある 「売らざるを得ない状況」を作らないための現金です
参考(一次ソース)
いずれも2026年9月26日に確認しました。
- 金融庁「投資の基本」 https://www.fsa.go.jp/policy/nisa2/knowledge/basic/index.html
- 日本経済新聞社「日経平均プロフィル」 https://indexes.nikkei.co.jp/nkave/
- 日本取引所グループ「指数について」 https://www.jpx.co.jp/markets/indices/
- 日本証券業協会「投資の基礎知識」 https://www.jsda.or.jp/jikan/