口座ができたら、いよいよ何を買うかです。調べ始めると、ほぼ確実にこの2つに行き着きます。
 じむにーと
オルカンとS&P500、どっちがいいんでしょう。 記事によって言っていることが違うので、決められません。
先に結論を言うと、その2つで悩んでいる時間は、ほとんど価値がありません。
意地悪で言っているのではなく、計算するとそうなります。この記事ではまず、どこで悩むべきかを数字で確認します。
結論:決定的なのは「信託報酬が年0.1%未満か」
投資信託を持っているあいだ、毎日かかり続ける費用を信託報酬といいます。
毎月3万円を30年積み立て、年5%で運用できた場合で、信託報酬だけを変えて比べます。
| 信託報酬 | 30年後 |
|---|---|
| 年0.1% | 2,451万円 |
| 年0.5% | 2,278万円 |
| 年1.0% | 2,082万円 |
| 年1.5% | 1,906万円 |
年0.1%と年1.0%の差は、369万円です。
 じむにーと
たった0.9%の違いで369万円ですか。 毎日引かれ続けるからですね。
そうです。そして、これがこの記事の要点です。
オルカンとS&P500の信託報酬の差は、369万円ではありません。
| 信託報酬(例) | 30年後 | |
|---|---|---|
| 全世界株のインデックス | 年0.06% | 2,469万円 |
| S&P500のインデックス | 年0.09% | 2,456万円 |
| 差 | 13万円 |
369万円と13万円。27倍の開きがあります。
並べるとよく分かります。
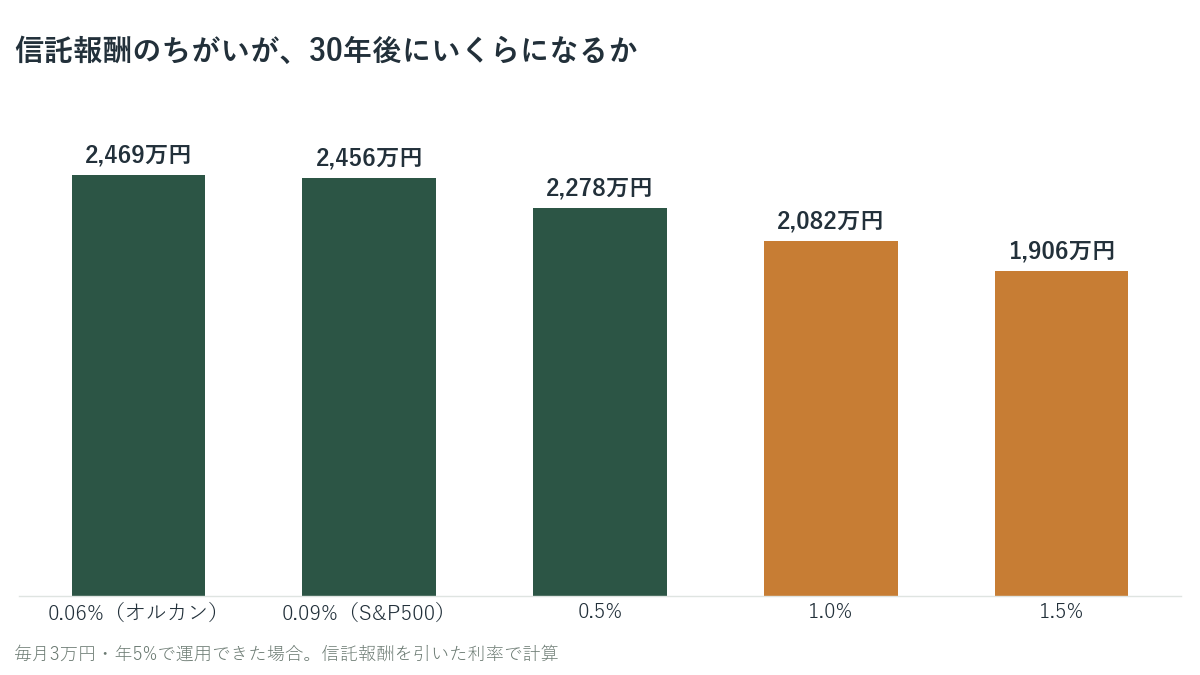
左の2本はほとんど同じ高さです。差が出るのは、オレンジの2本のほうです。
「年0.1%未満の商品を選ぶ」という判断の価値は、 「オルカンかS&P500か」を決める判断の27倍ある。
つまり、どちらを選ぶかより、両方とも年0.1%未満であることのほうがずっと重要です。そして実際、この2つはどちらも年0.1%未満です。
その時点で、大きな失敗は回避できています。
具体的な商品名
代表的なものを挙げます。2026年9月時点で、いずれも信託報酬は年0.1%未満です。
| 指数 | 代表的な商品 |
|---|---|
| 全世界株(オール・カントリー) | eMAXIS Slim 全世界株式(オール・カントリー) |
| S&P500 | eMAXIS Slim 米国株式(S&P500) |
同じ指数に連動する商品はほかにもあり、信託報酬はどれも年0.1%前後まで下がっています。
🔴 信託報酬は引き下げ競争が続いているので、必ず購入前に目論見書で最新の数字を確認してください。 ここに書いた数字は執筆時点のものです。
2つの中身の違い
費用で差がつかないなら、違いは中身です。
| 全世界株 | S&P500 | |
|---|---|---|
| 投資先 | 先進国+新興国の40以上の国・地域 | 米国のみ |
| 会社の数 | 2,000社以上 | 500社 |
| 米国の割合 | 6割前後 | 100% |
| 考え方 | どの国が伸びるか当てない | 米国が伸びると考える |
ここで注目してほしいのは、全世界株の6割前後が米国だということです。
 じむにーと
全世界株を買っても、中身の6割はアメリカなんですね。 思ったより近いものなんですか。
近いです。だから過去の値動きも似ています。
違いが出るのは、米国以外が伸びたときと、米国だけが大きく落ち込んだときです。
過去の成績はS&P500が上。ただし
事実として、ここ十数年の成績はS&P500のほうが上です。これは変えようのない過去の結果です。
ただし2つ、頭に入れておいてください。
1つ目は、過去の成績が続く保証がないこと。 投資でお金が増える仕組みで書いたとおり、どの期間を切り取るかで数字は変わります。
2つ目は、1つの国に集中することのリスクです。 実例があります。
日経平均株価は1989年末に38,915円をつけたあと下落し、この水準を超えたのは2024年2月でした。34年かかっています。
 じむにーと
34年です。20代で買っていたら、戻ったときには60代になっています。
米国が同じことになるとは言いません。ただ、「1つの国が数十年にわたって低迷することは起こりうる」という事実は知っておく価値があります。
全世界株は、この可能性に対する保険です。米国が伸びれば全世界株も6割ぶん上がります。米国以外が伸びたときも取り逃しません。
そのかわり、米国だけが突出して伸びた場合はS&P500に負けます。
どう決めるか
判断の材料を並べます。
| こう考えるなら | 向いているのは |
|---|---|
| どの国が伸びるか当てたくない | 全世界株 |
| 米国が今後も世界をリードすると考える | S&P500 |
| 何も判断したくない、迷い続けたくない | 全世界株 |
| 途中で気が変わりそう | 全世界株 |
下2つを入れたのには理由があります。
全世界株は「判断しなくていい」という性質そのものが価値です。米国の調子が悪くなったときに「S&P500から乗り換えようか」と悩む場面が来ません。悩まなければ、余計な売買もしません。
 じむにーと
どちらを選んでも大きくは外れません。決められないなら、判断が要らないほうを選んでください。
決められないまま口座に現金を置いておくのが、いちばん機会を失います。
私の場合
私はS&P500のほうを選びました。2020年にインデックス投資を始めたときの選択です。
理由は単純で、世界経済の中心はアメリカだと考えたからです。
これは感覚の話ではありません。上の表のとおり、全世界株を買っても中身の6割前後は米国です。世界中に分散させた指数が、結果としてアメリカ中心の構成になっている。それなら米国に寄せてもいい、と判断しました。
ただ、オルカンのほうが世界全体に分散されているのは事実です。だからオルカンでもいいと思っています。
正直に言うと、ここは好みの問題です。冒頭の計算のとおり、どちらを選んでも30年後の差は13万円ほどでした。私が米国を選んでいることに、そこまでの意味はありません。
判断の材料は上に並べました。「この人が買っているから」ではなく、自分の考え方に合うほうを選んでください。
やってはいけないこと
両方買う
オルカンとS&P500を両方買うと、米国の比率が上がるだけです。分散にはなりません。
「両方買えば安心」ではなく、「米国寄りの配分にした」というだけの結果になります。それを意図しているなら問題ありませんが、分散のつもりならずれています。
たくさんの商品を買う
5本買っても、中身が重なっていれば分散にはなりません。インデックスの投資信託は1本で数千社に分散されているので、増やす必要がありません。
管理する対象が増えると、それだけでやめる理由になります。
信託報酬が年1%を超える商品を買う
窓口で勧められる商品には、年1%を超えるものがあります。冒頭の表のとおり、30年で369万円の差になります。
テーマ型(AI、環境、宇宙など)や毎月分配型は、費用が高いものが多いので注意してください。
毎年乗り換える
成績のいいほうに乗り換えると、そのたびに売却して利益が確定し、NISAの枠も消費します。何より、乗り換えのタイミングを当てにいっていることになります。
つまずきやすいところ
「いま高いから下がるまで待つ」
積立投資が向いている理由で書いたとおり、積立はタイミングを当てない方法です。待っている間に積み立てられなかった月は戻ってきません。
「有名だから」で選ぶ
選ぶ基準は、連動する指数と信託報酬の2つだけです。名前の知名度は関係ありません。
少額すぎて意味がないと感じる
月1,000円でも構いません。金額は毎月いくら積み立てるかで決めますが、まず動かすことのほうが大事です。
まとめ
- 決定的なのは信託報酬が年0.1%未満かどうか。年0.1%と年1.0%では30年で369万円の差
- 一方、オルカンとS&P500の信託報酬の差は30年で13万円ほど。369万円と比べると27分の1
- つまり、どちらを選ぶかより、両方とも年0.1%未満であることのほうが重要
- 中身の違いは投資先の範囲。全世界株の6割前後は米国なので、思っているより近い
- 過去の成績はS&P500が上。ただし日経平均は高値を超えるまで34年かかった実例がある
- 🔴 決められないなら全世界株。「判断しなくていい」という性質そのものが価値
- やってはいけないのは、両方買う/たくさん買う/年1%超の商品/毎年乗り換える
- 信託報酬は引き下げが続くので、買う前に目論見書で最新の数字を確認する
買うものが決まったら、最後は金額です。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
次に読む
- 毎月いくら積み立てるか|手取り24万円の10%で30年後2,000万円 次に読む記事です。家計から無理のない金額を出します
- インデックス投資とは|当てにいかないから1本で数千社に分散できる 1本で数千社に分散される仕組みです
- 暴落が来たらどうするか|正解は「何もしない」。ただし準備が要る この記事で触れた「34年」を含め、過去の下落を整理しています
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ この記事を含む9本を、読む順番に並べた全体の地図です
参考(一次ソース)
いずれも2026年9月26日に確認しました。信託報酬は変更されます。 購入前に必ず各商品の目論見書で最新の数字を確認してください。
- 金融庁「つみたて投資枠対象商品」 https://www.fsa.go.jp/policy/nisa2/products/
- 投資信託協会「投資信託にかかる費用」 https://www.toushin.or.jp/investmenttrust/base/cost/
- 日本経済新聞社「日経平均プロフィル」 https://indexes.nikkei.co.jp/nkave/
- 日本取引所グループ「指数について」 https://www.jpx.co.jp/markets/indices/