投資をしたほうがいいと聞くけれど、どうしても怖い。お金が減るのが怖いし、何を買えばいいのかも分からない。そう感じていませんか。
 じむにーと
投資って、しなくても困らないなら、わざわざ怖い思いをしなくてもいいんじゃないかな。
私も2020年に始めるまでは、同じように考えていました。貯金は減らないのだから、そのままにしておけば安全だと思っていたのです。
ところが、給料・年金・物価の数字を並べてみると、何もしないでいても、お金を取り巻く状況は少しずつ変わっていることが分かりました。
この記事では、投資が必要だと言われる理由を、国が公表している数字のグラフで説明します。そのうえで、怖さを小さくする始め方と、投資に回すお金(余剰資金)の作り方までまとめました。商品のすすめではありません。自分で判断するための材料として読んでください。
数字は2026年9月30日に確認したものです。
結論:怖いのは自然。ただ、何もしないことにも変化はある
先に結論を書きます。
- 投資が怖いと感じるのは自然なことです。投資では、実際にお金が減る時期があります
- 一方で、何もしなくても手取り・年金・物価の3つは動いていて、預金だけでは追いつきにくくなっています
- 怖さの大部分は「余剰資金で・積立で・長く」の3つのルールで小さくできます
- 投資に回すお金は、固定費を減らすことで作ります
順番に、グラフで見ていきます。
投資が怖いと感じる理由
投資が怖い理由を分けると、だいたい次の3つになります。
- お金が減るかもしれない(元本割れ)
- 仕組みが分からない(何が起きているのか見えない)
- 失敗した人の話を聞く(大損した、やめた、という話)
どれも、もっともな理由です。特に1つ目は本当に起きます。投資を続けていれば、買ったものの値段が下がる時期は必ずあります。
ただ、ここで一度考えてみてほしいことがあります。「投資をしない」という選択にも、見えにくい変化があるということです。
何もしないでいても起きている3つの変化
変化1:同じ給料でも、手取りの割合が減ってきた
会社員の給料からは、社会保険料(厚生年金・健康保険・雇用保険など)が引かれます。この料率(本人負担の合計)は、2005年の12.0%から2026年の14.7%へ、20年で少しずつ上がってきました。年収400万円の人に当てはめると、次のようになります。
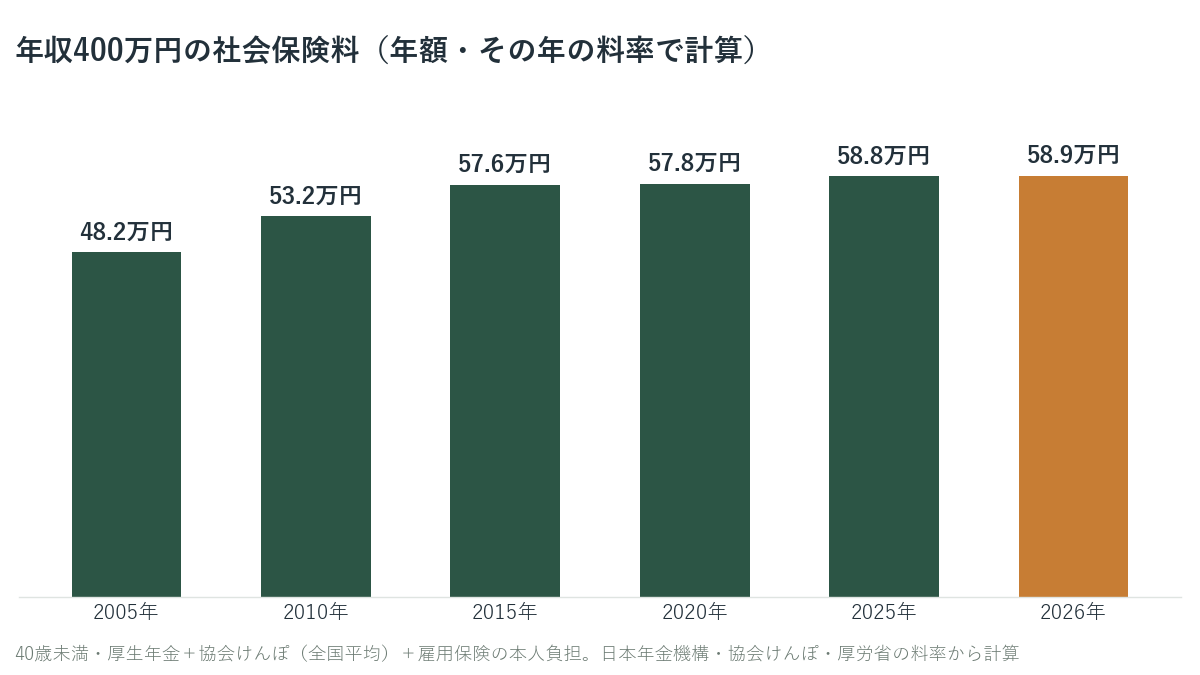
2005年の料率なら年約48万円、2026年の料率なら年約59万円です。給料が同じでも、年に約11万円多く引かれる計算になります。
 じむにーと
給料が変わらなくても、引かれる額は増えていたんですね。
自分の年収だと社会保険料がいくらになるかは、社会保険料はいくら引かれる?で確かめられます。
変化2:将来の年金は、現役世代の手取りに比べて目減りする見通し
国は5年ごとに、年金の将来の見通しを計算して公表しています(財政検証)。そこで使われるのが所得代替率という数字です。
所得代替率は、「年金をもらい始めたときの年金額が、そのときの現役世代の手取り収入の何%にあたるか」を表します。モデルは会社員の夫と専業主婦の妻の夫婦です。
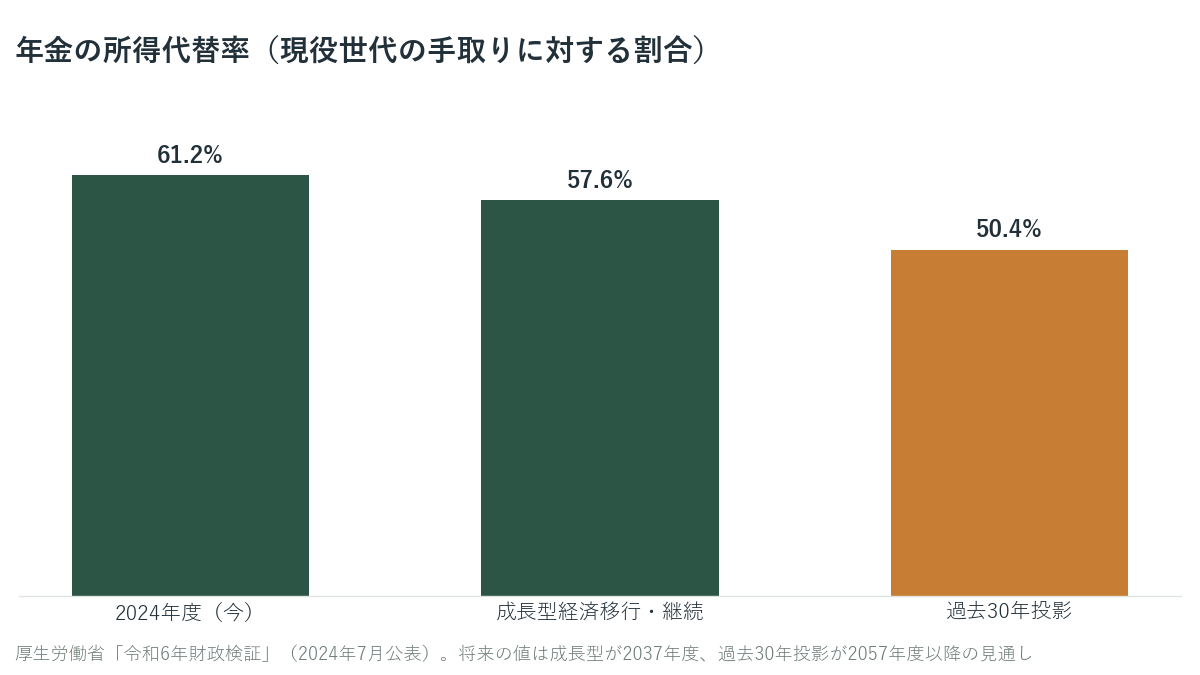
経済が順調に成長するケースでも、今の61.2%から57.6%へ下がります。過去30年と同じような経済が続くケースでは、50.4%まで下がる見通しです。
年金がなくなるわけではありません。現役世代の暮らしに比べると、年金で賄える割合が小さくなっていくという話です。
 じむにーと
年金はなくなりません。ただ、年金だけで今と同じ暮らしを続けるのは、今より難しくなる見通しです。
変化3:物価は上がったが、預金はほとんど増えなかった
3つ目は物価です。2022年ごろから、物価は毎年2〜3%のペースで上がっています。
一方で、銀行の普通預金の金利は、2024年までほぼ0%(0.001〜0.02%)でした。すると、預金の残高は減っていなくても、そのお金で買えるものの量は減っていきます。
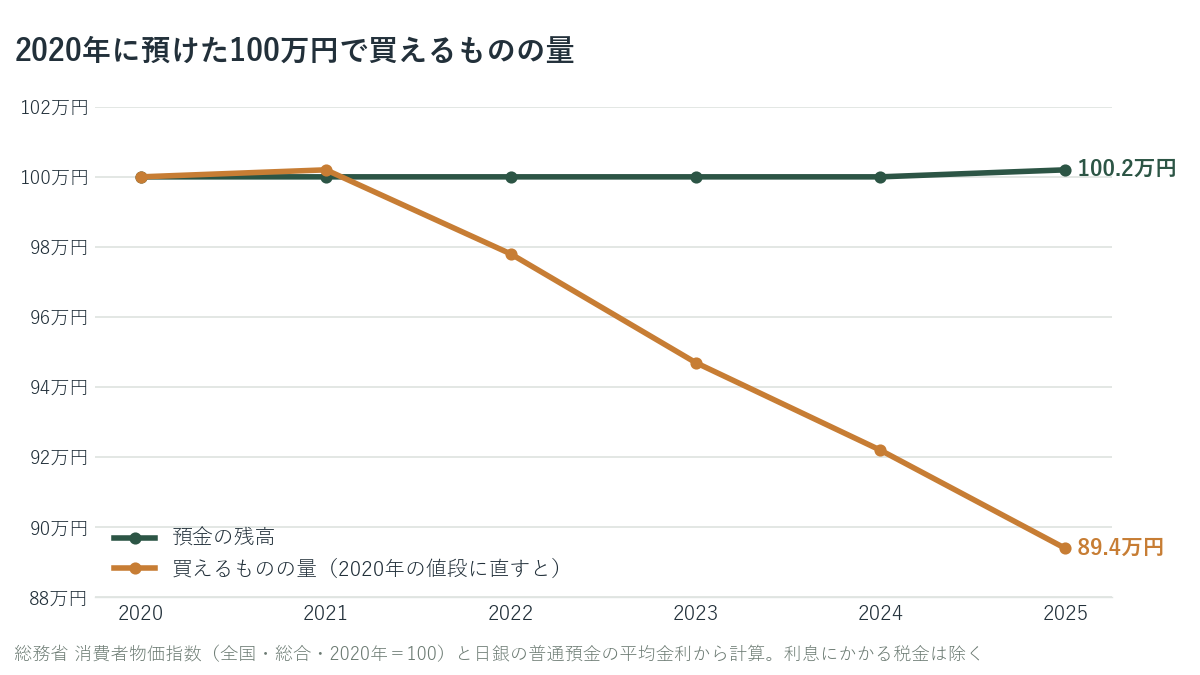
2020年に100万円を普通預金に入れておくと、2025年の残高は約100万円のままです。しかし物価が約12%上がったので、買えるものの量は約89万円分に減っています。
2025年からは銀行の金利も上がり始めました。三菱UFJ銀行は2026年11月2日から、普通預金の金利を年0.50%にすると発表しています。それでも、年2〜3%の物価上昇には届いていません。
 じむにーと
残高が減っていないので、目減りに気づきにくいのが困ったところです。
物価と預金の関係は、インフレで預金はどうなる?で詳しく計算しています。
投資で何が変わるのか
ここまでの3つは、どれも自分ではどうにもできない変化です。そこで出てくるのが、「働いて稼ぐ」「節約する」に加えて、お金にも働いてもらうという考え方です。
投資というと、値上がりしそうな株を当てるイメージがあるかもしれません。ここでいう投資は、それとは違います。世界中の会社の株にまとめて投資する商品(インデックスファンド)を、毎月同じ額ずつ、長い期間買い続ける方法です。なぜこれでお金が増えるのかは、投資でお金が増える仕組みで説明しています。
では、怖さの中心である「元本割れ」はどのくらい起きるのでしょうか。金融庁が、過去のデータで調べた結果を公表しています。
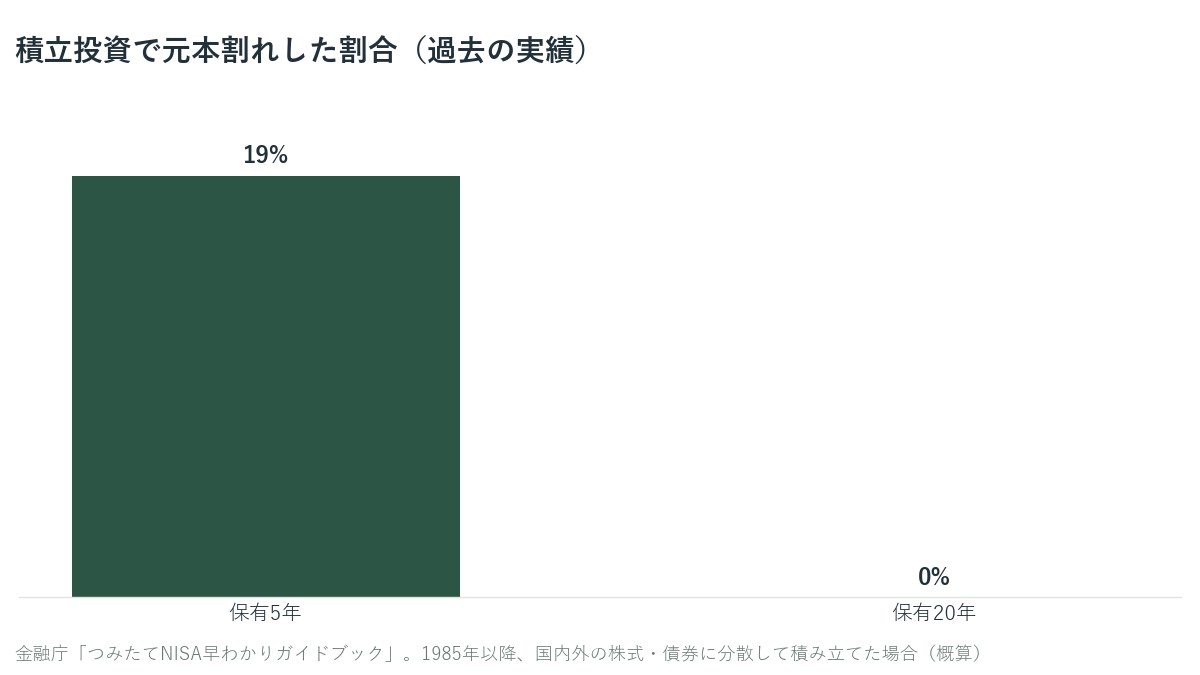
5年だけ持った場合は、約2割の期間で元本割れしていました。一方、20年持った場合は、どの時期に始めても元本割れはなく、年率2〜8%の範囲に収まっていました。
 じむにーと
短い期間だとお金が減ることもあるけれど、長く続けるほど減りにくくなっていたんですね。
ただし、これは過去の実績です。将来も同じになるとは限りません。金融庁の資料にも「将来の成果を予測・保証するものではない」と書かれています。
それでも、この結果からは大事なことが読み取れます。怖さの大部分は「短い期間で結果を見ること」から来ているということです。
怖さを小さくする3つのルール
投資の怖さを小さくするには、次の3つを守ります。
10年使う予定のないお金だけを投資に回します。生活費や、近いうちに使うお金には手を付けません。
毎月同じ額を買い続けます。買う時期を自分で当てにいかないので、「高いときに全部買ってしまった」という失敗を避けられます。
10年、20年と持ち続けます。先ほどの金融庁のデータのとおり、保有期間が長いほど元本割れしにくくなっていました。
投資は余剰資金で
3つのルールのうち、いちばん大事なのが余剰資金です。
生活費と生活防衛資金(収入が止まったときの備え)を別にしたうえで、10年使う予定のないお金。
金額の多さではなく、「10年触らずにいられるか」で決まる。
お金の置き場所を3段に分けると、分かりやすくなります。
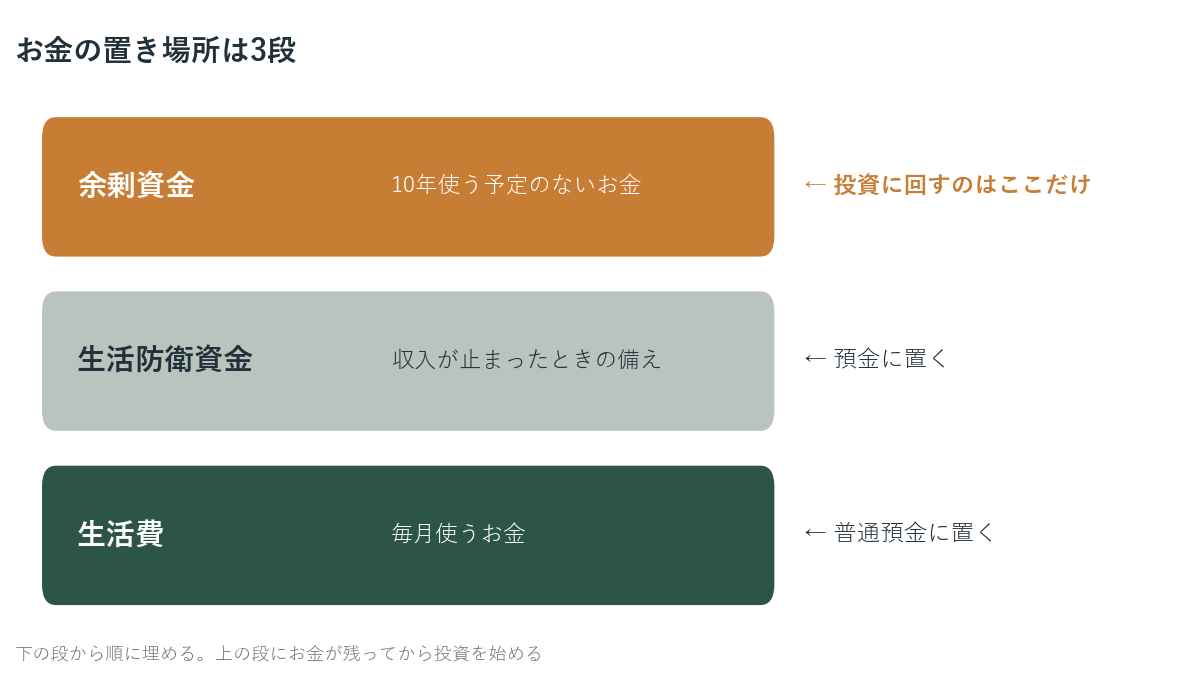
なぜ余剰資金でないといけないのか。それは、下がっているときに売らなくて済むようにするためです。
投資で損が確定するのは、値下がりしたときではありません。値下がりしているときに売ったときです。生活費や近いうちに使うお金を投資に回していると、たまたま下がっている時期にお金が必要になり、売るしかなくなります。
過去には、米国株の指数が高値から約半分まで下がり、元の値段に戻るまで約7年かかったこともあります。余剰資金なら、戻るまで待てます。使う時期ごとのお金の分け方は、貯金と投資の割合は?にまとめています。
自分のお金が余剰資金にあたるかどうかは、この記事の最後の「次に読む」で紹介している記事で確かめられます。
積立で・長く
毎月同じ額を買うと、値段が高いときは少なく、安いときは多く買うことになります。値段が下がっている期間も「たくさん買える期間」に変わるので、気持ちの面でも続けやすくなります。
余剰資金を作るには:固定費を減らす
「余剰資金で始める」と言われても、そもそも毎月お金が残らない、という人も多いと思います。
そこで効くのが固定費を減らすことです。固定費とは、通信費や保険料のように、毎月ほぼ同じ額が出ていく支出のことです。
食費などの節約は、毎回がまんが必要です。固定費は、1回見直せば、その後は何もしなくても毎月効き続けます。
まず、家計の中で固定費がどのくらいあるかを見てみます。
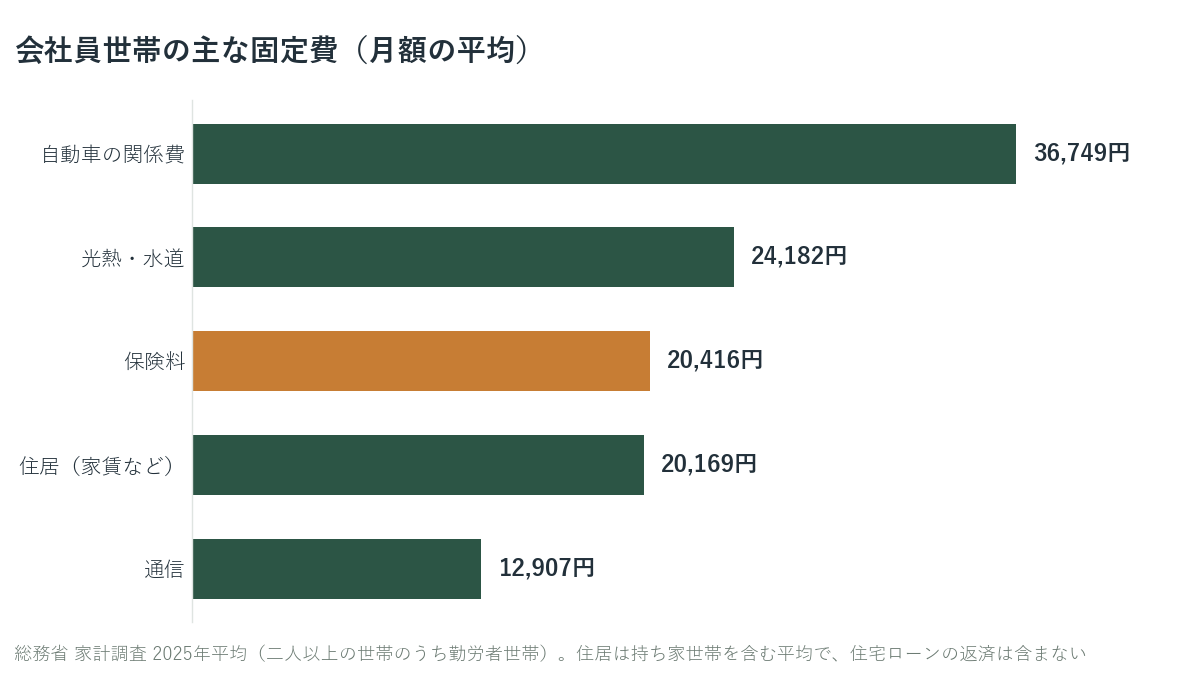
見直しの対象になる代表的な固定費は、次の6つです。
| 固定費 | 見直しのポイント |
|---|---|
| 通信費 | 使っているデータ量に合ったプランか。格安SIMなどへの乗り換え(→スマホ代の平均はいくら?) |
| 光熱費 | 電気・ガスの会社やプランの切り替え。契約アンペア |
| 保険 | 公的保障(高額療養費・遺族年金など)と重なっていないか(→保険料の平均はいくら?) |
| 家 | 家賃が手取りに対して大きすぎないか。住宅ローンの借り換え |
| 車 | ローン・保険・税金・駐車場・ガソリンを足した年間のコスト |
| 税金 | iDeCo・ふるさと納税・医療費控除など、自分で減らせる税金 |
それぞれの詳しい見直し方は、これから1つずつ記事にしていきます。浮いたお金を毎月いくら、どうやって貯めるかは、貯金は毎月いくら?で手取り別に計算しています。
では、固定費を月1万円減らせたとして、その分を積み立てに回したらどうなるでしょうか。
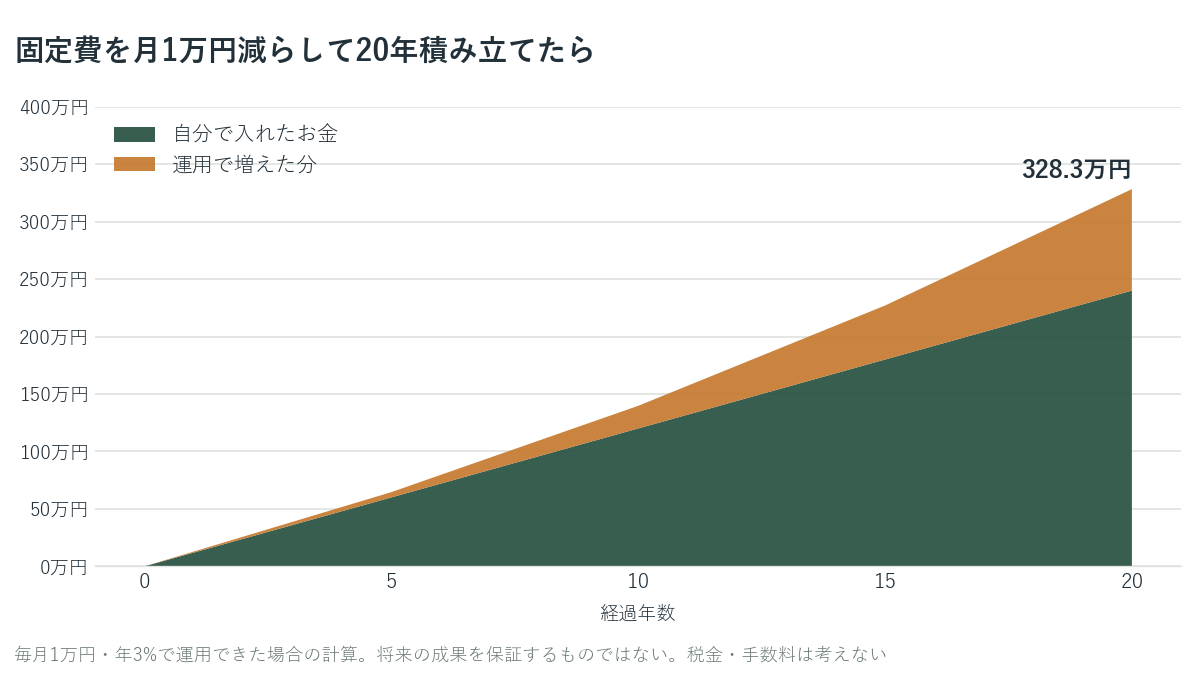
20年で入れたお金は240万円です。年3%で運用できた場合は、約328万円になります。年3%は、先ほどの金融庁のデータ(保有20年で年2〜8%)の低めの側を仮に置いた数字で、この通りになる保証はありません。固定費の見直しは、1回の手間で、20年分の投資の元手を作る作業でもあります。
今は投資を始めなくていい人
ここまで読んで、「それでも今は始めないほうがいいのでは」と感じた人もいると思います。実際、次に当てはまる人は、投資より先にやることがあります。
- 生活防衛資金がまだない人:まず預金で、収入が止まったときの備えを作ります
- 金利の高い借金がある人:リボ払いやカードローン(年15%前後)は、先に返すほうが確実です
- 10年以内に使う予定のお金しかない人:結婚・住宅の頭金・学費などは、投資に回しません
- 値下がりすると生活や気持ちが大きく揺れる人:まずは月数千円など、減っても困らない金額から試します
始めないことは、悪いことではありません。順番の問題です。固定費を見直して余剰資金ができてから始めても、遅くはありません。
まとめ
- 投資が怖いと感じるのは自然なこと。投資ではお金が減る時期が実際にある
- 何もしなくても、3つの変化が起きている
- 社会保険料率は20年で12.0%から14.7%に上がった(年収400万円で年約11万円の差)
- 年金の所得代替率は61.2%から50〜58%に下がる見通し
- 2020年の預金100万円で買えるものは、2025年には約89万円分になった
- 過去の実績では、積立投資の元本割れは保有5年で約2割、保有20年ではゼロだった(将来の保証ではない)
- 怖さを小さくするルールは「余剰資金で・積立で・長く」
- 余剰資金は固定費を減らして作る。月1万円を20年、年3%で積み立てると約328万円になる計算
- 生活防衛資金がない・高金利の借金がある人は、投資より先にそちらを片付ける
投資を始めると決めたら、次は「どこで・何を使って始めるか」です。税金がかからないNISAの仕組みから読むのがおすすめです。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
次に読む
- 投資を始める前に確認する3つのこと|余剰資金で始めないと続かない 余剰資金かどうかを、自分の状況で確認する手順です
- 新NISAの仕組み|30年積み立てると税金288万円が0円になる 投資で増えた分にかかる税金を0円にできる制度です
- 証券口座の開き方|インデックスを積むだけなら、どこでも大差ない NISAを始めるための口座の選び方です
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ この記事を含む、投資をはじめるまでの全体の地図です
参考(一次ソース)
いずれも2026年9月30日に確認しました。
- 日本年金機構「厚生年金保険料率の変遷」 https://www.nenkin.go.jp/service/kounen/hokenryo/ryogaku/20140710.files/kouseinennkinnhokennryourituhyou.pdf
- 全国健康保険協会「令和8年度 都道府県単位保険料率」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r08/index.html
- 全国健康保険協会「介護保険料率の推移」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/002/index.html
- 厚生労働省「雇用保険料率及び国庫負担の推移」 https://www.mhlw.go.jp/content/11601000/000462531.pdf
- 厚生労働省「令和6年財政検証結果の概要」 https://www.mhlw.go.jp/content/001270476.pdf
- 総務省統計局「消費者物価指数 2025年平均」 https://www.stat.go.jp/data/cpi/sokuhou/nen/index-z.html
- 日本銀行「預金種類別店頭表示金利の平均年利率」 https://www.stat-search.boj.or.jp/ssi/mtshtml/ir02_m_1.html
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日) https://www.bk.mufg.jp/news/news2026/pdf/news0918_1.pdf
- 金融庁「つみたてNISA早わかりガイドブック」 https://www.fsa.go.jp/policy/nisa/20170614-2/14.pdf
- 総務省統計局「家計調査 2025年平均 結果の概要」 https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf