「資産5,000万円」と聞くと、自分には関係ない、特別な人の話だと思っていませんか。
 じむにーと
5,000万円なんて、普通の会社員には無理じゃない? 毎月いくら貯めればいいのかも想像できない。
このブログは、普通の会社員が資産5,000万円以上を築くことを目標にしています。この記事では、そのための道のりを数字で示します。毎月いくら積み立てればいいかが分かる計算機もあります。数字は2026年10月9日に確認したものです。
結論:年7%・30年なら、毎月約4.1万円
先に結論を書きます。
- 資産5,000万円以上1億円未満の世帯は「準富裕層」と呼ばれ、全世帯の約7%です
- 年7%で30年積み立てるなら、毎月約4.1万円で5,000万円に届く計算です(自分で出すお金は1,475万円)
- 始めるのが10年遅れて20年になると、毎月約9.6万円が必要です。早く始めるほど楽になります
- 道のりは「生活防衛資金(まず3か月分)を貯めながら始める → 固定費を減らして毎月のお金を作る → NISAで積み立てる → 下がってもやめない」の4つです
準富裕層とは:全世帯の約7%
野村総合研究所は、世帯の金融資産(預貯金・株式・投資信託など)から負債を引いた額で、世帯を5つの層に分けています。資産5,000万円以上1億円未満が「準富裕層」です。
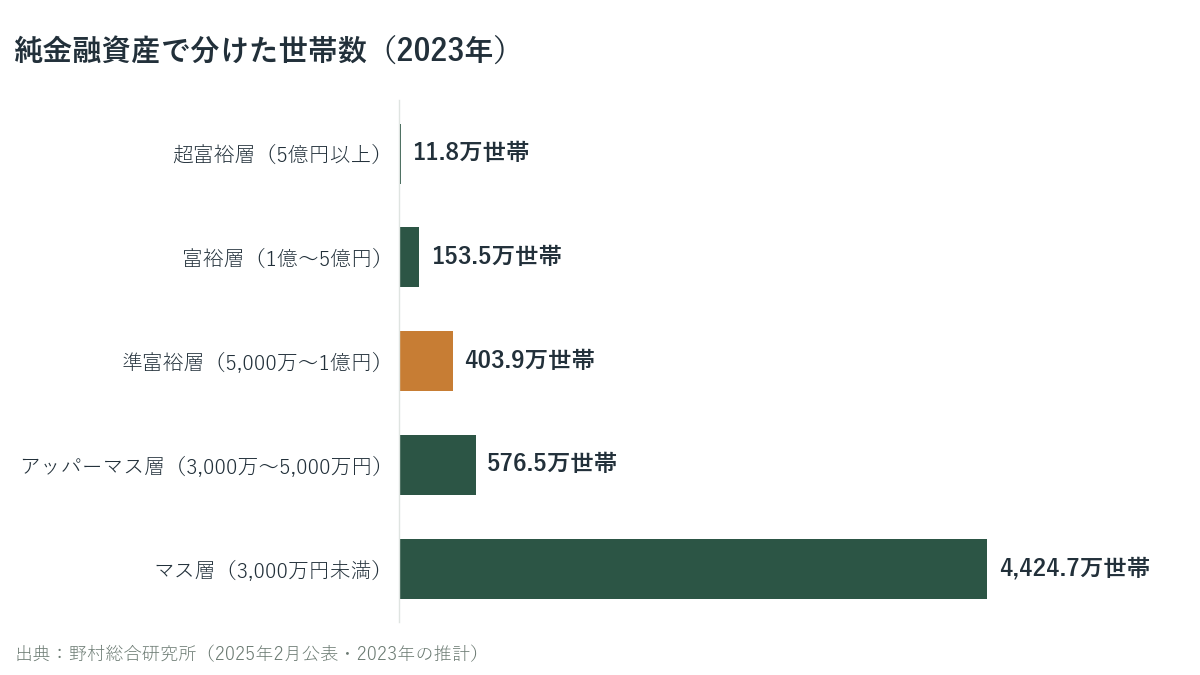
5つの層を合わせると約5,570万世帯です。準富裕層は403.9万世帯で約7%、準富裕層より上の層まで合わせても約10%です。10世帯に1世帯ほどしかいません。
参考までに、総務省の家計調査(2025年)では、二人以上の世帯の貯蓄の平均は2,059万円、貯蓄がある世帯の中央値は1,264万円でした。平均でも5,000万円の半分以下です。
 じむにーと
10世帯に1世帯。少ないですが、特別なお金持ちだけの話でもない数字です。
毎月いくら積み立てればいい?
5,000万円に届くまでに毎月いくら必要かは、年数と利回りで大きく変わります。利回りは、全世界株の過去25年の平均(年約7%)を目安にします。過去の利回りはインデックス投資の利回りは何%?で説明しています。
年数が違うと
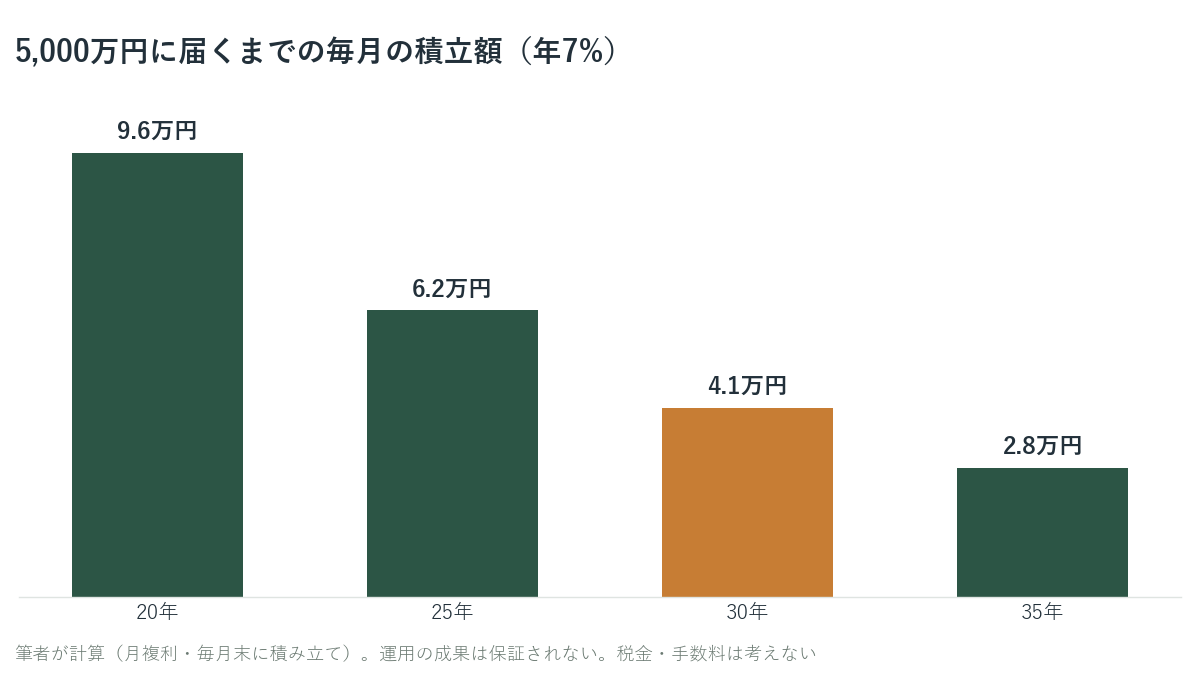
30年なら毎月4.1万円ですが、20年しかなければ毎月9.6万円と、倍以上になります。しかも20年で積み立てると、自分で出すお金の合計は2,304万円になり、NISAの生涯の枠(1,800万円)を超えてしまいます。
30年で、どう増えていくか
毎月4.1万円を年7%で30年積み立てた場合の、資産の増え方です。
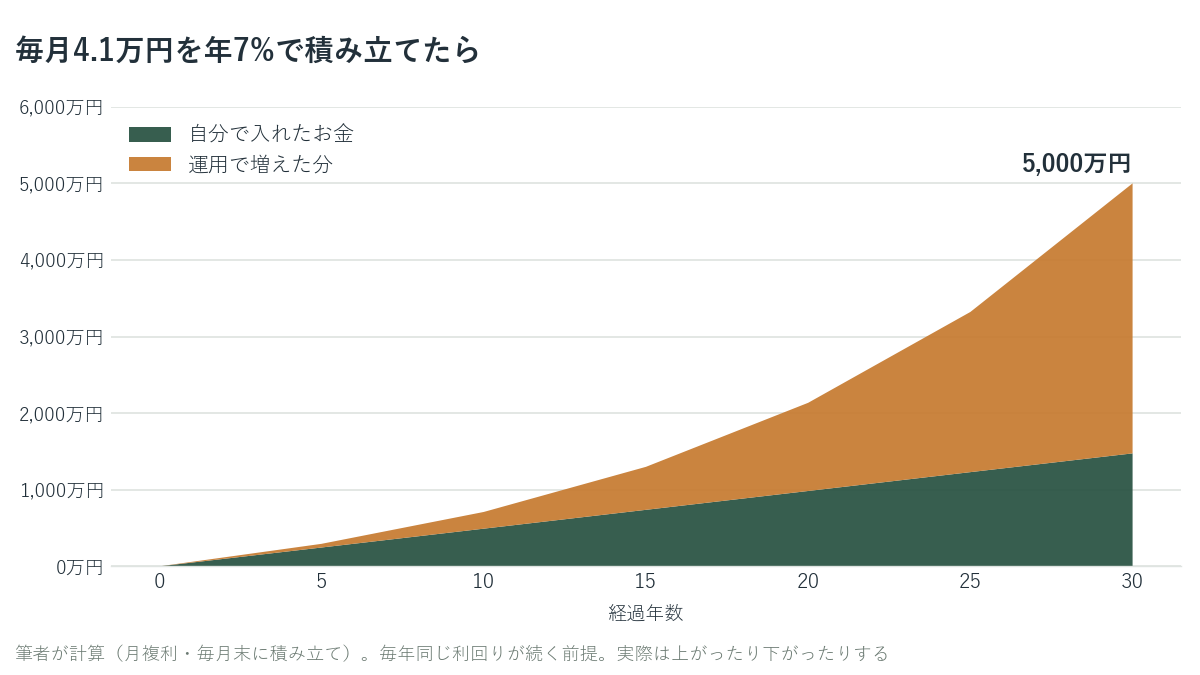
最初の10年は、まだ709万円です。でも、そこから大きく伸びて、30年後には5,000万円になります。5,000万円のうち、自分で入れたお金は1,475万円で、残りの3,525万円は運用で増えた分です。後半ほど増え方が大きくなるので、途中でやめないことが大切です。
計算機:資産5,000万円まで毎月いくら?
目標の額・今から一括で投資するお金・年数・利回りを入れて、「計算する」を押してください。結果は「毎月いくらか」「資産の増え方のグラフ」「いま考えたい行動」の順に出ます。入力した数字はこのページの外に送られず、保存もされません。
早見表(目標5,000万円・一括で投資するお金0円・年7%の場合)
| 積み立てる年数 | 毎月の積立額 | 自分で出すお金 |
|---|---|---|
| 20年 | 約9.6万円 | 2,304万円 |
| 25年 | 約6.2万円 | 1,852万円 |
| 30年 | 約4.1万円 | 1,475万円 |
| 35年 | 約2.8万円 | 1,166万円 |
5,000万円へのロードマップ:4つのステップ
 じむにーと
5,000万円でも、毎月4.1万円からなんですね。では、そのお金をどう作って、どこに積み立てればいいのでしょう。
スマホ代や保険料のような毎月の固定費は、一度見直せばずっと効きます。浮いたお金を、そのまま積立に回します。固定費が下がると、次の生活防衛資金の目標額も小さくなります。
病気や失業のときに、投資を売らずに済むお金です。会社員なら、まずは家賃や食費など止められない支出の3か月分が目安です。貯まるのを待たずに、少額の積み立ても同時に始めます。
給料日に先に積み立てる設定にします(先取り)。月4.1万円なら年49万円なので、NISAのつみたて投資枠(年120万円)に収まります。
5年や10年で下がる時期は必ずあります。そこで売ると、後半の大きな伸びを受け取れません。
手取りを知るところから始める、もっと細かい順番は資産5,000万円へのロードマップにまとめています。なぜ5,000万円を目指すのかは、なぜ資産5,000万円を目指すのかに書きました。
ステップ1:固定費を減らす
私の場合、スマホは月5,000〜6,000円の大手キャリアから、月1,000円ほどの格安SIMに変えました。保険は、月2〜3万円払っていたものを、月1万円以下まで減らしました。どちらも、一度変えれば毎月ずっと効きます。
- スマホ代:スマホ代の平均はいくら?
- 保険料:保険料の平均はいくら?
- 保障と貯蓄がまざった保険:終身保険は必要か?、すでに入っている人は終身保険は解約すべき?
- 先に積み立てる仕組み:貯金は毎月いくら?
ステップ2:生活防衛資金
投資は、10年以上使わないお金で行います。急にお金が必要になって、下がっているときに売るのが、いちばん損をする形だからです。
ただ、「半年〜1年分」と言われることが多い生活防衛資金を全部貯めてから始めると、始めるのが何年も遅れます。早く始めるほど楽なのに、始められなくなってしまいます。
会社員には、公的な支えがあります。
- 病気やケガで働けないとき:健康保険の傷病手当金(給料のおよそ3分の2、最長1年6か月)
- 会社を辞めたとき:雇用保険の失業給付
生活防衛資金が埋めるのは、収入が止まってから、これらが振り込まれるまでの空白です。自己都合で辞めた場合で2〜3か月なので、まずは止められない支出の3か月分を目標にします。止められない支出が月18万円なら54万円です。
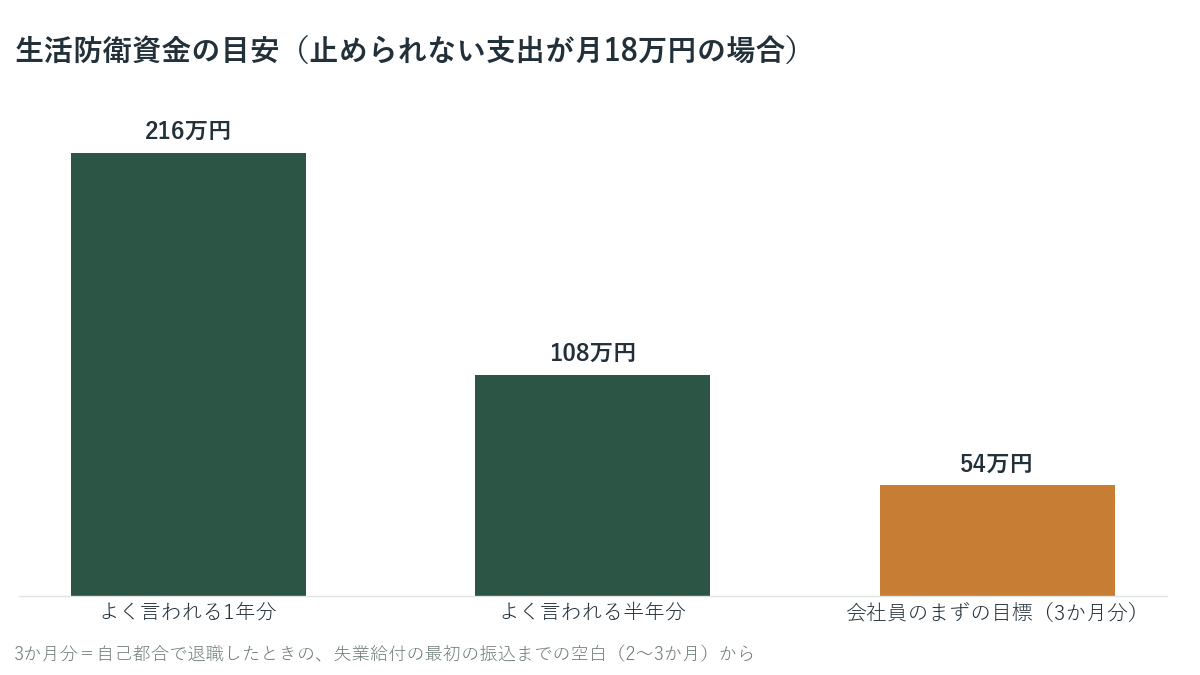
そして、貯めている間も積み立ては止めません。たとえば、毎月のお金を「生活防衛資金」と「NISA」に分けて、両方を同時に進めます。3か月分が貯まったら、そのぶんを積立に回して増やします。
次のような人は、もっと厚めにしておきます。
- 自営業・フリーランス(失業給付がなく、傷病手当金もないことが多い)
- 世帯の収入が1本だけ、または住宅ローンなど止められない支出が大きい
計算のしかたと置き場所は生活防衛資金はいくら必要?にまとめています。
ステップ3:NISAで積み立てる
NISAは、運用で増えた分に税金がかからない制度です。金融庁によると、上限は次のとおりです。
| 上限 | |
|---|---|
| つみたて投資枠 | 年120万円 |
| 成長投資枠 | 年240万円 |
| 生涯で持てる額 | 1,800万円(うち成長投資枠1,200万円) |
毎月4.1万円を30年積み立てると、自分で出すお金は1,475万円です。NISAの生涯の枠(1,800万円)に収まるので、5,000万円まで増えても、運用で増えた分に税金はかかりません。仕組みは新NISAの仕組みで説明しています。
ステップ4:途中でやめない
上のグラフのように、増え方が大きくなるのは後半です。下がった年に売ってしまうとどうなるかは、投資を途中でやめたらどうなる?で、実際のデータを使って計算しています。
 じむにーと
4つのうち、いちばん難しいのはステップ4です。下がったときに売らずに済むように、ステップ2の生活防衛資金を用意しておきます。
注意:30年後の5,000万円は、今の5,000万円より価値が低い
物価が上がると、同じ金額で買えるものは減ります。物価が毎年2%上がると、30年後の5,000万円は、今の価値で約2,760万円分です。
今の価値で5,000万円を目指すなら、年7%・30年で毎月約7.4万円が必要です。とはいえ、まずは毎月4.1万円で「5,000万円」に届く道に乗ること、そして収入が増えたら積立額も増やすことを目指しましょう。
早く始めて、固定費を減らした分をNISAで積み立て、途中でやめない。いちばん効くのは「時間」です。
証券口座を開く
NISAで積み立てるには、証券会社でNISA口座を開きます。どこを選べばいいかは証券口座の開き方にまとめています。
インデックスを積み立てるだけなら、主要ネット証券はどこを選んでも大差ありません。普段使っているポイントや銀行に合うところを選べば十分です。
下のボタンは、当サイトが提携している証券会社の公式サイトへのリンク(広告)です。並びは五十音順で、順位ではありません。
※口座開設・口座管理料は無料です(2026年10月時点・各社公式サイト)。ポイントの種類や条件は各社で異なり、よく変わります。申し込む前に公式サイトで確認してください。投資は元本割れすることがあります。どこで何を買うかは、ご自身で判断してください。
まとめ
- 資産5,000万円以上1億円未満の「準富裕層」は全世帯の約7%(野村総合研究所・2023年)
- 年7%・30年なら、毎月約4.1万円で5,000万円に届く計算(自分で出すお金は1,475万円)
- 20年だと毎月約9.6万円。早く始めるほど楽になる
- 道のりは、生活防衛資金(会社員はまず3か月分・貯めながら始める) → 固定費を減らす → NISAで積み立てる → 途中でやめない
- 毎月4.1万円なら、NISAのつみたて投資枠にも、生涯の枠1,800万円にも収まる
- 物価の上昇も考えると、収入が増えたら積立額も増やしていく
 じむにーと
毎月4.1万円なら、固定費の見直しと合わせて届く人も多いはずです。まずは計算機で、自分の数字を入れてみてください。
次に読む
- インデックス投資の利回りは何%?|全世界株は25年平均で年7% この記事で使った「年7%」が、過去にどうだったかです
- 投資を途中でやめたらどうなる?|生存者バイアスと余剰資金 ステップ4「途中でやめない」の理由を、実際のデータで見ています
- スマホ代の平均はいくら?|通信費を見直すと年いくら浮くか ステップ1で、いちばん手をつけやすい固定費です
- 投資のはじめ方まとめ|口座を開いて最初の1本を買うまでの9ステップ ステップ3の、口座を開いて積み立てを始めるまでの全体の地図です
参考(一次ソース)
いずれも2026年10月9日に確認しました。
- 野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日) https://www.nri.com/jp/news/newsrelease/20250213_1.html
- 同 資料(図1:純金融資産保有額の階層別にみた保有資産規模と世帯数) https://www.nri.com/jp/news/newsrelease/files/000042177.pdf
- 金融庁「新しいNISA」 https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果(二人以上の世帯)」 https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2025_gai.pdf
- MSCI「MSCI ACWI Index (USD)」ファクトシート(2026年9月30日基準) https://www.msci.com/documents/10199/a71b65b5-d0ea-4b5c-a709-24b1213bc3c5